税理士さとうさおりの主張と真相|減税・社保改革の論点と賛否を徹底解剖
給与明細を見るたびにため息をつく現役世代の間で、既存の税制や社会保障制度の根幹に鋭くメスを入れる税理士・さとうさおり氏の発言が大きなうねりを生んでいます。YouTubeをはじめとする各種メディアやSNSで発信されるストレートな問題提起は、額面が増えても手取りが減り続ける会社員や、資金繰りに喘ぐ中小企業経営者の間で爆発的な共感を呼ぶ一方、政策の持続可能性を疑問視する声も根強く存在します。
公認会計士や税理士といった数字を扱うプロフェッショナルでありながら、なぜ彼女は批判を恐れずに政治の表舞台へ立ち、過激とも受け取れる減税政策を訴え続けるのでしょうか。本稿では、さとうさおり氏の政策公約や発言の核心、財務省に対する批判ロジック、そしてネット上で賛否が分かれる構造的な背景を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:さとうさおり氏の主張の根幹は「徹底した減税政策」と「社会保険料負担の抜本的見直し」、そしてインボイス制度の廃止にある。
- 要点2:税務の最前線で中小企業の倒産や廃業を目の当たりにしてきた現場経験が、既存の財務省主導型政治への強い批判と政治活動理由の原点となっている。
- 要点3:現役世代から熱狂的支持を集める一方で、減税に伴う代替財源の担保や国債依存への懸念など、現実的な政策遂行能力を巡って評価は二極化している。
【徹底解剖】税理士さとうさおりの主張とは?減税と社会保険料改革の全貌
さとうさおり氏が掲げる主張の核は、国民負担率が50%近くに達する日本社会において、国民と中小事業者の「可処分所得の最大化」を図る点に集約されます。一般的な政治家が語る抽象的な再分配論とは異なり、現役の税理士として日々の申告書作成や資金繰り指導で扱う「リアルな数字」をベースに論理を展開している点が最大の特徴です。
中でも発信の中核を成すのが消費税減税(または廃止)と社会保険料負担の軽減です。さとう氏は、消費税を「社会保障のために使われているというのは欺瞞であり、実態は企業の赤字時でも容赦なく徴収される過酷な第2の法人税である」と鋭く指摘します。さらに、給与天引きによって労働意欲を削ぐ社会保険料を「隠れた重税」と位置づけ、現役世代の首を絞める現行の累進的負担構造を解体すべきだと強く訴えています。
加えて、2023年秋に導入されたインボイス制度に対する徹底抗戦の姿勢も崩していません。小規模事業者やフリーランスの実務負担を激増させ、免税事業者を実質的な取引排除に追い込む制度設計は、日本経済の屋台骨である草の根の活力を奪う愚策であると断じています。これらの主張は、小手先の補助金給付ではなく「徴収する側が身を切るべき」という極めて明快なメッセージとして有権者に届いています。

現場の怒りから生まれた政治活動理由|経歴・学歴と実務で見た中小企業の悲鳴
さとうさおり氏が安全な専門家の立場を捨ててまで政治活動へ踏み切った背景には、彼女自身の生い立ちや税務実務の過酷な現場体験が色濃く影響しています。学歴や資格取得の経緯においても、恵まれたエリート街道を歩んできたというよりは、地道な努力を重ねて税理士試験を突破し、独立開業へと至ったたたき上げのキャリアを持ちます。
自身の公式YouTube発言や講演において、彼女は独立後の顧問先で目撃した惨状を幾度となく吐露してきました。真面目に汗を流し、技術を磨いてきた町工場の職人や飲食店主が、売上が立っているにもかかわらず消費税や社会保険料の納付に追われ、精神的・経済的に追い詰められていく現実。「制度が人を救うのではなく、制度を守るために人が壊されていく」という理不尽さに直面したことが、彼女を永田町や霞が関へ抗議の声を届ける政治活動へと突き動かしました。
机上の空論でマクロ経済を語る学者や官僚出身の政治家に対し、彼女の言葉には「通帳残高が底をつく瞬間の経営者の手の震え」を知る者特有の生々しさが宿っています。この泥臭い現場感覚こそが、YouTubeの画面越しに多くの有権者が「この人は自分たちの苦しみを本当に分かっている」と確信する最大の要因となっています。
【客観データ比較】さとうさおり氏の政策提言と現行税制・主要各党のスタンス
さとう氏の提言は、既存政界の標準的なスタンスとどのように一線を画しているのでしょうか。現行の制度データおよび主要な議論と比較して整理しました。
| 項目 | さとうさおり氏の主張・試算 | 現行制度・一般的な基準 | 編集部の客観的見解・論争点 |
|---|---|---|---|
| 消費税改革 | 消費税の即時減税(5%以下)または完全廃止を主張。逆進性と事業者負担の即時撤廃を掲げる。 | 標準税率10%(軽減8%)。年間税収は約23〜25兆円規模で推移し、社会保障の主要財源と規定。 | 家計の消費喚起効果は極めて絶大である一方、約20兆円超の穴埋め財源(国債発行等の許容度)が最大の争点。 |
| 社会保険料負担 | 現役世代の負担率大幅引き下げ、不透明な使途の公開、第二の税金化している構造の解体を要求。 | 労使合計約30%(健康保険・厚生年金)。国民負担率全体(約46〜48%)のうち約4割を占める。 | 手取りアップに直結するため現役・企業側の支持は極めて強い。高齢者医療費への公費投入比率の再構築が不可欠。 |
| 財務省・財政規律 | PB(基礎的財政収支)黒字化目標の完全破棄と特別会計の徹底公開。緊縮財政路線を厳しく弾劾。 | 財務省主導のPB規律維持路線。国債残高の抑制と将来世代へのツケ回し回避を最優先課題とする。 | デフレマインド払拭を促す積極財政論として勢いがあるが、為替レートや国債利回り上昇リスクとの兼ね合いが問われる。 |
| インボイス制度 | 制度の即時廃止。零細事業者への益税バッシングを論破し、過剰な事務コストの撤廃を主張。 | 適格請求書の保存を仕入税額控除の要件とする現行運用。経過措置を段階的に縮小中。 | 税務実務者としての知見が最も光る領域。小規模事業者・フリーランス層からの圧倒的な共感基盤となっている。 |
【実態検証】ネットの反応と評判|YouTube視聴者と有権者のリアルな評価
ソーシャルメディアや動画プラットフォームにおけるさとうさおり氏の反響を分析すると、熱狂的な歓迎と冷ややかな懐疑論が明確に対比を成しています。
YouTubeのコメント欄やX(旧Twitter)で圧倒的多数を占めるのは、「税金の仕組みをここまで分かりやすく、怒りを込めて言語化してくれた人は初めてだ」「毎月引かれる社会保険料の多さに絶望していたが、彼女の動画を見て搾取の構図が腑に落ちた」といった、手取りの減少に苦しむ30代〜50代の現役サラリーマンや個人事業主からの称賛です。難しい専門用語を使わず、ホワイトボードや明細書の数値を提示しながら官僚機構の欺瞞を突く語り口は、エンターテインメント性と啓発性を兼ね備えたコンテンツとして高く評価されています。
一方で、Yahoo!知恵袋や経済評論界隈、一部の論壇からは手厳しい意見も寄せられています。「言うのは簡単だが、毎年20兆円超の消費税収を失ってどうやって医療や介護を回すのか」「税理士としてのミクロの知識は確かでも、国家財政や為替・国際金融といったマクロ経済全体のシミュレーションが甘いのではないか」といった、財源問題やインフレ懸念に関する指摘です。また、感情を昂らせて既存の組織を糾弾するアジテーション的なスタイルに対し、「過度なポピュリズムを煽っている」と敬遠する慎重派も存在します。
一般に知られていない盲点とネットの誤解|財務省批判のロジックと財源の壁
さとうさおり氏の発信を巡っては、ネット上でいくつかの誤解が独り歩きしている側面も見受けられます。その最たるものが「単なる国家公務員へのヘイトスピーチではないか」という偏見です。
彼女の財務省批判をつぶさに検証すると、個々の官僚に対する人格攻撃ではなく、組織に構造化されたインセンティブへの異議申し立てであることが分かります。「増税を勝ち取った官僚が出世し、減税を提案すれば省内で居場所を失う」という霞が関の出世力学や、国民に知らせずに積み立てられている特別会計・基金の不透明性を問題視しているのであって、制度疲労を起こしたシステムそのものを告発しているのが真意です。
しかし、彼女の主張が直面する最大の壁が「財源の恒久性」であることも否定できません。積極財政派の理論に基づき「自国通貨建て国債の発行余力」を前提とする彼女のロジックに対し、金利上昇局面においては利払い費の急増というリスクが現実味を帯びます。減税によって経済成長を促し、結果として税収増を狙うというサプライサイド的なアプローチが、少子高齢化の進む日本市場でどれほど迅速に機能するかについては、専門家の間でも意見が真っ向から対立しています。
【プロの結論】さとうさおり氏の言説に共感すべき人と慎重になるべき人の判断基準
社会心理学的な観点から見れば、さとう氏の台頭は、国民が国家に対して抱く「心理的バウンダリー(境界線)の侵害」への反発として捉えることができます。国民をまるで管理下の子供のように扱い、「財政難だから我慢しろ」と負担増を強いる官僚機構のあり方は、一種の共依存的な支配構造を生み出してきました。さとう氏の言葉は、この不健全な関係性を断ち切り、自立した主権者として国家と対峙するための強烈なトリガーとして作用しています。
この言説を自分自身の政治的判断や経済行動にどう落とし込むべきか、読者の立場に応じた判断基準を提示します。
共感し、発信を積極的に参考とすべき人
- 実質賃金の低下と社会保険料の重圧に直面している現役世代:制度がいかに個人の可処分所得を圧迫しているかの構造理解が深まり、自身の資産防衛や政治参加の明確な指針となります。
- インボイス制度や資金繰りに苦しむ中小企業・個人事業主:税務実務に基づいた現場防衛の知識を得られるとともに、業界団体を超えた政治的主張の代弁者として大いに力づけられます。
- 硬直化した財政規律に風穴を開けたいと考える人:PB黒字化至上主義の弊害を捉え直すための、極めて有力なオルタナティブ視点を提供してくれます。
言説の受け止めに一定の慎重さが求められる人
- 年金や公的医療サービスの安定性に生活の基盤を置く高齢者層:歳入の急減がセーフティネットの給付カットに直結する可能性を考慮し、代替財源の道筋を厳格に見定める必要があります。
- 急激な円安や国債利回り上昇を警戒する保守派の投資家:国債増発を前提とした大規模減税がもたらすマクロ経済への副作用(インフレ加速や通貨価値の下落)リスクを、冷静にヘッジする視点が欠かせません。
【2026年最新】さとうさおり氏の現在の動向と今後の政治的影響力
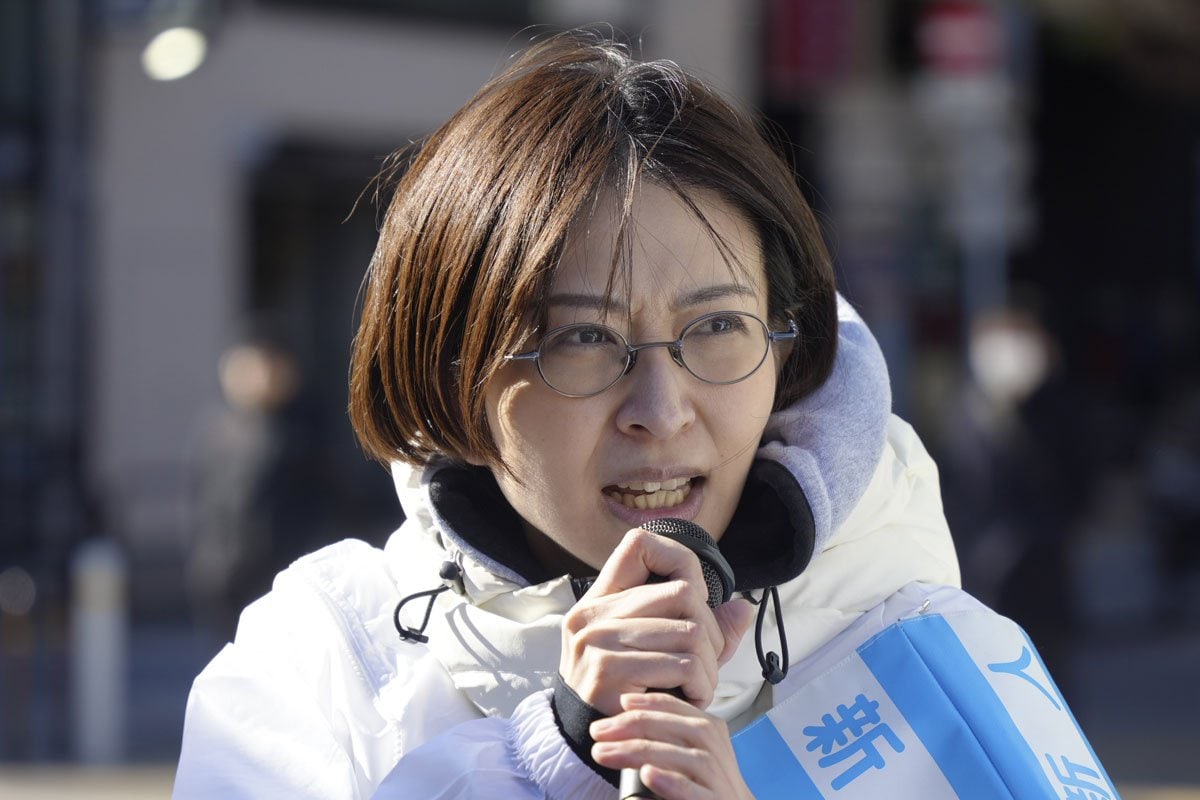
直近におけるさとうさおり氏の活動は、単なるSNS上でのオピニオンリーダーにとどまらず、政策提言集団の形成や地方・国政を見据えたネットワーク構築へとフェーズを進めています。街頭演説や全国各地で開催されるタウンミーティングでは、既存の政党支持層にとらわれない無党派層や若年層の参加が目立ち、その求心力は確かな広がりを見せています。
既存政党からの合流要請や共闘の思惑が錯綜する中でも、彼女は特定の利権に縛られない「是々非々」のポジションを堅持しています。減税を公約に掲げる他の新興政治勢力とも距離感を測りつつ、実務家としてのブレない発信を続ける姿勢が、支持基盤の強固さにつながっています。
社会保険料改革や消費税のあり方が国会でも最大の焦点として浮上し続ける中、さとう氏が投げかける「数字の刃」は、永田町の予定調和を揺るがす確かなプレッシャーとして機能し続けています。
【さとうさおり 主張】に関するよくある質問(FAQ)
Q1:さとうさおり氏が提案する減税の財源は具体的に何ですか?
A1:主に「国債発行による積極的な財政出動」と「特別会計や使途不明な基金の徹底的な見直し(行政改革)」を挙げています。また、減税によって市中の消費と設備投資を刺激し、経済成長に伴う名目GDP拡大から自然増収を果たすというサプライサイドの成長戦略を強調しています。
Q2:特定の政党に所属して活動しているのですか?
A2:過去の選挙や政治活動において様々な連携や模索がありましたが、現在は特定の既存巨大政党に盲従することなく、税理士としての専門性を基盤とした独立性の高い発信を行っています。減税や社会保険料是正を掲げる志を同じくする勢力とは緩やかな連帯を見せつつも、政策の純度を最優先する姿勢を維持しています。
Q3:なぜ消費税だけでなく「社会保険料」をこれほど問題視するのですか?
A3:消費税以上に、労使折半で給与から天引きされる社会保険料こそが「国民が気づきにくいステルス増税」として機能し、企業の雇用意欲と現役世代の手取りを最も直接的に破壊しているためです。税率の引き上げには国会審議が必要ですが、社会保険料率は比較的容易に引き上げられてきた歴史があり、その不透明なブラックボックス化を最大の急所として突いています。
まとめ:数字と現場感覚が問われる2026年の税制論争
さとうさおり氏の主張がこれほどまでに支持を集める背景には、日本社会を覆う「閉塞感の正体」を、数字という誰も否定できない道具を使って暴き出した点にあります。給与明細に刻まれた天引き額の不条理を、専門用語の煙幕に巻くことなくストレートに問いただす彼女の姿勢は、長らく政治に絶望していた現役世代の意識を大きく揺り動かしました。
彼女の掲げる減税案や社会保障改革がそのままの形で制度化されるまでには、財源の確保や既得権益との衝突など、乗り越えるべきハードルが幾重にも立ちはだかっています。しかし、彼女が突きつけた「国家のための国民か、国民のための国家か」という根源的な問いは、これからの日本経済と税制の未来を選択していく上で、避けては通れない極めて重要な試金石となっています。 (出典: さとうさおり 主張(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
