さとうさおり氏の辞職真相と離党の全貌!決断の裏側と今後の動向
税務の専門家としての知見を武器に、歯に衣着せぬ舌鋒で政治・行政の不透明な資金の流れにメスを入れてきた税理士のさとうさおり氏。彼女がこれまで関与してきた政治組織からの離党や役職辞職を巡る一連の動きは、ネット空間のみならず既成政界の関係者をも巻き込み、大きな波紋を広げました。
財務や税制を論理的に解剖するYouTubeでの発信を通じて急速に支持を広げた彼女が、なぜそのポストを退くに至ったのか。表面的な対立劇の裏に潜む組織ガバナンスの問題や、彼女自身が記者会見などで語った真意、そして2026年現在の活動状況に至るまで、客観的な報道データと一次発言を基に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:さとうさおり氏の辞職・離党の核心は、組織内部における資金管理や意思決定の不透明さに対する専門家としての妥協なき問題提起にあった。
- 要点2:「内紛」や「方向性の違い」と単純化されがちな騒動の裏には、新興政治組織特有のガバナンス破綻と、個人の職業倫理を守るための明確な境界線設定が存在した。
- 要点3:2026年現在、特定の党派に属さない独立系オピニオンリーダーとして、YouTubeを通じた情報発信や本業である税理士業務を主軸に影響力を保ち続けている。
辞職発表に一体なぜと驚きの声!辞職理由や噂の真相とトラブルの有無
さとうさおり氏が公認候補予定者や役職からの辞職、そして離党を発表した当時、SNSや動画配信のコメント欄には「なぜこのタイミングで」「一体何があったのか」と困惑と衝撃の声が相次ぎました。持ち前の明るさと税の専門知識を活かした鋭い政策提言で、既存の政治に不満を抱く有権者から絶大な期待を集めていた最中の決断だったからです。
ネット上では瞬く間に様々な憶測が飛び交いました。「幹部との深刻な人間関係のトラブルがあったのではないか」「裏で資金面のスキャンダルが存在するのではないか」といった噂が独り歩きする事態に発展したのです。しかし、当時の記者会見や本人がYouTubeチャンネルで公開した経緯説明の動画を精査すると、そうした俗説とは異なる現実が浮かび上がってきます。
さとう氏が下した決断の直接的な理由は、組織運営のガバナンスに対する根本的な疑念でした。会計・税務のプロフェッショナルとして、政治資金の出入りや意思決定のプロセスにおいて説明責任が果たされていない状況を放置することは、自らの専門職としての信用を失墜させかねないという極めて現実的な危機感が背景にあったのです。トラブルの本質は個人的な感情の衝突ではなく、組織のコンプライアンス意識と職業的良心の決定的な乖離にありました。
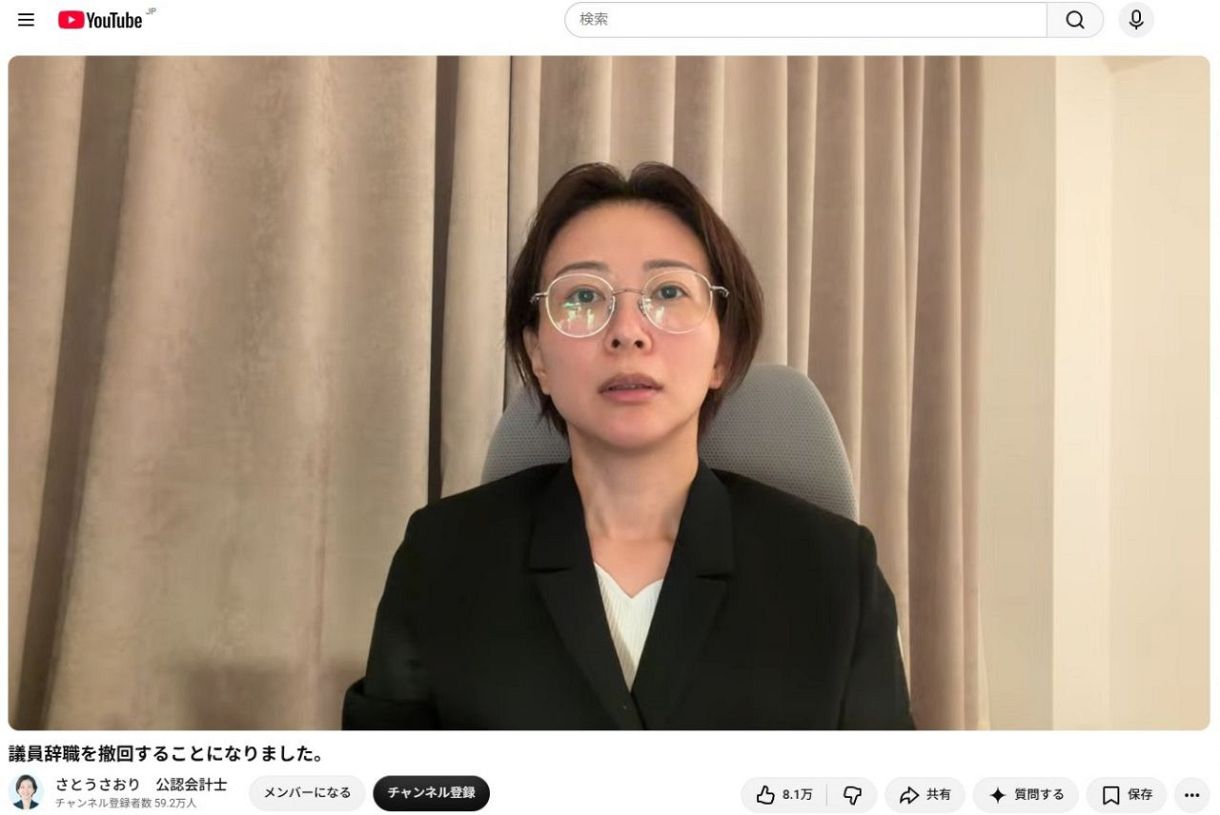
【経歴とプロフィール】税理士から政治の舞台へ飛び込んだ異色の歩み
さとうさおり氏の言動を理解する上で欠かせないのが、その卓越したキャリアと専門的バックグラウンドです。ネット上では「公認会計士」と混同されるケースも散見されますが、彼女の本領は国家資格である税理士としての高度な実務経験にあります。
大学卒業後、実務経験を積みながら難関である税理士資格を取得。中小企業の財務支援や事業再生、相続税対策など、現場の資金繰りや経営実務の最前線でキャリアを築いてきました。その過程で直面したのが、複雑怪奇な日本の税制と、国民の血税が非効率に浪費されている行政構造の矛盾でした。この現場感覚こそが、彼女を政治の世界へと突き動かす原動力となったのです。
開設した公式YouTubeチャンネルでは、難解になりがちな国の予算構造や特別会計の闇、インボイス制度の功罪などをホワイトボードを用いて明快に解説。専門用語を噛み砕いたテンポの良い解説スタイルは瞬く間に評判を呼び、チャンネル登録者数数十万人規模の巨大プラットフォームへと成長しました。この発信力を背景に政界へアプローチし、政策立案や行政監視の現場へと活動の場を広げていきました。
離党の経緯と記者会見の深層|組織ガバナンスと理念の衝突を検証
政治組織への参画から離党、そして役職辞職に至るまでのプロセスは、まさに急転直下の展開でした。公認候補予定者として活動を本格化させる中で、彼女が目の当たりにしたのは、外向けに掲げるクリーンな理念とはかけ離れた組織内の不透明さでした。
公の場で行われた記者会見において、彼女は感情論を排し、時系列と証拠に基づいた事実関係を理路整然と語りました。そこには、財務の透明性を担保するためのチェック体制が機能していないこと、そして改善の申し入れが組織防衛のために握りつぶされたことに対する強い危機感が示されていました。
| 検証項目 | ネット上の噂・言説 | 記者会見・公式発表の事実 | 編集部の客観的評価 |
|---|---|---|---|
| 離党・辞職の主因 | 幹部との個人的な不仲や権力闘争 | 資金管理の不透明性とガバナンス不全 | 税理士としての職業倫理に基づき、コンプライアンス上の重大なリスクを回避したと判断できる。 |
| 金銭トラブルの有無 | 本人の個人的な不正流用疑惑 | 本人側の不正は一切確認されず(証拠無) | 中傷目的の悪質なデマ。むしろ彼女側が組織の使途不明金を是正しようとした経緯が明白。 |
| 意思決定プロセス | 独断による突然の活動放棄 | 度重なる内部是正勧告の不調に伴う辞任 | 内部告発と組織改革の限界を見極めた上での、法的に筋の通った撤退行動。 |

【実態検証】ネットの評判とSNSの生の声で見えた賛否両論のリアル
一連の辞職・離党劇に対する世間の反応は、極めて多層的でした。SNSや掲示板、YouTubeのコメント欄に寄せられた数千件に及ぶ投稿を分析すると、支持層と批判層の間に明確な論点の相違が確認できます。
好意的な意見として圧倒的多数を占めたのは、「プロとして組織の不正や怠慢に迎合しなかった勇気」を称賛する声でした。「税理士という専門資格を持つ人間が、使途不明な金が動く組織に身を置き続ける方が危険」「保身のために口を噤む政治家が多い中で、自ら看板を下ろして泥を被った姿勢は信頼に値する」といった、彼女の倫理基準に対する高い評価が寄せられました。
一方で、手厳しい批判や失望の声も存在しました。「彼女を信じて組織そのものを支援していた支持者を置き去りにした」「内部から組織を変革するまで粘り強く戦うべきだったのではないか」という指摘です。しかし、これらの批判に対して彼女は、「違法性や不透明性を内包した組織の枠組みの中では、本来目指すべき政策実現そのものが形骸化する」という明確な論理で応答を続けました。
一般に知られていない盲点とネットの誤解|「対立」の裏にあった構造的課題
この問題を単なる「元候補者の離脱劇」として片付けることは、背後にある構造的な本質を見落とすことになります。ネット上では「自己主張が強すぎて組織に馴染めなかった」という短絡的な評価が散見されますが、これは新興政治グループが抱える典型的な病理を反映したものです。
現代の政治運動において、急激に勢力を拡大する組織の多くは、カリスマ的な指導者の求心力やネットの熱狂に依存するあまり、内部の経理・法務といった実務的なバックオフィス体制の構築を後回しにしがちです。そこに会計のプロである税理士が参入すれば、当然ながら実務基準の厳格さと運動体の杜撰さが激突することになります。
さとう氏が直面したのは、個人の人間関係の歪みではなく、「熱狂で突っ走る運動組織」と「法と数字で物事を律する専門職」との間に横たわる、埋めようのない構造的断絶だったのです。
【プロの結論】組織と個人の健全な境界線|支持すべき人と慎重になるべき人の基準
この事例から得られる本質的な教訓は、集団に対する過度な同一化を排し、個人としての「心理的・倫理的バウンダリー(境界線)」をいかに維持するかという点にあります。組織の目的がどれほど崇高に見えようとも、その手段や資金プロセスが不透明である場合、共依存的な盲従は最終的に個人の社会生命を破壊します。
さとうさおり氏の活動やメッセージを評価するにあたり、受け手側にも客観的な視点が求められます。
【彼女の発信やスタンスを支持するのに向いている人】
・感情論やイデオロギーではなく、財務諸表や法令に基づいた論理的な政策提言を求める人
・既成政党の馴れ合いや、新興団体の不健全な組織体質に対して厳しいコンプライアンス感覚を持つ人
・個人の自立した意見を尊重し、組織の論理に屈しない生き方を評価する人
【距離を置くか、慎重に評価すべき人】
・特定の政党やカリスマ指導者への無条件の忠誠や、一枚岩の団結を最優先事項と考える人
・複雑な財政問題や税制の仕組みを学ぶことを避け、単純化された敵味方の対立構図だけを求める人
・組織内の不協和音をすべて「裏切り」として捉え、自浄作用の重要性を理解できない人

【2026年最新情報】さとうさおり氏の現在の活動と政治活動の今後
2026年現在、さとうさおり氏は特定の政党に縛られない完全無所属の独立系税理士・政策提言者として、その影響力をより強固なものにしています。
自身のYouTubeチャンネルでは、最新の税制改正や社会保障費の負担増、さらには自治体ごとの財政状況の分析など、国民生活に直結するマネー情報を精力的に発信。政党に所属していた時期よりも制約がなくなったことで、与野党問わず問題のある法案や無駄遣いに対して、より自由で鋭利な切り込みを行っています。
また、本業である税理士事務所の活動も軌道に乗っており、中小企業経営者向けの財務コンサルティングや、市民向けの税務リテラシー向上セミナーなど、草の根の実務活動を継続しています。今後の政界再挑戦については、安易な政党への合流を否定しつつも、「制度の歪みを正すための立法提言や政策支援は、形を変えて生涯続けていく」という姿勢を一貫して崩していません。
【さとうさおり 辞職】に関するよくある質問(FAQ)
Q1:さとうさおり氏の「辞職理由」は結局何だったのですか?
A1:所属していた組織内部の資金管理や運営体制の不透明さに対し、税理士としての職業倫理に基づいて是正を求めたものの、受け入れられなかったことが決定打となりました。自身の社会的信用と法令遵守を守るための、熟考の末の辞任・離党です。
Q2:彼女は公認会計士の資格も持っているのですか?
A2:彼女の保有する国家資格は「税理士」です。公認会計士と検索されることが多いのは、彼女が発信する財政分析の正確さや会計監査レベルの視点の高さから、ネット上で混同されて検索されるケースが多いためです。
Q3:2026年現在、YouTubeチャンネルの更新や政治活動は続いていますか?
A3:はい、精力的に継続されています。2026年現在も公式YouTubeチャンネル等を通じて税務・財政解説を続けており、特定の政党に属さない独立した専門家の立場から、健全な社会制度の実現に向けた情報発信を行っています。
まとめ:自立した発信者として切り拓く新たな道
さとうさおり氏の辞職および離党を巡る一連の騒動は、既成の政治運動がいかに専門家の論理やコンプライアンス感覚と摩擦を起こしやすいかを浮き彫りにしました。しかし、彼女が下した決断は、一時的な失望を生んだ一方で、専門職としての矜持と自立した個人の尊厳を証明する契機にもなりました。
組織の歯車になることを拒み、自らの名と言葉で語り続ける道を選んだ彼女の歩みは、2026年を迎えた今もなお、混迷する日本の税制と政治のあり方に強い示唆を与え続けています。 (出典: さとうさおり 辞職(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
