なんJ借金スレの真実と末路!500万地獄から債務整理で完済した生還劇
巨大匿名掲示板「なんJ(なんでも実況J)」や5ちゃんねる界隈で、常に高い閲覧数を集め続ける「借金スレ」。自虐的なユーモアと絶望が入り混じる投稿の裏には、多重債務に喘ぐ現代人の生々しい現実が刻まれています。2026年を迎えた現在も、物価高やキャッシュレス決済の普及、オンラインギャンブルの浸透に伴い、借金問題の構造はより複雑化しています。
ネット上の単なるネタ消費にとどまらず、そこには借金500万円以上の多重債務から奇跡的に完済を果たした生還者の手記や、法的手続きによるリアルな再起劇が数多く記録されています。本稿では、なんJの借金スレに投稿された膨大な一次証言と客観的な法的・統計データを徹底取材。彼らが転落した構造的な原因から、絶望的な状況を打破する具体的な脱出ルートまでをプロの視座から浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:なんJ借金スレの主因はギャンブルやクレカ滞納であり、自転車操業化によって年利15〜18%の利息負担が雪だるま式に膨らむ構造にある。
- 要点2:借金500万円超の窮地から生還した事例の9割以上は、精神論ではなく「任意整理・自己破産」などの早期な法的整理を選択している。
- 要点3:自力返済と債務整理の分岐点は年収に対する借金比率(1/3基準)にあり、2026年現在の公的・専門機関相談が再建の最短ルートとなる。
【実態解明】なんJ借金スレに集う住民の告白と泥沼化する背景
匿名掲示板のなんJにおいて、借金スレッドは定期的に立ち上がり、時に数百レスを超える議論が交わされます。なぜこれほどまでに債務関連の告白が絶えないのか。投稿内容を精査すると、そこには現代特有の金融行動と心理的トラップが浮き彫りになります。
スレッド上で告白されるなんJにおける借金の理由として圧倒的多数を占めるのが、パチンコ・スロット、競馬、競艇、そして近年急速に被害を広げたオンラインカジノなどのギャンブルです。特にスマートフォンひとつで24時間入出金が可能な決済環境の普及により、手元資金以上の金額を一晩で溶かすケースが後を絶ちません。
典型的な転落パターンは、銀行カードローンや大手消費者金融からの少額借入から始まります。「次の給料日で返せばいい」という軽い気持ちが、やがてクレジットカードのショッピング枠現金化や支払いの滞納へと発展。枠が上限に達すると、別の金融機関から借りて返済に充てる「自転車操業」へ突入します。金融庁の貸金業関係統計資料が示す通り、複数社からの借入を抱える多重債務者は利息の支払いだけで月々の返済額の過半を消費する悪循環に陥るのが通例です。
【実態検証】借金500万の末路|生々しい手記とネットの反応
借入総額が年収に匹敵、あるいはそれを上回る「500万円」という水準に達した時、債務者の日常は完全に崩壊へと向かいます。過去ログや当事者の手記から、その限界領域のリアルを検証します。
「借金500万あるけど質問ある?」といったスレッドでは、督促の電話に怯え、郵便受けを開けることすら恐怖となる極限状態が赤裸々に語られます。利息制限法の上限金利(100万円以上は年15%)で計算した場合、元本500万円に対する年間の利息支払いだけで約75万円。元本を1円も減らさずに維持するだけで、毎月6万円以上の利息が消えていく計算です。
これに対するなんJのネットの反応は、痛烈な煽りや自業自得を嘲笑する声がある一方で、修羅場をくぐり抜けた経験者からの具体的かつ冷徹なアドバイスが書き込まれる独特の連帯感が存在します。「早く弁護士へ行け」「放置すると給与差し押さえで会社にバレる」といった現実的な指摘は、パニックに陥った当事者を法的手続きへ向かわせる契機にもなっています。
債務救済の現実比較|任意整理・個人再生・自己破産の境界線
膨らみすぎた債務から合法的に脱出するためには、債務整理の選択肢を正しく理解することが不可欠です。なんJの体験談でも頻出する3大救済措置の客観的比較データを以下にまとめました。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 減額効果 | 将来利息のカット(元本は原則全額返済) | 元本を最大1/5〜1/10程度に大幅圧縮 | 債務全額の支払い義務免除(免責) |
| 財産への影響 | 財産の処分なし(車や住宅を残しやすい) | 住宅資金特別条項で自宅を保持可能 | 一定額以上の資産は換価・処分される |
| 裁判所の関与 | なし(債権者との直接交渉) | あり(手続きに6ヶ月〜1年程度) | あり(免責不許可事由の審査あり) |
| 信用情報への影響 | 事故情報登録(約5年間) | 事故情報登録(約5〜7年間) | 事故情報登録(約5〜7年間)+官報掲載 |
| 適した債務目安 | 借金100万〜300万円程度(安定収入必須) | 借金300万〜1000万円未満(住宅保持希望) | 収入に対して返済不能な状態全般 |
ネット上の評判を見ると、「任意整理の評判は家族や職場に知られず進められる点で高い支持を得ている」一方、元本自体が免除されるわけではないため、返済原資が確保できない層にとっては途中で破綻するリスクも指摘されています。自身の総債務額と可処分所得のバランスを客観的に見極めることが肝要です。
絶望から逆転完済へ至るプロセスとリアルな返済のコツ
多重債務の泥沼から生還し、「借金完済」を成し遂げたJ民たちの共通項を探ると、精神論ではない明確な行動パターンが存在します。
第一段階として行われているのが、「借入ルートの物理的遮断」です。クレジットカードの解約や消費者金融カードの裁断はもちろん、ギャンブル関連アプリの全削除、スマートフォンの決済機能制限など、ドーパミンを刺激する環境を徹底的に排除しています。
第二段階は、固定費の極限までの削減と可視化です。格安SIMへの移行、家賃の安い住居への転居、サブスクリプションの全解約を行い、家計簿アプリやスプレッドシートで支出を1円単位で管理。「繰り上げ返済」を行う際は、最も金利の高い借入先から集中的に潰す(アバランチ法)か、残高の少ない借入先を完済して達成感を得る(スノーボール法)のいずれかを戦略的に選択しています。
そして最終的に完済を可能にした決定打として多くの体験談で語られるのが、受任通知による督促停止の効果です。弁護士や司法書士が介入した時点で債権者からの督促が法的に止まり、精神的な平穏を取り戻した状態で返済計画に専念できたことが、再起の基盤となっています。
一般に知られていない盲点とネットの誤解|「踏み倒し」の危険性
ネット掲示板には時に「時効まで逃げ切れば借金は消える」「払わずに放置すればいい」といった無責任な言説が散見されます。しかし、法的な現実において「踏み倒し」が成立する確率は極めて低いと言わざるを得ません。
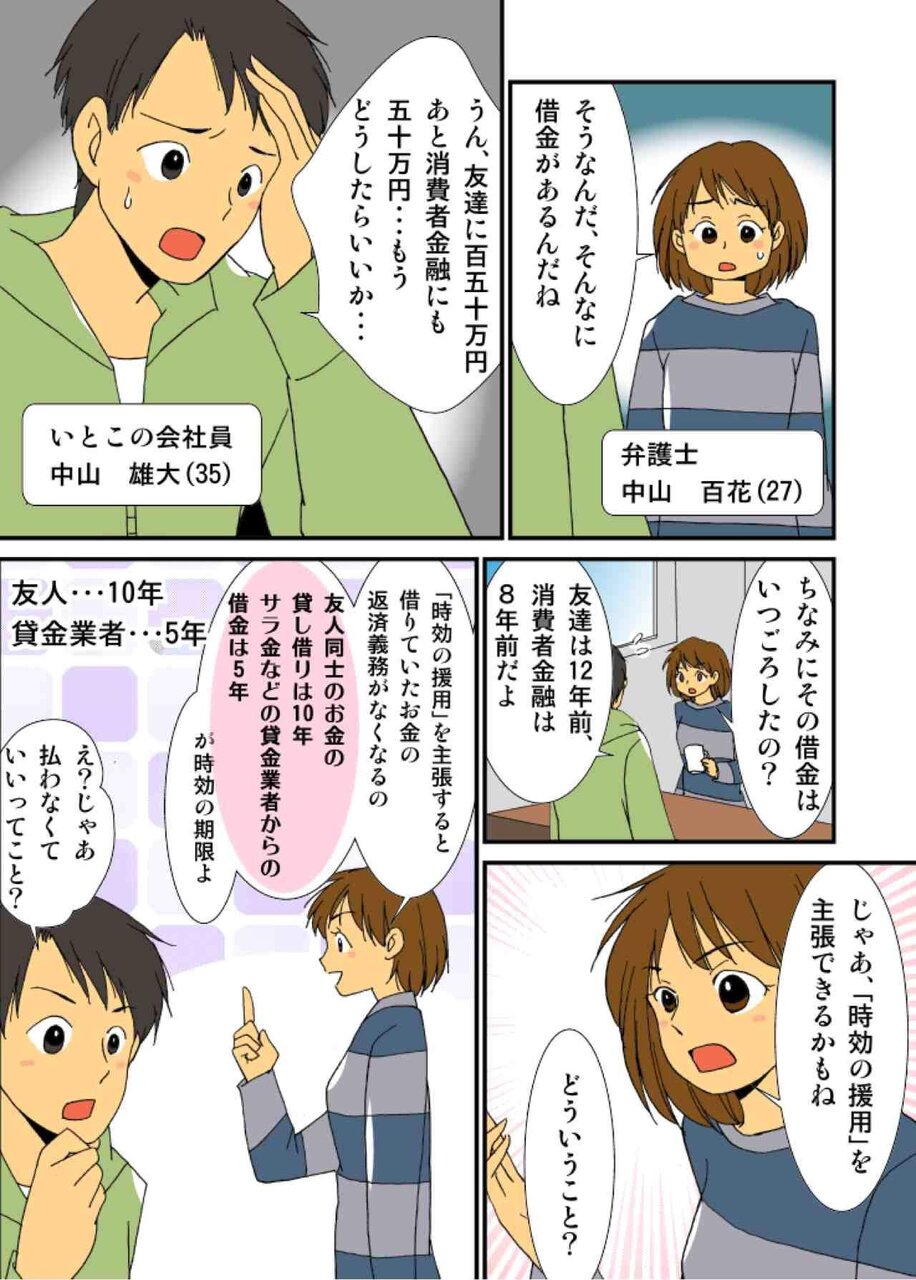
民法上、借金の消滅時効は原則として最終返済日から5年ですが、債権者側も回収のプロです。裁判所を通じて支払督促を送達したり、訴訟を提起したりすることで時効は容易に「更新(中断)」されます。判決が確定すれば時効期間はさらに10年延長され、最終的には給与や銀行口座の差し押さえ(強制執行)が実行されます。
給与が差し押さえられれば、勤務先に裁判所からの差押命令が届くため、借金の事実を隠し通すことは不可能です。また、SNS上で横行する「借金救済アカウント」や「個人間融資」の甘言に乗った結果、闇金融(ヤミ金)や特殊詐欺の受け子といった犯罪組織の罠に巻き込まれる二次被害も深刻化しています。「放置」や「裏ワザ」は事態を致命的に悪化させる悪手でしかありません。

【プロの結論】行動経済学と依存症心理から解き明かす脱出基準
借金問題の本質は、単なる金銭管理の失敗ではなく、脳の認知バイアスと密接に結びついています。行動経済学における「サンクコスト効果(埋没費用の呪縛)」と「損失回避バイアス」は、「これまでの負けを取り返したい」という強迫観念を生み出し、借金を重ねてギャンブルや投機に走らせるトリガーとなります。
また、心理学における「心理的バウンダリー(境界線)」の破綻も無視できません。家族が本人の借金を肩代わりしてしまう行為は、一見善意に見えても債務者の当事者意識を奪い、依存状態を長期化させる「共依存」の構造を作り出します。健全な再建のためには、本人が法的手続きの痛みを引き受け、自立した生活再建を図る境界線設定が不可欠です。
【プロの判断基準】自力返済を目指すべき人・直ちに専門家相談を選ぶべき人
債務の出口戦略を決定する明確なクライテリアは以下の通りです。
- 自力返済・任意整理が適している人:
- 借入総額が年収の1/3以下である。
- 毎月の手取り収入から利息分を引いても元本が確実に減っている。
- ギャンブルや無計画な浪費を完全に絶ち、継続的な家計黒字を維持できる。
- 個人再生・自己破産などの専門相談を直ちに行うべき人:
- 借入総額が年収の1/3(総量規制基準)を大幅に超えている。
- 返済のために別の金融機関から借り入れる自転車操業に陥っている。
- 2ヶ月以上の延滞が発生しており、裁判所からの督促状や一括請求が届いている。
- 自力での返済計画が立てられず、日々の生活費すら借入に依存している。
迷った段階で、法テラス(日本司法支援センター)や各弁護士会が実施する無料相談を利用することが、生活破綻を未然に防ぐ最も現実的な安全網となります。
【なんj 借金】に関するよくある質問(FAQ)
Q1:なんJでよく見かける「借金500万円」は無職やフリーターでも債務整理できますか?
A1:はい、可能です。収入がない、あるいは返済原資が確保できない場合は「自己破産」を選択することで、免責許可を得て債務をゼロにすることが法的に認められています。ギャンブルが原因の場合でも、反省の態度や生活再建の姿勢を示すことで裁判所の裁量免責が認められるケースが大半です。
Q2:任意整理を行うと職場や家族にバレる心配はありませんか?
A2:任意整理は裁判所を通さず、各債権者と個別に交渉する手続きであるため、原則として家族や勤務先に通知がいくことはありません。郵便物の受取先を弁護士事務所に指定し、給与差し押さえなどの法的措置が取られる前に着手すれば、周囲に秘密のまま解決することが十分可能です。
Q3:債務整理をすると一生クレジットカードが作れなくなりますか?
A3:一生使えないわけではありません。信用情報機関(CIC、JICC、KSCなど)に事故情報が登録される期間(いわゆるブラックリスト状態)は、手続き完了から約5年〜7年間です。この期間が経過して情報が抹消されれば、再びクレジットカードの発行や各種ローンの審査に通るようになります。
まとめ:今後の動向と失敗しないための判断基準
なんJの借金スレッドに描かれる数々のドラマは、決してネットの遠い世界の出来事ではなく、誰の足元にも口を開けている金融社会のリスクを如実に示しています。泥沼の借金地獄に陥る人々と、そこから生還を果たした人々を分けた決定的な違いは、「現実を直視し、自力救済の幻想を捨てて正しい法的手続きに踏み切れたかどうか」に集約されます。
利息の支払いに追われ、日々の平穏が失われているのであれば、一人で抱え込まずに専門機関の扉を叩くことが再起への第一歩です。正しい知識と適切な救済制度を活用し、健全な生活を取り戻すための冷徹で合理的な決断が求められます。 (出典: なんj 借金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
