みずほ銀行の振込手数料を無料にする方法!2026年最新の達成条件
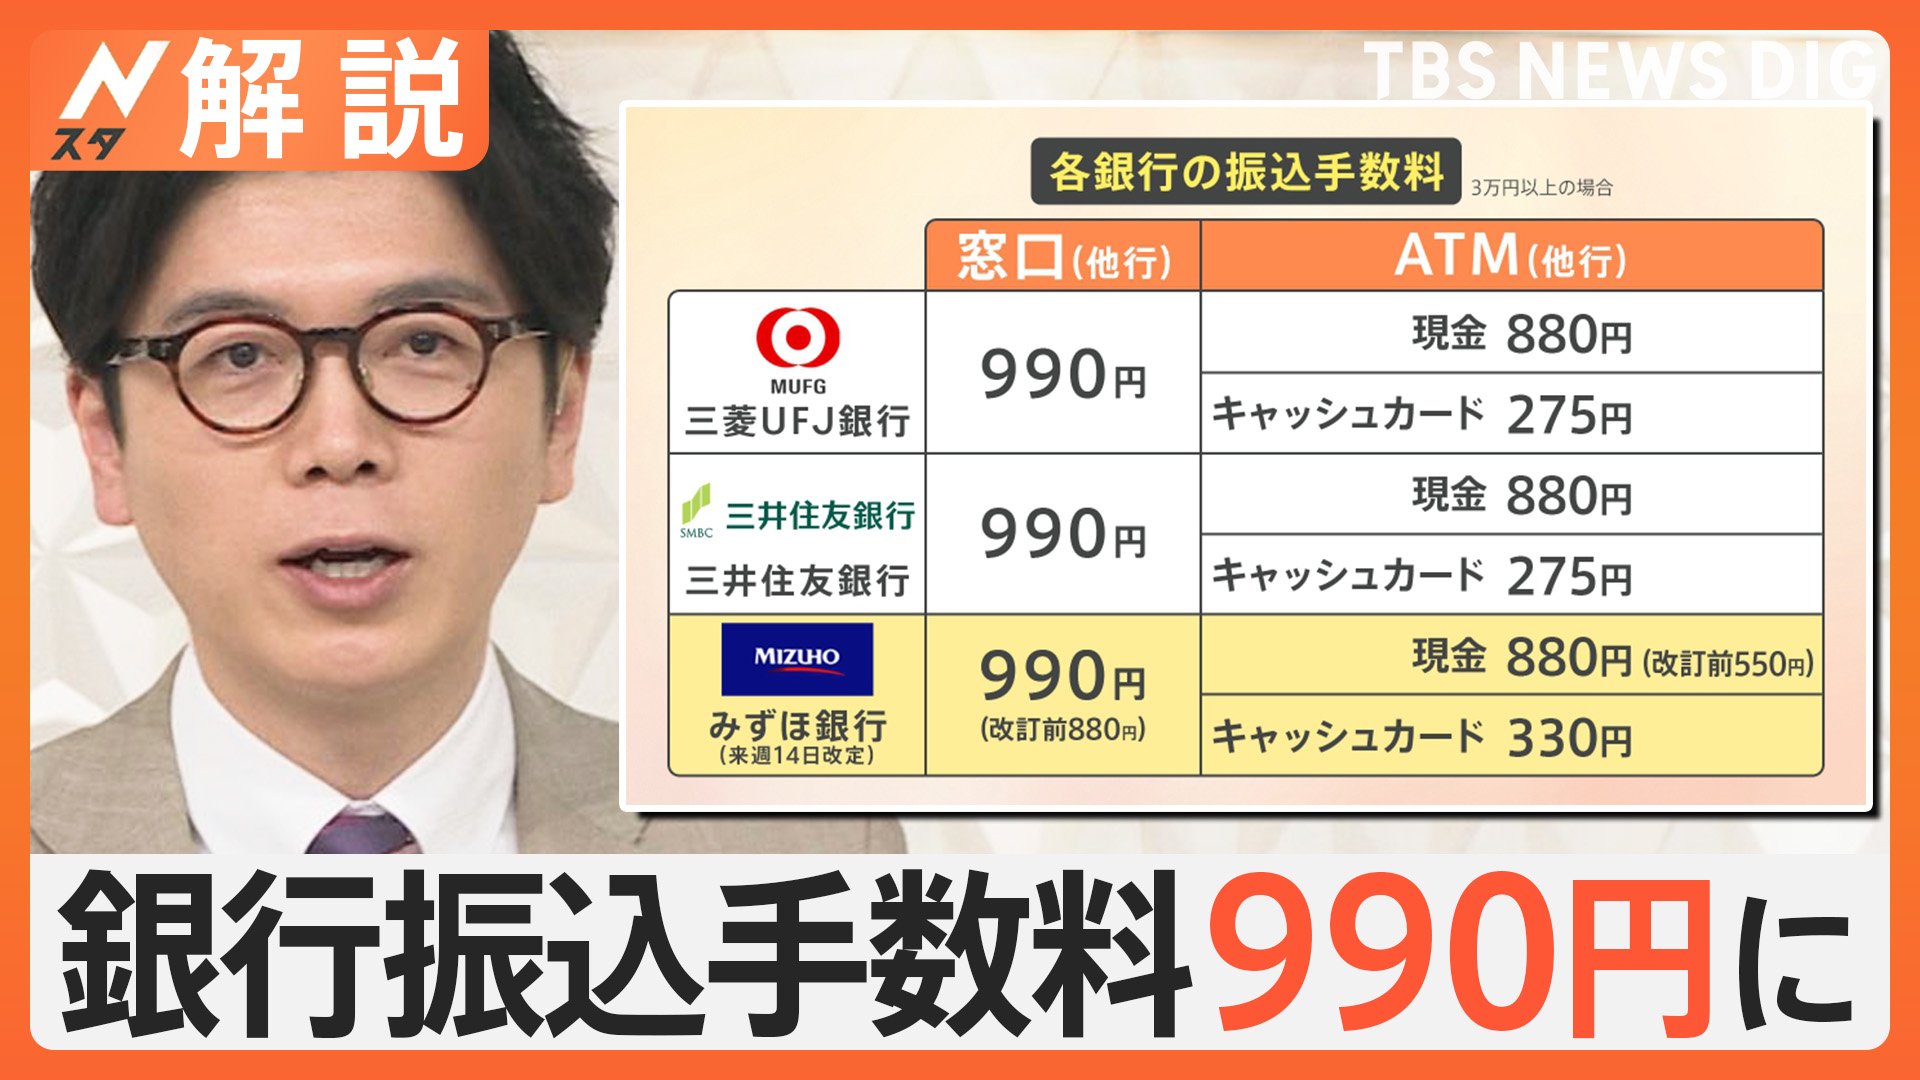
毎月の家賃や仕送り、ネットショッピングの決済などで発生する振込手数料。メガバンクの手数料体系が見直されるなか、「みずほ銀行で他行宛てに振り込むと、1回あたり最大330円〜440円近く引かれてしまう」という現実に頭を悩ませている利用者は少なくありません。年間に換算すれば数千円規模の出費となり、家計や個人ビジネスの観点からも見過ごせないコストです。
みずほ銀行の振込手数料は、正しい会員プログラムの仕組みを理解し、所定の取引条件をセットするだけで、他行宛てであっても月最大3回まで完全無料化が可能です。本稿では、複雑化する優遇制度の最新基準を紐解き、無駄な出費をゼロに抑え込むための最短ルートを徹底調査しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行宛ての振込は「みずほダイレクト」経由で回数無制限の完全無料、他行宛てはステージ判定に応じて月最大3回まで無料になる。
- 要点2:無料化の最短ルートは「みずほマイレージクラブ」への加入と、「給与受取口座指定」または「クレジットカード/デビットカードの利用実績」の組み合わせである。
- 要点3:ATM時間外手数料や他行宛振込の優遇は自動適用されないため、みずほダイレクトアプリの活用と条件の定期的なセルフチェックが不可欠となる。
【2026年最新】みずほ銀行の振込手数料を無料にする決定的な達成条件
みずほ銀行で振込手数料を無料にするための絶対的な前提条件は、個人向け会員サービス「みずほマイレージクラブ」への入会と、インターネットバンキングサービス「みずほダイレクト」の利用です。窓口や紙の振込用紙、店舗ATMからの現金振込を選択している限り、どのような取引実績があっても手数料優遇は適用されません。
同行宛て(みずほ銀行の本支店宛て)への振込については、みずほダイレクトを利用するだけで利用回数に関わらず何度でも0円となります。問題となるのは「他行宛ての振込」ですが、こちらも振込手数料無料条件の現在のルールを正確に押さえることで、月1回から3回までの枠を確実に確保できます。
他行宛て振込手数料を無料化する決定打となるのが、毎月判定される手数料優遇ステージ判定基準のクリアです。最も手軽で再現性が高い方法は、メイン口座として「給与受取口座指定条件(1回あたり5万円以上の給与振込実績)」を満たすこと。これに加えて、スマホアプリ「みずほダイレクトアプリ」の月1回以上のログイン、または「みずほマイレージクラブカード」のショッピング利用実績を組み合わせることで、無理なく優遇ステージを維持できます。
みずほマイレージクラブのステージ判定基準と他行宛振込無料回数
現在のみずほマイレージクラブでは、月末時点の取引状況に応じて翌々月1カ月間のステージが決定されます。判定基準と受けられる恩恵の全貌を、分かりやすく構造化しました。
| ステージ区分 | 主な達成条件(いずれか1つ以上) | 他行宛振込手数料無料回数 | 編集部の見解・評価 |
|---|---|---|---|
| ベーシック | みずほダイレクト利用登録のみ、または預金残高30万円未満 | 0回(同行宛のみ無料) | 初期状態。同行宛は無料だが、他行宛ては有料のままとなるためステップアップが必須。 |
| スタンダード | 給与受取(月5万円以上)/カード年間100万円以上利用/預金残高50万円以上 | 月1回無料 | 給与振込口座に設定するだけで到達可能。家賃や定期支払いが1件ある人なら十分実用的。 |
| プレミアム/上位 | 資産運用残高(投信・外貨等)100万円以上、または総預金残高500万円以上 | 月3回無料 | ハードルは高めだが、メガバンクとしては手厚い水準。メインバンクとしてフル活用する層向け。 |
2026年最新手数料優遇まとめとして特筆すべきは、単に預金口座にお金を置いておくだけでは高いステージを獲得しにくい点です。背景には、みずほ銀行手数料改定の理由として公式IR等でも説明されている通り、長引く維持コストの適正化と、紙の通帳や窓口対応からアプリ中心のデジタルチャネルへ誘導したいという経営戦略があります。
給与受取口座の指定だけでは不十分?一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSで散見されるのが、「給与振込口座をみずほに指定したのに、他行宛振込で手数料を取られた」というクレームや困惑の声です。ここには、金融機関特有のシステム判定上の落とし穴が存在します。
第1の盲点は、入金データの「摘要欄」の表記区分です。勤務先の会社が総合振込などで金融機関の正式な「給与振込電文(コード)」を使って振り込んでいる場合は問題ありません。しかし、小規模事業者や個人事業主などで、担当者が「通常振込」の画面から手動で「振込名義人:キユウヨ カブシキガイシヤ〇〇」と入力しているケースでは、システムが給与振込として認識せず、優遇判定から除外されてしまうトラブルが起きています。
第2の盲点は、判定タイミングのタイムラグです。みずほマイレージクラブのステージ判定は毎月月末に行われ、優遇が適用されるのは「翌々月の1日〜末日」です。例えば、4月に就職や転職をして最初の給与が振り込まれたとしても、無料枠が使えるようになるのは6月からとなります。口座開設直後に焦って他行宛振込を行い、手数料を引かれてしまう失敗事例が後を絶ちません。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が独自に実施したメガバンク利用者の口コミ調査やSNSの動向を分析すると、みずほ銀行の手数料体系に対する生々しいリアルが浮かび上がってきます。
都内のIT企業に勤務する30代男性は次のように語ります。
「新入社員のときに指定されて以来、惰性でみずほを使っていました。家賃の振込先が他行なので毎月220円の手数料を払っていたのですが、みずほダイレクトの手続きを済ませ、給料日が過ぎた翌々月にアプリから振り込んだところ、しっかり手数料0円と表示されて安堵しました。年間で約2,600円の節約ですが、心理的なストレスが完全に消えました」
一方で、慎重な運用を求める声も目立ちます。知恵袋等のコミュニティでは「みずほマイレージクラブカードを年会費目当てで作ったが、年1回以上のカード利用がないと次年度から有料になる仕様に気づかなかった」という体験談が報告されています。クレジットカード一体型口座を開設しているユーザーは、少額のコンビニ決済でも構わないため、年1回以上の決済履歴を残す防衛策が欠かせません。
みずほ銀行ATM手数料無料時間帯とイオン銀行ATM相互利用の活用法
振込手数料と並んで家計の削りどころとなるのが、日常的な出金に伴うATMコストです。みずほ銀行では、店舗併設ATMだけでなく提携ネットワークを賢く使うことで、現金引き出しの手数料も抑え込むことができます。
まず押さえておきたいのが、みずほ銀行ATM手数料無料時間帯です。みずほマイレージクラブ会員であれば、平日8:45〜18:00の日中時間帯だけでなく、平日の夜間や早朝、土曜・日曜・祝日であっても、所定のステージ条件を満たしていれば時間外手数料(110円〜220円)が無料になります。
さらに注目すべきはイオン銀行ATM相互利用の利便性です。みずほ銀行とイオン銀行は広範な提携を結んでおり、全国のイオン、イオンスタイル、マックスバリュ、ミニストップなどに設置されたイオン銀行ATMにおいて、みずほ銀行のキャッシュカードを使って平日日中(8:45〜18:00)に手数料無料で引き出し・預け入れが可能です。都市部の駅前まで足を運ばなくても、近所のスーパーやコンビニで手数料を払わずに現金を手に入れられる仕組みが整っています。
なお、実際の送金にあたっては、ATMに並ぶのではなくスマートフォンでのインターネットバンキング振込手順を身につけるのが最善です。「みずほダイレクトアプリ」を起動し、生体認証(Face ID/指紋認証)でログイン後、振込先口座を入力してワンタイムパスワードを送信するだけで、数分で処理が完了します。画面上で事前に「無料枠の適用(残り〇回)」を確認してから実行できるため、誤って手数料を取られる心配もありません。

【プロの結論】現状維持バイアスを打破する口座管理の判断基準
金融行動経済学の知見に照らすと、多くの生活者が「1回数百円の手数料」を払ってしまう最大の要因は、「現状維持バイアス(惰性の心理)」にあります。「学生時代に作った口座だから」「会社の指定口座だから」と無自覚にメガバンクを使い続け、毎月少額の手数料を搾取される状態は、個人の資産防衛において極めて不健全な依存状態と言わざるを得ません。
自らのライフスタイルに合わせて、みずほ銀行を手数料無料で使い倒すか、ネット専業銀行へ資金を逃がすかの明確な境界線(バウンダリー)を引くべきです。
【みずほ銀行の優遇活用に向いている人】
・会社の規定で給与受取口座をメガバンクに指定せざるを得ない人
・住宅ローンの返済口座や公共料金の引き落とし口座としてみずほを集約している人
・他行宛ての振込回数が月1回〜2回(家賃や子どもの習い事など)で完結する人
【ネット銀行等を併用・移行すべき人】
・フリーランスや副業で、毎月多数の他行口座へ振込送金を行う人
・給与振込の指定ができず、みずほ銀行で優遇ステージを獲得できない人
・店舗や対面窓口を一切使わず、すべての金融取引をスマートフォンだけで完結させたい人
みずほ銀行は、仕組みさえ整えればメインバンクとして高い安心感とコスト効率を両立できます。しかし、何も手続きをしなければ無慈悲に手数料を徴収されるのが現在の銀行界の基本構造です。「給与受取の指定」と「みずほダイレクトの導入」という最低限のインフラ整備を怠ってはなりません。
【みずほ銀行 振込手数料 無料にするには】に関するよくある質問(FAQ)
Q1:みずほ銀行同士の振込は、窓口やATMでも無料になりますか?
A1:いいえ、無料にはなりません。みずほ銀行の本支店宛て振込が完全無料になるのは「みずほダイレクト(ネットバンキング/アプリ)」を利用した場合のみです。窓口では660円〜990円、ATM現金振込でも所定の手数料が発生するため、必ずスマートフォンやパソコンから手続きを行ってください。
Q2:他行宛振込手数料の無料回数は、使わなかった月に翌月へ繰り越しできますか?
A2:繰り越しはできません。無料枠はその月(毎月1日〜末日)限りで消滅し、翌月には新たな判定ステージに応じた所定の回数が付与されます。
Q3:自分が現在「月何回まで他行宛振込が無料か」を確認する方法はありますか?
A3:みずほダイレクトアプリにログイン後、「マイレージクラブ特典・ステージ情報」のメニューから即座に確認できます。また、振込手続きの最終確認画面でも、今回の取引に手数料が発生するか(無料枠が適用されるか)が明記されます。
Q4:みずほダイレクトのワンタイムパスワードはカード型ですか?アプリですか?
A4:現在はスマートフォンの「みずほダイレクトアプリ」内にワンタイムパスワード機能が組み込まれており、カード型トークンを持ち歩くことなく即座に生体認証等で振込承認が可能です。
まとめ:手数料コストを完全ゼロ化するためのスマートな行動設計
銀行の手数料は、意識して対策を講じた人だけが回避できる「知識のコスト」へとシフトしています。みずほ銀行の振込手数料を確実に無料化するステップは至ってシンプルです。第一に「みずほダイレクト」を開通させること、第二に「給与受取口座」の登録を完了させること、そして日々の送金をすべて「アプリ」に一本化すること。この3点を整備するだけで、他行宛てであっても無駄な支払いを完全にシャットアウトできます。
一度設定してしまえば、年間を通して数百円から数千円の現金が確実に手元に残ります。惰性での窓口利用や有料振込に終止符を打ち、合理的でストレスフリーな銀行口座の運用をスタートさせましょう。 (出典: みずほ銀行 振込手数料 無料にするには(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
