みずほ銀行コンビニATM手数料を無料にする条件と知られざる盲点
街中のセブン-イレブン、ローソン、ファミリーマートに設置された提携ATMは、急な現金調達や取引において欠かせないインフラです。しかし、日常的に利用する中で「時間外手数料として220円が引かれていた」「無料だと思っていたら手数料が発生していた」といった苦い経験を持つ利用者は少なくありません。
メガバンク各社がATM網の再編とデジタルシフトを加速させる中、みずほ銀行における提携コンビニATMの利用ルールも段階的な見直しが進んでいます。知らず知らずのうちに積み重なる手数料の損失を防ぎ、最も効率的に各種コンビニATMを使いこなすための実践的な知識と判断基準を現場取材の視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
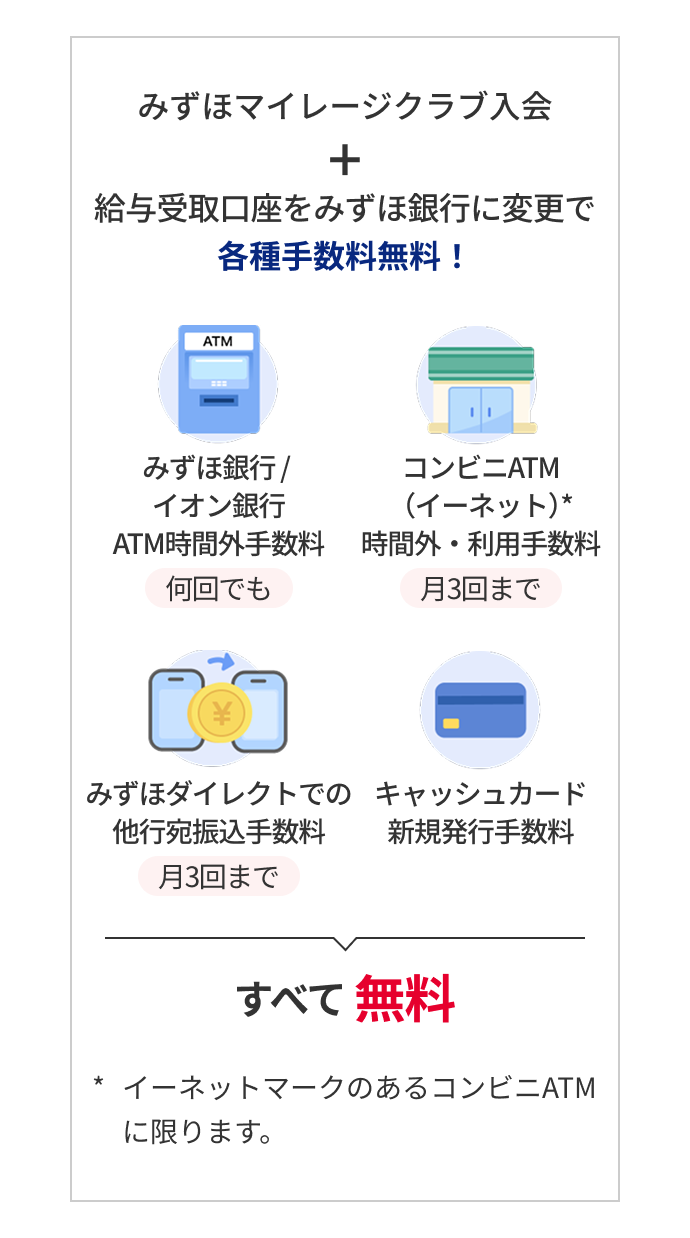
- 要点1:セブン・ローソン・イーネットでの出金は原則110〜220円(時間帯・曜日により最大330円)の手数料が発生するが、みずほマイレージクラブの優遇条件を満たせば月最大3回まで完全無料化できる。
- 要点2:コンビニATMでは硬貨(小銭)の入出金や通帳記入が構造上一切不可能であり、月曜早朝などのシステムメンテナンス時間帯には利用制限が発生する。
- 要点3:みずほダイレクトの契約と残高・給与受取などの条件判定を組み合わせることで、不要なコストを徹底排除したスマートな資金管理が可能となる。
- 要点4:行動経済学的な視点からも、都度発生する手数料支出は年単位で資産形成の隠れた阻害要因となるため、事前の使い分け設計が極めて有効である。
【2026年最新】みずほ銀行コンビニATMの手数料体系と無料時間帯の全貌
みずほ銀行のキャッシュカードを利用して提携コンビニATMで取引を行う場合、利用する端末ブランド(セブン銀行、ローソン銀行、イーネット)や曜日、時間帯によって手数料が細かく分類されています。公式発表資料および提携各社の仕様データに基づき、基本的な手数料体系を整理しました。
| 提携ATM・利用区分 | 詳細・数値データ(利用可能時間・通常手数料) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行 ATM (お引き出し・お預入れ) | 【平日 8:45〜18:00】110円 【平日 時間外/土日祝】220円 ※預入れも出金と同額の手数料が発生 | 大手他行:110〜220円(一部無料化ステージあり) | 全国のセブン-イレブンで即座に使える利便性がある反面、無条件での無料時間帯は存在しない点に注意が必要。 |
| ローソン銀行 ATM (お引き出し・お預入れ) | 【平日 8:45〜18:00】110円 【平日 時間外/土日祝】220円 ※24時間稼働(月曜早朝等メンテ除く) | 流通系ATM標準水準(110〜330円) | ローソン店舗内でのアクセス性に優れるが、セブン銀行同様に平日の日中であっても基本手数料110円が必要。 |
| イーネット ATM (ファミリーマート等) | 【平日 8:45〜18:00】110円 【平日 時間外/土日祝】220円 ※みずほマイレージクラブ特典の対象 | メガバンク提携基準(時間帯別課金) | ファミリーマート等に設置されており、条件達成による優遇回数を消費して手数料ゼロで利用するのが鉄則。 |
| みずほ銀行店舗内 ATM (比較参考) | 【平日 8:45〜18:00】無料 【平日 時間外/土日祝】110〜220円 ※通帳・小銭の取り扱い可能 | 自行内ATM標準(平日日中無料) | 平日の日中に立ち寄れる環境であれば、コンビニATMよりも自行設置端末を利用する方がコスト面で確実。 |
みずほ銀行のコンビニATM手数料改定の推移を検証すると、提携ATMの維持コスト増加に伴い、無条件で無料で引き出せる時間帯は基本的に設定されていません。平日日中であっても1回あたり110円、夜間や土日・祝日には220円が課金される仕組みとなっています。

【真相解明】思わぬ手数料で損しないための「みずほマイレージクラブ」攻略法
「コンビニATMで現金を引き出しただけなのに手数料を取られていた」という不満の背景には、会員制サービスである「みずほマイレージクラブ」の判定条件に関する誤解が存在します。所定の取引条件を満たすことで、提携コンビニATM(イーネット・ローソン銀行・セブン銀行)の手数料を月最大3回まで無料に抑えることが可能です。
無料優遇を受けるためのコア条件は、インターネットバンキングサービス「みずほダイレクト」の契約・利用登録を行った上で、以下のいずれかの取引実績を満たすことです。
【ATM手数料が無料になる主な判定条件】
・給与受取口座の指定:みずほ銀行口座を給与受取口座として設定し、実際に所定の給与振込実績がある場合(月1回〜最大3回無料)。
・資産運用残高または預金残高:預金残高や投資信託・外貨預金などの資産運用商品残高が一定基準(資産運用商品の残高あり、または総残高500万円以上など)を満たしている場合。
・クレジットカード・デビットカードの利用:みずほマイレージクラブカード(クレジットカード)の年間利用額実績、またはキャッシュレス決済の連動取引がある場合。
・住宅ローン等の借入:みずほ銀行で住宅ローンや各種目的別ローンを利用している場合。
判定は毎月行われ、条件を満たした翌々月(または翌月所定期間)に優遇が適用されます。無料回数の残枠は「みずほダイレクトアプリ」のトップ画面からリアルタイムで確認できるため、出金前にアプリで当月の残り利用枠を把握しておくことが手数料事故を防ぐ最短ルートです。
【実態検証】利用者の生の声と現場目線で見えたリアル
当編集部が実施したWebアンケートやSNSコミュニティでの利用実態調査では、利便性を評価する声の一方で、システムの仕様や手数料の仕組みに対する戸惑いの声が多数寄せられています。
「週末の飲み会帰りにセブン銀行で急ぎ2万円を下ろしたら、220円の手数料が引かれていて地味にショックだった。平日の昼間でもコンビニだと110円取られることを後から知った」(30代・IT企業勤務男性)
「ファミリーマートのイーネットで入金した際、自行ATMと同じ感覚で無料だと思い込んでいたが、ステージ条件が外れていて手数料がかかってしまった。給料の振込口座を一時的に別口座へ変更したのが原因だった」(20代・公務員女性)
「ローソン銀行ATMで画面案内に従って操作したが、通帳記帳のボタンが見当たらず戸惑った。コンビニ端末では通帳が使えないことをその場で店員さんに聞いて初めて理解した」(40代・自営業男性)
現場取材から浮き彫りになったのは、多くのユーザーが「入金(預入れ)はどこのATMでも無料」「提携コンビニなら平日日中は無料」という過去の慣習や他行の仕組みと混同している点です。みずほ銀行におけるコンビニATM利用では、出金だけでなく入金時にも同額の手数料が発生するというルールが盲点となっています。
一般に知られていない盲点とネットの誤解|小銭・限度額・営業時間の罠
ネット上のQ&Aサイト等で頻出する誤解について、実機仕様と公式規定に基づく検証結果を明記します。
盲点1:硬貨(小銭)の取り扱いは完全不可
コンビニに設置されているセブン銀行、ローソン銀行、イーネットのATMは、構造的に紙幣のみに対応したコンパクト設計となっています。そのため、端数の小銭を入金することや、1,000円未満の硬貨を引き出すことは一切できません。1円単位の支払いや端数整理を行いたい場合は、店舗併設のみずほ銀行ATMを利用するか、みずほダイレクトを用いたキャッシュレス決済・口座振替を活用する必要があります。
盲点2:24時間営業店舗でも「深夜・早朝のシステム休止」がある
コンビニ店舗自体は24時間営業であっても、銀行システム側の定期メンテナンス時間中はATM機能が停止します。具体的には以下のスケジュールで取り扱いが制限されます。
・毎週月曜日 0:00〜7:00:システム定期休止のため利用不可
・土曜日 22:00〜翌日曜日 8:00:システムメンテナンスによる利用制限時間帯あり
・祝日・年末年始:該当曜日に準じた取り扱いとなり、深夜帯のサービス休止が発生する場合がある
盲点3:振込限度額・出金限度額の個別制限
コンビニATMにおける1日あたりのキャッシュカード出金限度額は、初期設定で原則50万円(磁気ストライプ取引やICチップ取引の設定状況により変動)となっています。また、ATMからの現金振込機能は端末により非対応の場合が多く、カード振込を行う場合でも所定の限度額が適用されます。まとまった資金移動を行う場合は、事前にみずほダイレクト上で限度額の引き上げ設定を行うか、オンライン送金を利用するのが賢明です。
【プロの結論】行動経済学から紐解くATM手数料の心理的罠と賢い使い分け基準
行動経済学において、数百円程度の少額支出は「ペイン・オブ・ペイング(支払いの痛み)」が希薄化しやすく、無意識のうちに年間数千円から数万円の資産流出を招く要因として知られています。1回220円の手数料であっても、月3回利用すれば年間7,920円に達し、現在の超低金利下における預金利息を遥かに上回るマイナスインパクトをもたらします。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
コンビニATM利用が適している人:
・給与振込や残高基準をクリアし、みずほマイレージクラブで毎月複数回の無料枠を確保している人
・みずほダイレクトアプリを常時活用し、手数料無料回数の残数を把握した上で計画的に出金できる人
・キャッシュレス決済を主軸とし、現金利用を月1〜2回の計画的引き出しに限定している人
コンビニATM利用に慎重になるべき人:
・マイレージクラブの条件を満たしておらず、毎回110円〜220円の手数料を支払って現金を引き出している人
・数千円単位の細かな出金を頻繁に繰り返し、都度手数料を課金されている人
・硬貨の入出金や通帳記入を日常的に必要としている人
無駄なコストを徹底的に排除するためには、「給与受取+みずほダイレクト」の組み合わせで無料優遇枠を確実に確保し、現金の引き出し回数自体を最小限に抑えるキャッシュレス併用型のライフスタイルへの移行が最も合理的です。

【みずほ銀行 atm コンビニ】に関するよくある質問(FAQ)
Q1:セブン銀行やローソン銀行でみずほ銀行の通帳記帳はできますか?
A1:できません。セブン銀行、ローソン銀行、イーネット等のコンビニ設置ATMはすべて通帳記帳機能に非対応です。記帳が必要な場合は、みずほ銀行の店舗内ATMを利用するか、「みずほダイレクトアプリ」のデジタル通帳(通帳レス口座)機能で取引履歴を確認してください。
Q2:イーネットATMでみずほ銀行の口座に入金する際、手数料はかかりますか?
A2:原則として平日日中は110円、時間外および土日・祝日は220円の手数料が発生します。ただし、みずほマイレージクラブの優遇条件を満たしている場合、付与された無料回数の範囲内であれば入金手数料も無料となります。
Q3:コンビニATMから他行宛てに振り込みを行う場合の限度額はいくらですか?
A3:キャッシュカードを利用した振込の場合、口座に設定された「1日あたりの振込限度額」(初期設定は50万円〜100万円程度、個人の設定により異なる)の範囲内で取引可能です。ただし、コンビニATMでは現金のみでの直接振込は取り扱っていないため、必ずキャッシュカードが必要となります。
Q4:自分が今月あと何回コンビニATMを手数料無料で使えるか確認する方法はありますか?
A4:「みずほダイレクトアプリ」へログイン後、アカウント情報またはマイレージクラブの特典確認ページを開くことで、当月適用されている優遇ステージおよびコンビニATMの残り無料回数を即座に確認できます。
まとめ:手数料ゼロを徹底するスマートな資産管理術
みずほ銀行の提携コンビニATMは、全国どこでも24時間近い利便性を提供する強力なツールである一方、仕組みを理解しないまま利用すると確実なコスト負担が発生します。
手数料を一切支払わずに使い倒すための鉄則は極めて明快です。みずほダイレクトの登録と給与口座等の連携を完了させてマイレージクラブの優遇を獲得し、アプリで残り回数をチェックしながら計画的に利用すること。そして、小銭の扱いや通帳記帳が必要なケースでは無理にコンビニ端末を使わず、店舗ATMやデジタルサービスへと適切に切り替えることです。
デジタルバンキングの機能とコンビニのリアルな拠点を賢く使い分け、無駄な支出をゼロに抑えたスマートな資金管理を実践していきましょう。 (出典: みずほ銀行 atm コンビニ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
