みずほ銀行を手数料無料で使い倒す条件|2026年最新改定の真相
メガバンク各社がATM網の再編やデジタルシフトを加速させる中、「給与口座だから」と油断して知らぬ間に手数料を引かれていた経験を持つ方は少なくありません。かつて当たり前だった「自行ATMならいつでも無料」「条件を満たせば他行宛ても無制限に無料」という時代は終わりを告げ、銀行取引におけるコスト意識の差が年間数千円から数万円の可処分所得の差となって跳ね返る時代を迎えています。
日銀の金融政策正常化に伴う金利ある世界の復活と並行して、大手行は無人店舗の拡充やアプリ完結型取引への誘導を一段と強めています。本稿では、複雑化する優遇プログラムの仕組みを解き明かし、日常の現金の引き出しから他行への送金まで、1円も無駄なコストを支払わずに済む具体的な達成ルートと最新防衛策をジャーナリスティックな視点から検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年におけるみずほ銀行の手数料無料化は「みずほマイレージクラブ」のステージ判定と「みずほダイレクト」の利用が必須条件。
- 要点2:給与受取やキャッシュレス決済実績の組み合わせにより、自行ATM時間外・コンビニATM・他行宛振込の手数料を合法的にゼロ化可能。
- 要点3:提携先であるイオン銀行ATMの戦略的活用や前々月末判定のタイムラグを把握しないと、予期せぬ「手数料課金」の罠に陥る。
【2026年最新】みずほ銀行の手数料無料条件とは?改定の真相に迫る
2026年の金融界において、メガバンクの手数料体系はかつてないほどの選別期に突入しています。みずほフィナンシャルグループが公表している決算説明資料やDX推進ロードマップを参照すると、実店舗や紙の通帳の維持コストを抑制し、デジタルネイティブな顧客層を優遇する方針がより一層鮮明になっています。2026年最新のみずほ銀行手数料改定の底流にあるのは、単なるサービス切り下げではなく「デジタル取引へ移行した顧客への資源集中」です。
ネット上ではしばしばみずほ銀行の手数料改悪の真相といったセンセーショナルな言説が飛び交いますが、その本質は「受動的に使っている層への負担増」と「能動的に設定を整えた層への優遇強化」の二極化に他なりません。具体的には、インターネットバンキングである「みずほダイレクト」の利用と、会員制サービス「みずほマイレージクラブ」への登録を済ませていない場合、平日夜間や休日の現金引き出し、他行宛の振り込みで最大330円〜440円のコストが容赦なく発生します。
メガバンク各行が共通して直面しているのは、全国のATM網の維持管理費用とセキュリティ対策コストの高騰です。手数料をタダにするためのファーストステップは、感情的な不満を抱くことではなく、銀行側が提示する「優遇基準のルールブック」を論理的に攻略することにあります。
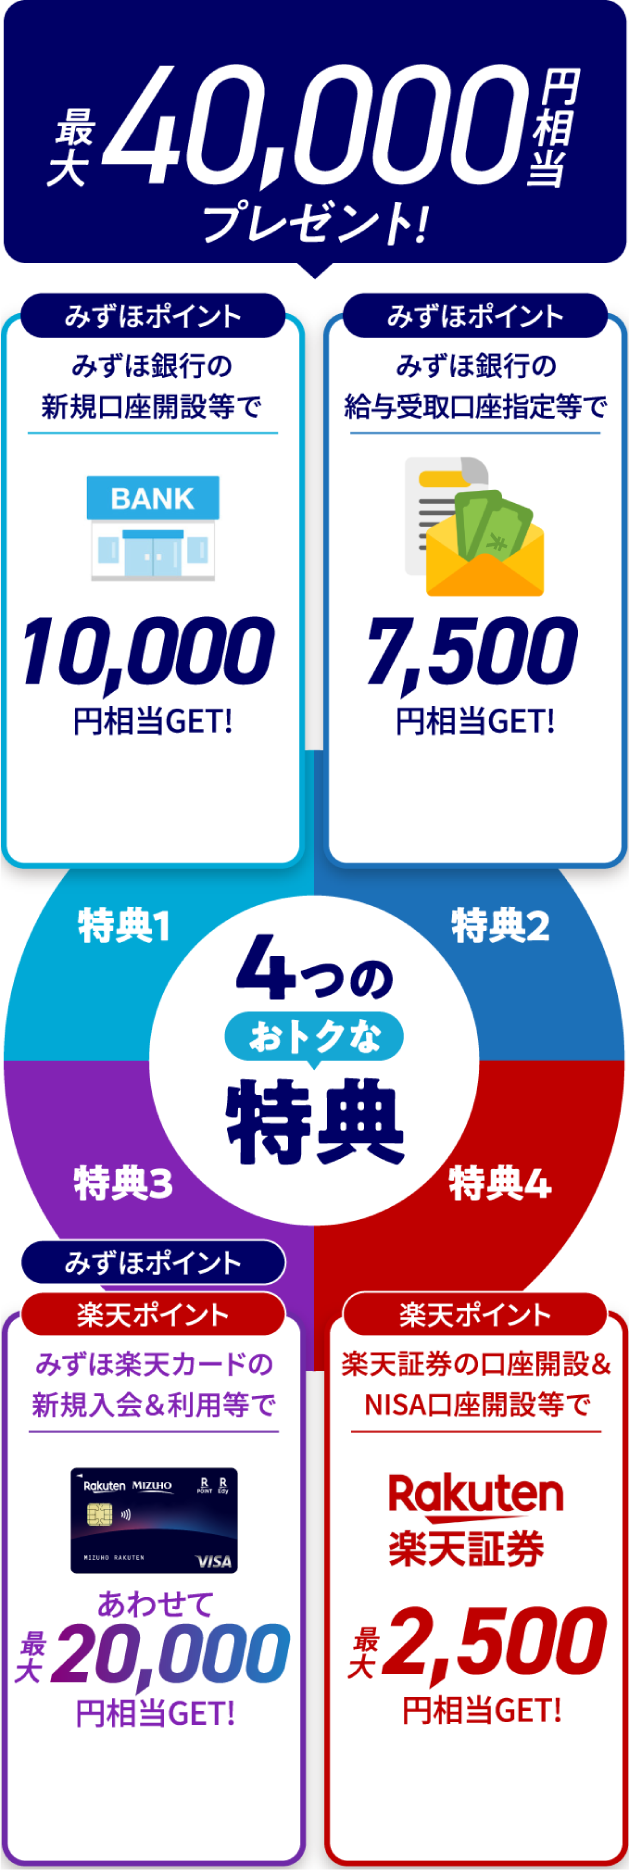
みずほマイレージクラブの判定基準|ステージ別の特典と達成ルート
みずほ銀行で手数料優遇を受けるための心臓部が「みずほマイレージクラブ」です。このプログラムは、利用状況に応じてステージが判定され、翌々月の1カ月間にわたり各種手数料が免除される仕組みを採用しています。みずほマイレージクラブの判定基準をクリアできるかどうかが、無駄な出費を根絶する最大の分水嶺となります。
最もハードルが低く、費用対効果が高いアプローチが給与受取による手数料優遇の理由と仕組みを理解することです。1回あたり5万円以上の給与受取実績を口座に持たせることで、自行ATMの時間外手数料が完全無料になるだけでなく、他行宛て振込の無料枠が付与されるベースラインに到達します。銀行側が給与受取口座を優遇する理由は極めて合理的で、生活資金のメイン口座として定着させることで、預金量と付随する決済ビジネスを囲い込めるためです。
また、保有しているだけでメリットを生むのが青いマイレージクラブカードの特典詳細です。クレジット一体型やデビット一体型のキャッシュカードを契約し、月1回以上のショッピング利用や携帯電話料金・光熱費などの固定費決済に設定しておくだけで、判定取引を容易に維持できます。資産運用残高が数十万円規模に満たない若年層や単身者であっても、この「給与受取+キャッシュレス決済1件」という黄金ルートを押さえておけば、最上位に近い恩恵を享受することが可能です。
【徹底比較】コンビニATM・他行宛振込の手数料と無料時間帯のすべて
日常使いで最も差がつくのが、街中のATM利用時とネットバンキングを通じた振込手数料です。みずほ銀行のキャッシュカードは、利用する提携端末や時間帯によって課金ルールが大きく異なります。
特に盲点となりやすいのがコンビニATM引き出しの無料時間帯と対象コンビニの差異です。セブン-イレブンに設置されているセブン銀行、ローソンに設置されているローソン銀行、そしてファミリーマート等に設置されているイーネットATMの無料回数は、マイレージクラブのステージに応じて厳格に月1回〜3回等の制限が設けられています。規定回数を超過すると、1回あたり110円〜220円が差し引かれます。
一方で、メガバンクの中でみずほ銀行独自の圧倒的アドバンテージとなっているのが、イオンフィナンシャルサービスとの提携によるイオン銀行ATMのみずほ手数料優遇です。みずほ銀行の顧客は、イオン銀行の店舗外ATMを含む端末において、平日の日中時間帯(8:45〜18:00)に手数料無料で現金の引き出し・預け入れが行えます。休日に現金が必要になった際も、みずほ銀行のATM土日手数料の免除条件を満たしていれば、余計な出費を完全に回避できます。
| チャネル・取引項目 | 優遇適用時の詳細・数値データ | 一般的な基準・未適用時の相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行 本支店ATM | 条件達成で24時間・土日祝も手数料0円 | 時間外および土日祝は110円〜220円 | 給与振込等の基本条件さえ満たせば最も手堅くコストを防御できる防衛線。 |
| 提携コンビニATM (イーネット・ローソン・セブン) | ステージ判定により月1回〜最大3回まで無料 | 1回あたり110円〜220円(深夜・休日は最大額) | 回数制限があるため緊急用として割り切り、月初の計画的な出金が推奨される。 |
| 提携イオン銀行ATM | 平日8:45〜18:00の引き出し・預け入れが無制限0円 | 時間外・土日祝は110円〜220円が発生 | ショッピングモールやまいばすけっと併設機が使えるため、利便性は極めて高い。 |
| みずほダイレクト (他行宛振込手数料) | ステージ達成で月1回〜最大3回まで完全無料 | ネット完結でも1回あたり165円〜330円 | 家賃送金や他行送金での威力が絶大。みずほダイレクト振込手数料無料枠の死守が鉄則。 |
オンライン送金においても、みずほ銀行の他行宛振込無料化の枠を確保できているかは死活問題です。みずほダイレクトアプリを定期的に起動し、判定条件をクリアしていれば、毎月かかる家賃や習い事の月謝送金コストを年間で数千円単位で浮かせることが可能です。

【実態検証】利用者の生の声と現場目線で見えたリアルな損益分岐点
大手金融機関のユーザーコミュニティやソーシャルメディア上の声を多角的に検証すると、カタログスペック上の「無料」と実生活での体感値には少なからぬギャップが存在することが浮き彫りになります。
都市部のオフィス街で働く30代会社員からの報告では、「会社の指定でみずほ銀行を給与口座にしているが、ランチタイムにオフィスビル内のコンビニATMに駆け込んだところ、無料回数をすでに使い切っており220円引かれていた」というケースが散見されます。給与受取だけで得られるコンビニATMの無料回数は決して無限ではありません。現金決済が減ったとはいえ、割り勘や冠婚葬祭などで突発的に現金が必要になった際の「引き出し忘れ」が、結果として手数料負担を招いている実態が伺えます。
一方、現場の主婦層やフリーランスの間で高評価を得ているのが、生活圏内にあるイオングループ店舗を活用した立ち回りです。「近所のスーパー(まいばすけっと)に設置されているイオン銀行ATMが、平日日中にみずほの手数料ゼロで使えるため、わざわざ駅前のみずほ銀行支店まで歩く必要がなくなった」という声は少なくありません。支店網のスリム化が進む中、リアル店舗の立地難民にならないための生活防衛ルートを確立している利用者は、極めて高い満足度を維持しています。
一般に知られていない盲点とネットの誤解|「改悪」と騒がれる背景を暴く
情報空間において「みずほの手数料が改悪された」と短絡的に拡散される背景には、利用者の認識不足に起因するいくつかの典型的な誤認があります。
第一の盲点は、判定基準のタイムラグ(前々月実績の原則)です。例えば、4月に給与口座への指定やクレジットカード利用条件を達成したとしても、マイレージクラブの優遇が反映されるのは「6月1日」からとなります。この「前々月の取引状況で当月のステージが決まる」という銀行特有のタイムラグを理解していないユーザーが、「今月口座を作って給与が入ったのに、月末のATMで手数料を取られた」とSNS上で不満を吐露する構図が後を絶ちません。
第二の誤解は、紙の通帳発行・継続利用にかかるコストの混同です。現在のみずほ銀行では、新規開設時に紙の通帳を発行する場合や繰越時に一定の手数料を徴収する体系(通帳発行手数料)が導入されています。これを「口座維持手数料の有料化」や「ATMの完全有料化」と誤認し、パニック的に解約を検討する利用者が一定数存在します。デジタル通帳である「みずほe-口座」を選択していれば費用は一切発生せず、むしろ優遇判定において有利に働く設計になっています。
行動経済学の観点から見れば、人間には「一度手に入れた無料特典を奪われることへの過剰な痛み(損失回避バイアス)」が存在します。メガバンクが手数料体系をアップデートするたびに巻き起こる「改悪」コールは、旧来の昭和・平成型窓口モデルからデジタル完結型モデルへの移行に伴う摩擦熱と言えるでしょう。
【プロの結論】みずほ銀行で無料優遇を最大化できる人・見直すべき人の判断基準
すべての利用者がみずほ銀行で等しく恩恵を受けられるわけではありません。自身のライフスタイルと照らし合わせ、以下の基準で継続利用か他行併用かを冷静にジャッジすることが肝要です。
【みずほ銀行の手数料優遇を最大化できる人】
- 給与振込口座として指定できる会社員・公務員:最低条件である「自行ATM時間外無料」と「他行振込無料枠」をノーコストで自動獲得できるため、最も相性が良い層です。
- 生活圏にイオンやまいばすけっとが存在する人:イオン銀行ATMを平日日中にフル活用できるため、みずほの支店・出張所が近くになくてもATM難民化を完全に回避できます。
- スマホアプリ「みずほダイレクト」で資金管理を完結できる人:紙の通帳を廃止し、e-口座へ一本化することで余計な維持手数料を遮断し、デジタル優遇をフル享受できます。
【口座運用の見直しやネット銀行併用を検討すべき人】
- 給与受取口座に設定できず、預金残高も30万円未満の人:優遇ステージが最低ランクに留まり、時間外ATMや振込のたびに手数料を搾取されるため、預金口座としての経済的合理性が失われます。
- 深夜や週末にセブン-イレブン等のコンビニATMを月4回以上使う人:提供されるコンビニ無料枠を確実に超過し、年間数千円の手数料流出が確定するため、回数無制限に近いネット銀行(ソニー銀行や住信SBIネット銀行など)の併用が不可欠です。
- 対面窓口や紙の通帳への記帳に強いこだわりがある人:将来的な各種手続きの有料化ペナルティを直撃するため、シニア層も含めて取引スタイルの再考が求められます。
【みずほ銀行 無料】に関するよくある質問(FAQ)
Q1:給与受取口座に設定するだけで、他行宛ての振込手数料は無料になりますか?
A1:給与受取(1回5万円以上)に加え、インターネットバンキング「みずほダイレクト」の契約および初回利用登録を済ませていることが必須条件となります。窓口や通常のATMから他行へ送金した場合は所定の手数料が発生するため、必ずスマートフォンやPCの「みずほダイレクト」画面から手続きを行う必要があります。
Q2:土日や祝日にみずほ銀行のATMでお金を引き出すと、必ず手数料がかかりますか?
A2:いいえ、必ずしもかかりません。「みずほマイレージクラブ」の条件(給与受取実績、またはみずほ関連クレジットカードの利用実績など)を前々月末時点で達成していれば、みずほ銀行の本支店ATMにおける時間外手数料は土日祝日を含めて完全に無料となります。ただし、条件未達の場合は土日祝日に110円〜220円の手数料が発生します。
Q3:青いみずほマイレージクラブカードを長年持っていますが、特典内容は変わりませんか?
A3:カード自体の基本的なキャッシュカード機能やクレジット・デビット機能は継続しますが、手数料優遇を受けるための判定基準は定期的に改定されます。カードを単に財布に入れているだけでは条件未達となる場合があるため、携帯料金の自動引き落としや日常の少額決済に紐付けて「定期的な利用実績」を作っておくことが重要です。
Q4:イオン銀行ATMでみずほのカードを使う際、小銭の預け入れや引き出しはできますか?
A4:提携イオン銀行ATMでの手数料無料優遇は、基本的に「紙幣による入出金および残高照会」が対象です。硬貨を伴う入出金には対応していない端末が多く、また平日8:45〜18:00以外の時間帯や土日祝日は時間外手数料が発生しますので、小銭の扱いや夜間の利用には注意が必要です。
まとめ:2026年の手数料防衛術とスマートな口座活用法
銀行手数料は、1回あたりは100円〜300円台という少額に設定されているため、家計管理において軽視されがちです。しかし、月2回の時間外引き出しと月1回の他行振込を漫然と続けた場合、年間で約8,000円〜10,000円もの現金を金融機関へ無駄に献上している計算になります。低金利環境から金利が戻りつつある現代においても、預金利息でこの額を稼ぎ出すには数百万円単位の元本が必要です。
みずほ銀行をスマートに使い倒す鉄則は極めて明確です。給与受取口座の指定を基点とし、みずほダイレクトとe-口座を標準装備した上で、提携関係にあるイオン銀行ATMを生活動線に組み込むこと。そして、前々月判定という時間軸を意識しながら、コンビニATMの利用を計画的に抑えることに尽きます。
メガバンクのシステムやルール改定を正しく理解し、自らのライフスタイルに合わせて最適化することこそが、2026年を生き抜く最も確実で堅実な資産防衛術となります。 (出典: みずほ銀行 無料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
