みずほ銀行の手数料を無料にする方法!2026年最新の完全攻略ガイド
給料日や週末、駅前やコンビニのATMで現金を引き出すたびに引かれる110円や220円の手数料。あるいは、他行への送金時に差し引かれる300円前後の振込手数料。「少額だから仕方がない」と諦めて口座残高を削られ続けている利用者は少なくありません。しかし、1回数百円の出費であっても、月に数回重なれば年間で1万円近い損失となり、低金利が続く金融情勢において看過できないコストです。
実のところ、みずほ銀行の手数料体系は、仕組みさえ押さえれば日常的な利用コストをほぼ「完全0円」に抑え込むことが可能です。鍵を握るのは、会員制優遇プログラム「みずほマイレージクラブ」の判定ロジックと提携ATM網の仕様です。余計な出費を一切支払わずに使い倒すための実践的な攻略ルートを、現場の取材データとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与受取やキャッシュレス決済連携など、ハードルの低い条件を1つ満たすだけでATM時間外や他行振込の手数料が無料になる。
- 要点2:提携コンビニATMの無料枠は「イーネット」と「ローソン銀行」のみであり、セブン銀行を利用すると手数料が発生する点に注意を要する。
- 要点3:紙通帳から「みずほダイレクト通帳」への切り替えを完了させることが、口座維持コストを恒久的にゼロにする前提条件となる。
【疑問解消】みずほ銀行の手数料を無料にするには?0円にする最短ルート
「みずほ銀行の手数料を無料にするには、多額の預金残高や投資信託の契約が必要なのではないか」という先入観を抱く人は少なくありません。しかし、実態は大きく異なります。預金が数十万円程度であっても、生活口座としての基本設定を1〜2カ所見直すだけで、ATM出金手数料や他行宛振込手数料を0円に抑えることが可能です。
手数料をゼロにするための最短ルートは、同行の優遇プログラムである「みずほマイレージクラブ」の取引条件を1つでもクリアすることにあります。なかでも最も手軽で即効性が高いアプローチが以下の2点です。
- ルートA:給与振込口座への指定
勤務先からの給与振込(1回あたり5万円以上)をみずほ銀行の口座に設定するだけで、翌々月からみずほ銀行・イオン銀行ATMの時間外手数料が無制限で無料化され、他行宛振込手数料も所定回数無料になります。 - ルートB:キャッシュレス決済・クレジット決済の引き落とし実績
給与口座を変更できない場合でも、「みずほマイレージクラブカード(クレジットカード)」やデビットカードの利用代金、あるいは「J-Coin Pay」へのチャージ実績を月1回でも発生させれば、基本ステージの優遇が適用されます。少額の買い物や決済口座に設定するだけで条件を満たせます。
メガバンク各社が手数料体系を見直すなか、みずほ銀行は「日常的な決済のメイン窓口として使っているアクティブユーザー」を優遇する方針を鮮明に打ち出しています。多額の資産を預け入れる必要はなく、普段の生活動線に組み込むことこそが、手数料を払わない最大の防衛策となります。
【2026年最新】みずほマイレージクラブ判定基準とステージごとの特典一覧
みずほマイレージクラブでは、毎月末時点の取引状況に基づいて翌々月1カ月間のステージが決定されます。利用者が把握しておくべきは、自身がどの取引区分に該当し、どのような特典が付与されるかという客観的な数値基準です。
| ステージ種別 | 主な達成条件(いずれか1つ) | ATM手数料の優遇内容 | 他行宛振込の無料回数 |
|---|---|---|---|
| 基本ステージ (うれしい特典) | ・給与受取(月5万円以上) ・対象クレカ/デビットの月間利用実績 ・J-Coin Pay口座連携・利用 ・24歳以下の学生・若年層 | ・みずほ銀行ATM:いつでも無料 ・イオン銀行ATM:いつでも無料 ・イーネット/ローソン:月1回無料 | みずほダイレクト利用時:月1回無料 |
| 上位ステージ (資産・運用連携) | ・預金等総残高500万円以上 ・投資信託やNISA口座の保有残高あり ・住宅ローン等の借入残高あり | ・みずほ銀行ATM:いつでも無料 ・イオン銀行ATM:いつでも無料 ・イーネット/ローソン:月最大3回無料 | みずほダイレクト利用時:月最大3回無料 |
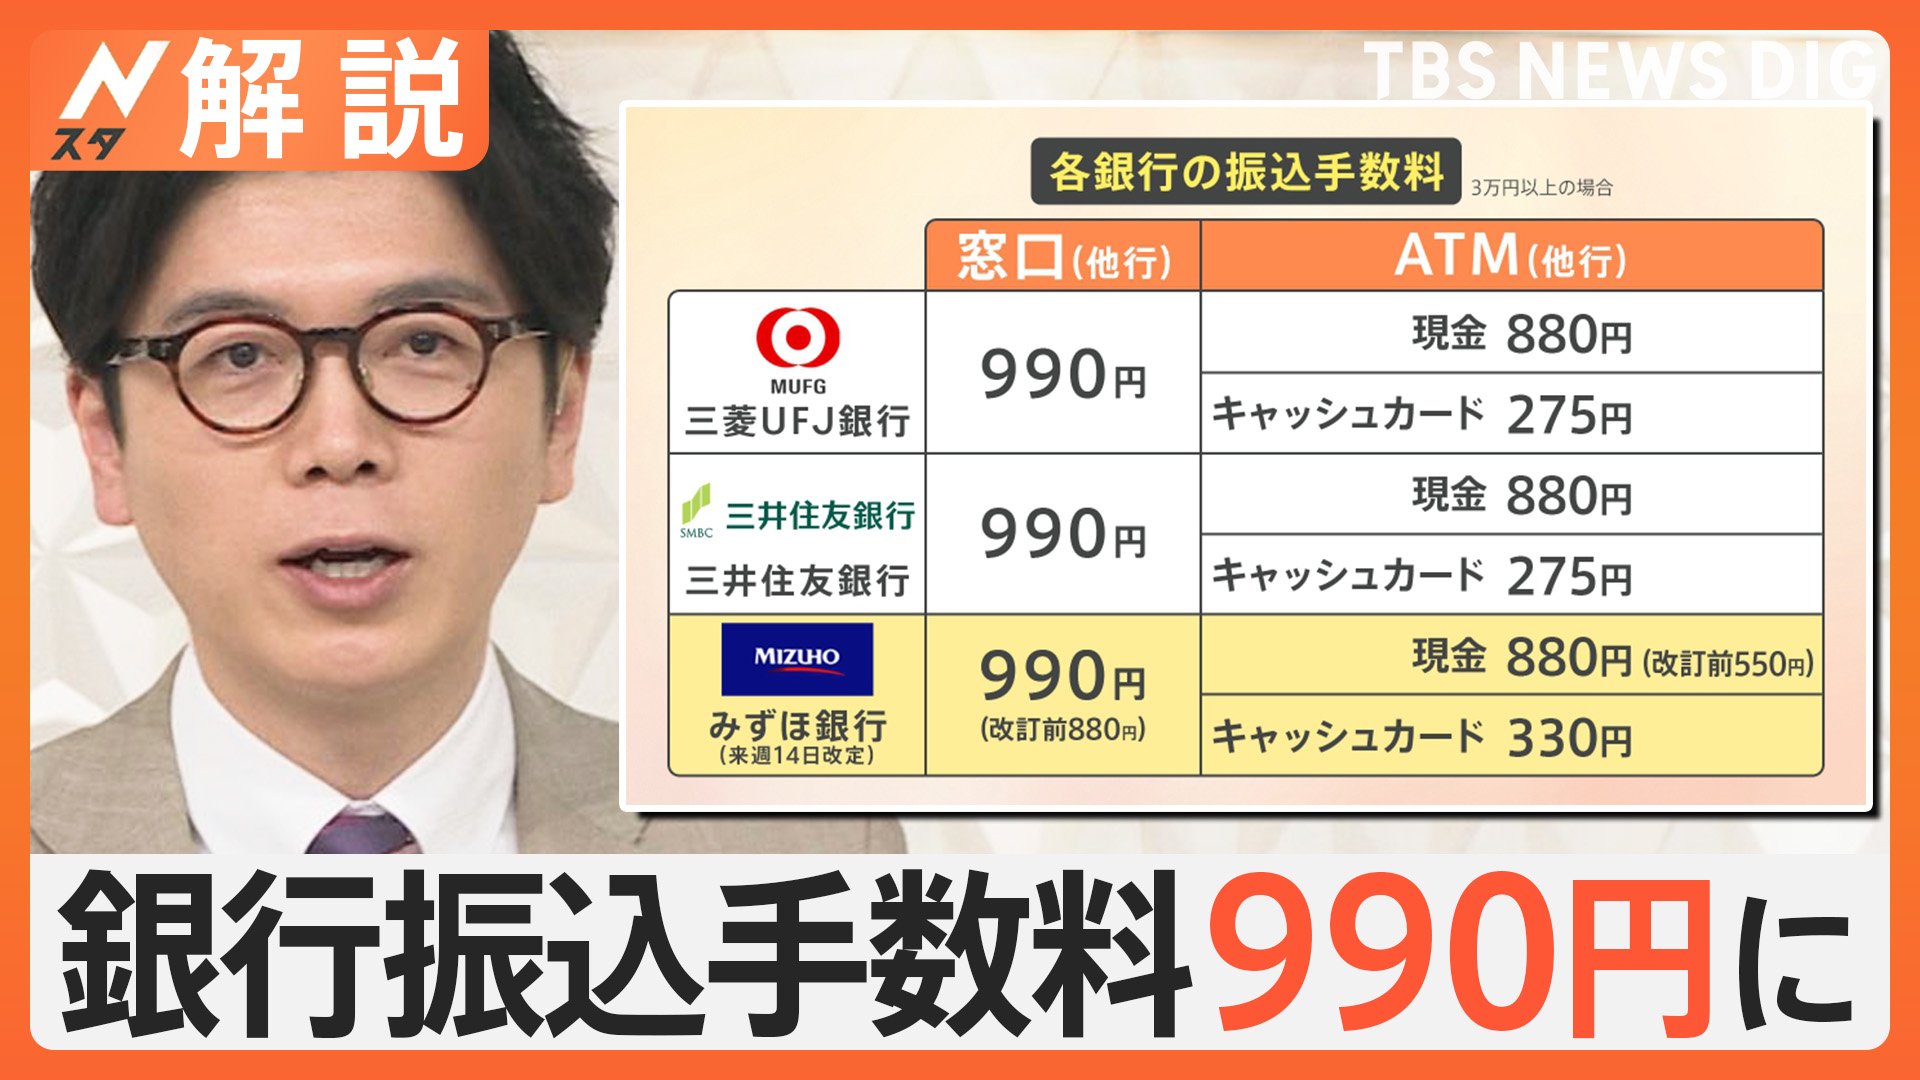
| 条件未達成 (一般口座) | ・取引条件を満たしていない口座 | ・みずほ銀行ATM:平日8:45〜18:00のみ無料(時間外110円〜220円) ・コンビニATM:終日有料(220円〜330円) | 有料(他行宛:1回あたり165円〜330円程度) |
ここで注目すべきは、「みずほ銀行 ATM手数料 無料 時間帯」の制約が、条件達成によって完全に消滅するという点です。通常であれば平日夜間や土日祝日に220円かかる出金手数料が、みずほ銀行ATMおよびイオン銀行ATMであれば24時間いつでも0円になります。
現在の優遇状況を把握するには、スマートフォンの「みずほダイレクト」アプリへのログインが欠かせません。ログイン後のトップ画面やメニュー内のステータス表示から、当月に適用されている無料回数の残枠や、翌々月に向けた判定クリア状況をリアルタイムで確認できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNS(旧Twitter、知恵袋、金融系掲示板)を精査すると、みずほ銀行の手数料改定に伴う混乱や、利用者が実際に直面している「現場のトラブル」が生々しく浮かび上がってきます。
「以前はセブンイレブンで下ろしても無料だった記憶があり、急ぎで駆け込んだら普通に220円引かれていてショックを受けた」(30代会社員・Xの投稿より)
「会社の給与口座に指定しただけで、土日深夜のみずほATMやイオンのATMで手数料が一切かからなくなった。家賃の他行振込もアプリから月1回無料で済んでいるので、実質的な負担はゼロになった」(20代後半・知恵袋の体験談より)
現場取材とユーザー検証を通じて浮き彫りになったのは、「コンビニATMの選択ミス」による余計な出費です。みずほマイレージクラブのコンビニ無料枠が適用されるのは、ファミリーマート等に設置されている「イーネットATM」と「ローソン銀行ATM」に限られます。最大手のセブン-イレブンに設置されている「セブン銀行ATM」は提携対象外となっており、ステージを達成していても所定の手数料が発生します。この仕様の違いを認識していない利用者が少なくないのが現状です。
噂の真偽を徹底検証|イオン銀行ATM活用と土日祝を完全無料化する裏ワザ
休日に急な出費が発生した際、「土日だから手数料を取られるのは仕方がない」と諦めてはいないでしょうか。みずほ銀行のサービス設計を紐解くと、休日の現金引き出しを完全に無料化する強力な迂回ルートが存在します。
イオン銀行ATMとの戦略的提携を使い倒す
みずほ銀行とイオン銀行は広範な業務提携を結んでおり、イオン銀行ATMにおけるみずほキャッシュカードの利用手数料は、みずほ銀行ATMと完全に同等に設定されています。全国のイオンモール、イオンスタイル、まいばすけっと、ミニストップなどに設置されたイオン銀行ATMであれば、平日の日中(8:45〜18:00)は誰でも手数料無料で引き出し・預入れが可能です。
さらに、みずほマイレージクラブの優遇基準をクリアしていれば、平日夜間はもちろん、土日祝日の早朝・深夜であってもイオン銀行ATMの時間外手数料は完全無料となります。商業施設内に多いため、週末の買い物ついでに現金を用立てる動線として極めて利便性が高くなります。
土日祝日にコンビニで無料出金する鉄則
近隣にみずほ銀行やイオンの店舗がない場合でも、マイレージクラブの無料回数が残っていれば、ローソンまたはイーネットATM(主にファミリーマート内)を利用することで、土日祝日でも手数料0円で出金が成立します。ただし、前述の通りセブン-イレブンは対象外となるため、店舗の看板を確認する習慣が自己防衛の第一歩となります。
一般に知られていない盲点とネットの誤解|紙通帳有料化と口座維持手数料の真相
インターネット上では時折、「みずほ銀行は口座を持っているだけで毎月手数料が取られるようになった」という極端な言説が見受けられます。しかし、これは制度変更に対する明確な誤解です。
口座維持手数料と紙通帳発行手数料の区別
みずほ銀行において、通常の普通預金口座を保有しているだけで自動的に引き落とされる「口座維持手数料」は現時点で導入されていません。噂の出所となっているのは、2021年以降に導入された「紙通帳の有料化(発行・繰越1冊あたり1,100円の手数料)」です。
新規口座開設時や通帳繰越時に紙の通帳を発行する場合にコストが発生する仕組みであり、すでに発行済みの通帳を使い続ける分には手数料はかかりません。さらに、デジタル版である「みずほダイレクト通帳(通帳レス)」を選択していれば、過去最大10年分の明細がオンラインで確認でき、発行手数料も一切発生しません。
「改悪」と騒がれた過去の改定から学ぶべき教訓
みずほ銀行の手数料改悪と報じられた一連の改定は、無条件で手厚いサービスを提供していた旧来のモデルから、「デジタル化に協力し、メイン口座として使う利用者にリソースを集中させる」という明確な選別へのシフトでした。紙通帳を手放し、アプリ中心の利用へ移行したユーザーにとっては、利便性の向上とコストゼロが両立できる設計となっています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「現状維持バイアス」の観点から見ると、多くの消費者は一度開設した銀行口座の取引条件を見直すことなく放置し、年間数千円の手数料を無意識に垂れ流しています。みずほ銀行をこのまま主力として活用すべきか、あるいは他行への移行を検討すべきか、客観的な判断基準を提示します。
みずほ銀行をメインで使い続けるべき人
- 給与振込先を自由に指定できる会社員・公務員:給与受取に設定するだけで主要な手数料が0円化するため、メガバンクの信用力と窓口網をノーコストで享受できます。
- 生活圏にイオン、ミニストップ、まいばすけっとがある人:イオン銀行ATMのネットワークをみずほの自前ATM感覚で利用できるため、現金の出し入れで不自由することがありません。
- クレジットカード決済やJ-Coin Payを日常的に使う人:少額の決済引き落とし実績だけでステージ判定を維持できるため、資金を拘束されるストレスがありません。
利用継続に慎重になるべき人
- 生活圏のコンビニがセブン-イレブン一択の人:無料枠の対象外であるため、現金の引き出しごとに余計なコストや移動時間を奪われるリスクがあります。
- 給与振込の指定ができず、カード決済も他社に集約している人:条件未達成のままではATMの時間外手数料や振込手数料を満額支払うことになり、コストパフォーマンスが大幅に低下します。
- 毎月4回以上、他行への振込を行う個人事業主・副業層:無料振込回数の上限が月1〜3回であるため、振込件数が多い場合は振込無料枠の多い住信SBIネット銀行や楽天銀行などのネット専業銀行を併用する方が経済合理的です。
【みずほ銀行 手数料 無料にするには】に関するよくある質問(FAQ)
Q1:みずほマイレージクラブの条件を達成した場合、無料特典はいつから適用されますか?
A1:条件を達成した月の「翌々月1日」から適用されます。例えば、4月中に給与受取の実績が判定された場合、優遇が受けられるのは6月1日から6月末日までとなります。月末に慌てて条件を満たしても当月や翌月には即時反映されないため、事前のスケジュール管理が重要です。
Q2:他行宛振込手数料を無料にする際、ATMからの振り込みでも無料になりますか?
A2:無料にはなりません。みずほマイレージクラブの他行宛振込手数料無料特典は、「みずほダイレクト(インターネットバンキング/アプリ)」を利用した手続き限定です。店舗やATMで振込を行うと所定の手数料が発生するため、送金手続きは必ずスマートフォンアプリから行う必要があります。
Q3:みずほ銀行の口座を長期間放置していると、口座維持手数料を取られますか?
A3:一般的な普通預金口座であれば、維持手数料として自動的にお金が引き落とされることはありません。ただし、最後のお取引から10年以上放置された口座は法令に基づく「休眠預金」として管理され、払い戻しに所定の書類手続きが必要になる場合があります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が社会の標準となった現在でも、家賃の支払いや急な現金需要など、銀行手数料が家計に与える影響は小さくありません。メガバンク各行がサービスの合理化を進めるなかで、かつてのように「口座を持っているだけで誰でもATM無料」という牧歌的な時代は終焉を迎えました。
しかし、みずほ銀行の優遇設計を正しく読み解けば、給与受取口座の指定や日常決済の紐付け、そして「みずほダイレクト通帳」への切り替えという初歩的なステップを踏むだけで、手数料の出費はゼロに抑え込めます。まずは自身の「みずほダイレクト」にログインして現在のステージ判定を確認し、無駄なコストを徹底的に遮断する環境を整えることが賢明な防衛策となります。 (出典: みずほ銀行 手数料 無料にするには(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
