みずほ銀行の時間外手数料を無料にする条件とは?2026年最新の優遇策
仕事帰りの平日夜間や週末の外出先で、ふと立ち寄ったATM。画面に表示される「手数料110円」あるいは「220円」の文字に、わずかな躊躇を覚えつつもボタンを押した経験を持つ人は少なくありません。1回あたりの金額はわずかでも、月に3回利用すれば年間で約4,000円から8,000円近くの現金が手元から消えていく計算になります。
日本国内の金融機関がATM網の再編やデジタルシフトを加速させる2026年現在、メガバンク各行の手数料体系はより精緻化されています。なかでもみずほ銀行の時間外手数料 2026年最新のルールを把握しているかどうかは、日々の無駄な出費を削る上で決定的な分かれ目です。土日祝日や深夜でも一切の手数料を払わずに現金を引き出すための仕組みと、その達成条件を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行ATMの時間外手数料は「みずほマイレージクラブ」の判定条件をクリアすることで、回数無制限で0円になる。
- 要点2:最も達成しやすい条件は「給与受取口座の指定」または「みずほダイレクト アプリの定期利用+所定の取引」であり、イオン銀行ATMも自行同様に無料化される。
- 要点3:セブン銀行・ローソン銀行・イーネットなどのコンビニATMや他行宛振込手数料の無料化には追加条件が必要となるため、事前の仕分けが不可欠である。
【時間外手数料を0円にする公式ルート】みずほマイレージクラブの達成基準と仕組み
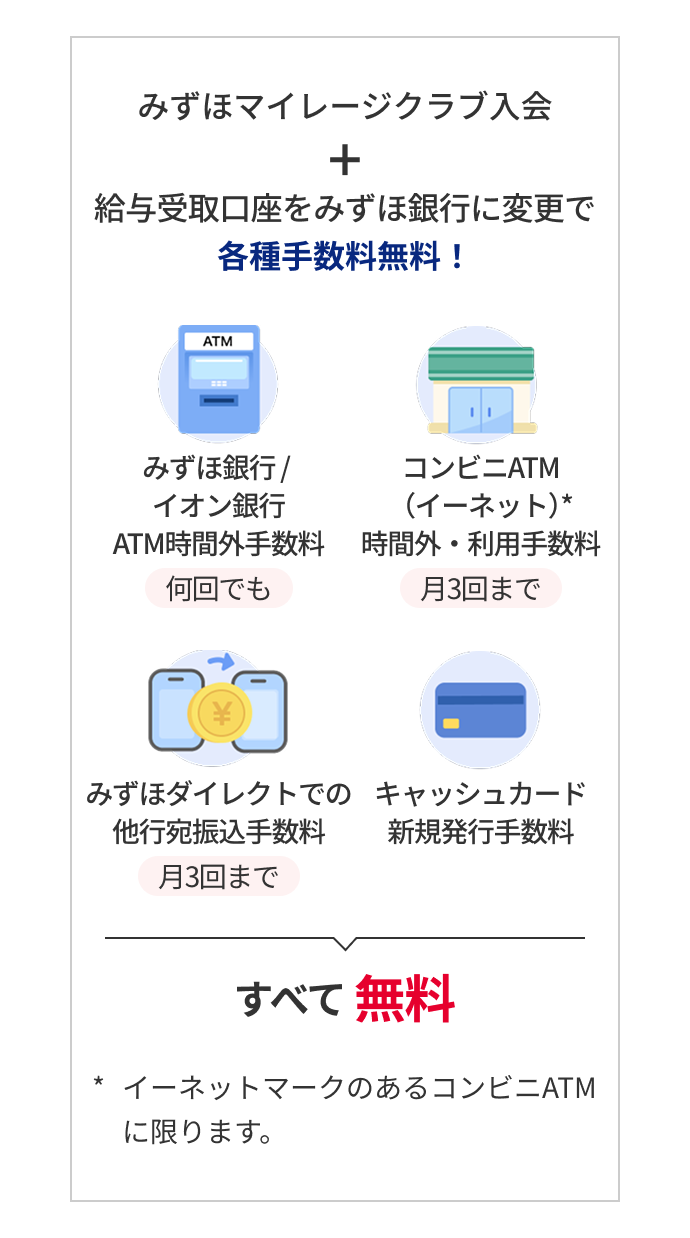
みずほ銀行において、ATMの手数料を語る上で避けて通れないのが会員制サービス「みずほマイレージクラブ」です。入会費・年会費は完全無料で、口座保有者であれば誰でも申し込めるプログラムですが、放置しているだけでは特典は適用されません。所定の取引条件を満たした翌々月、あるいは判定基準をクリアした段階でみずほマイレージクラブ うれしい特典が有効化されます。
基本ルールとして、みずほ銀行の自社ATMを通常利用する場合、平日8:45〜18:00の引き出し・預け入れ手数料は無料です。しかし、それ以外の時間帯であるみずほ銀行 ATM 平日夜間 手数料(早朝8:00〜8:45および夜間18:00〜23:00)には110円、さらにみずほ銀行 ATM手数料 土日や祝日には時間帯に応じて110円〜220円の手数料が発生します。これらを完全にゼロにするための主要なみずほマイレージクラブ 条件は以下の通りです。
1つ目は「給与受取口座への指定」です。通帳やWeb明細の摘要欄に「給与」と明記される電信振込(原則として1回5万円以上)が毎月ある場合、自動的に対象となります。この給与受取口座 指定 メリットは絶大で、これ単体でみずほ銀行ATMの時間外手数料がいつでも無料になるだけでなく、各種優遇のベースを獲得できます。
2つ目は「みずほダイレクト(アプリ)の活用と連動取引」です。現在同行が最も注力しているのが、スマートフォン向けアプリの普及です。みずほダイレクト アプリ 利用条件として、対象月にアプリへ1回以上ログインした上で、みずほマイレージクラブカード(クレジットカード)の決済実績がある、あるいはキャッシュレス決済(J-Coin Pay等のチャージ連携)を行っていると、時間外手数料無料の権利が付与されます。
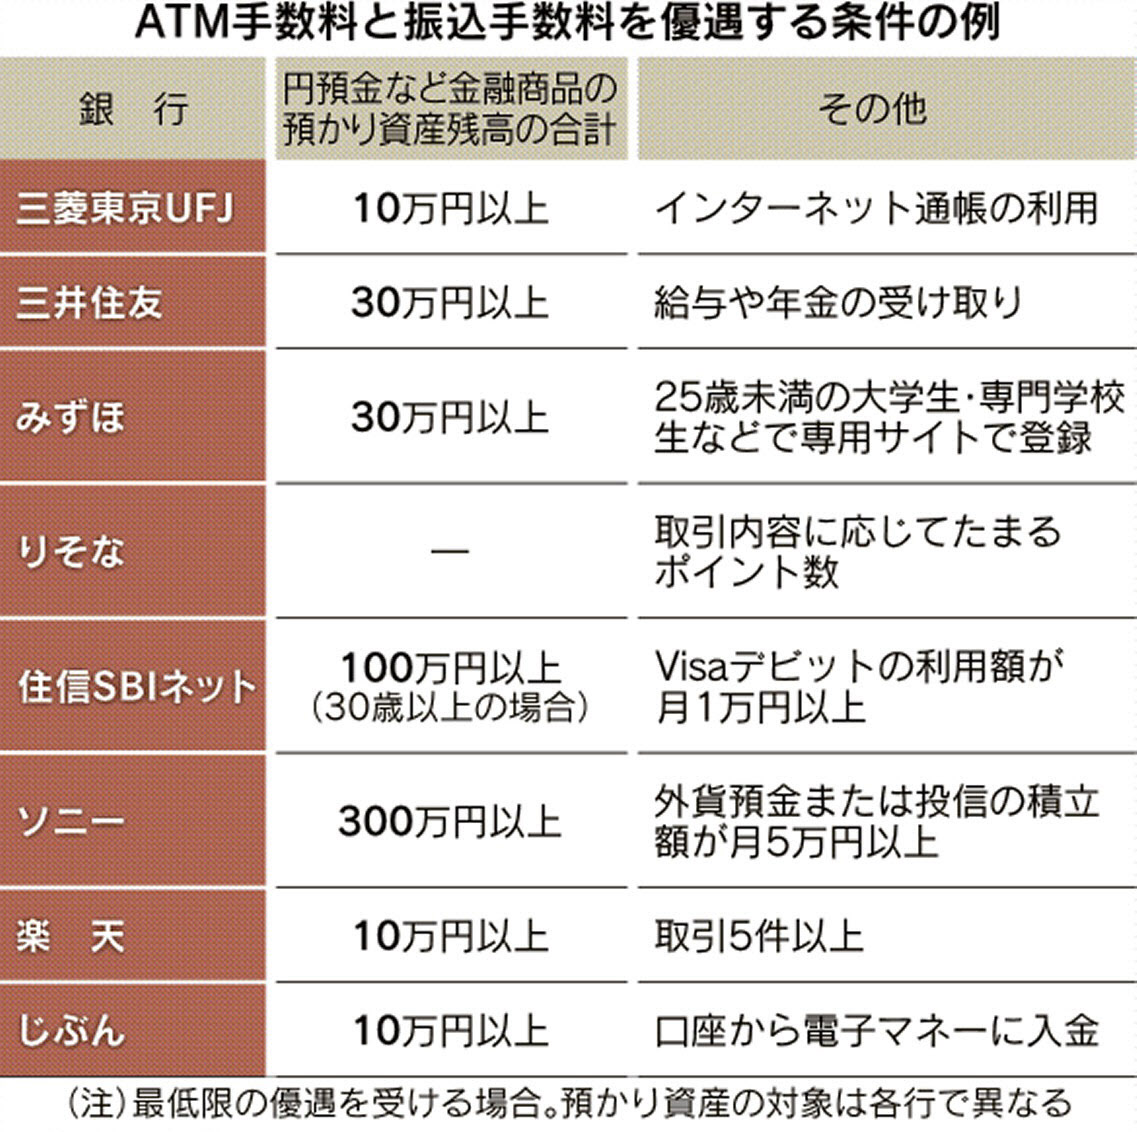
3つ目は「資産残高基準」です。預金総額(円預金・外貨預金等)が月末時点で30万円以上ある場合、あるいは投資信託・個人向け国債などの残高がある場合にも優遇が適用されます。日頃から貯蓄用口座として活用している層であれば、意識的な手続きをしなくとも自然と条件をクリアできる設計になっています。
【2026年最新データ比較】みずほ銀行ATM・提携コンビニ各社の手数料&無料回数一覧
実際にどのATMで、いつ、どのような手数料が発生するのか。自社設置のATMだけでなく、街中の提携ATMやコンビニ各社における優遇の適用範囲を整理した比較データは以下の通りです。
| 利用場所・提携ATM | 通常利用時の手数料(税込) | マイレージクラブ優遇達成時 | 編集部の見解・実務上の評価 |
|---|---|---|---|
| みずほ銀行 ATM (店舗・出張所) | 平日昼間:0円 夜間・早朝:110円 土日祝:110円〜220円 | 24時間・曜日を問わず 何度でも完全無料(0円) | 条件クリアによる恩恵が最も大きい基本枠。駅前や支店を生活動線に持つなら維持必須。 |
| イオン銀行 ATM (イオン・ミニストップ等) | 平日昼間:0円 夜間・土日祝:110円〜220円 | みずほATMと完全同等 時間外も何度でも無料(0円) | みずほ銀行ATMが近隣にない場合の強力な受け皿。イオン銀行ATM みずほ 手数料の無料化は利便性が極めて高い。 |
| イーネット ATM (ファミリーマート等) | 平日昼間:220円〜330円 夜間・土日祝:330円 | 所定条件(給与受取等)で 月1回〜最大3回まで無料 | コンビニATM イーネット 手数料無料は重宝するが、回数上限があるため突発的な予備枠と捉えるべき。 |
| セブン銀行 ATM ローソン銀行 ATM | 平日昼間:220円〜330円 夜間・土日祝:330円 | 資産500万円以上など 最上位条件達成時のみ一部無料 | セブン銀行 ローソン銀行 みずほ 引き出しは一般顧客にはハードル高。基本は有料と割り切るのが無難。 |
| 他行宛振込 (みずほダイレクト利用時) | 1回あたり165円〜330円 | ステージ判定に応じて 月1回〜最大3回まで無料 | 家賃送金や他社クレカ引落用送金で役立つ。みずほ銀行 他行宛振込手数料 無料回数の管理が節約の要。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の口コミやSNS、金融系コミュニティの投稿を追跡すると、手数料体系に対するユーザーのリアルな苦悩と誤認が浮き彫りになります。特によく見られるのが「自分は条件を満たしているはずなのに、休日にお金をおろしたら220円引かれていた」という困惑の声です。
取材班が複数の事例を検証したところ、最大の原因は「給与振込の識別問題」にありました。ある都内在住の30代会社員は、次のように語っています。
「会社の経理が個人の振込名義や通常振込の形式で給与を送金していたため、通帳には『給与』ではなく単なる振込として記録されていました。その結果、銀行側のシステムが給与受取と判定せず、マイレージクラブの優遇が外れて毎週末に時間外手数料を取られ続けていたのです」
大手企業であればシステム上で自動的に「給与」区分が付与されますが、中小零細企業や個人事業主からの振込の場合、手続きの仕様上「通常振込扱い」になってしまうケースが散見されます。この点についてみずほ銀行の問い合わせ窓口や公式Q&Aでも度々注意喚起がなされており、口座明細の種別欄に漢字で「給料」または「給与」と表示されているかの確認が必須です。
また、みずほダイレクトアプリの判定タイミングに関する不満も少なくありません。「月末ギリギリに慌ててアプリにログインしたが、翌月には無料化が反映されず翌々月からの適用だった」というタイムラグによる不利益です。マイレージクラブの判定は原則として「前々月の利用実績に基づいて当月の特典が決まる」サイクルであるため、引っ越しや就職・転職のタイミングで口座設定を変えた直後は、1〜2ヶ月間のタイムラグが発生する事実に留意しなければなりません。
一般に知られていない盲点とネットの誤解|土日祝・深夜の引き出しトラップ
ネット掲示板や知恵袋などで散見される最大の誤解の一つに、「コンビニのATMならどこでも月数回は無料になる」という思い込みがあります。
前述の比較表で示した通り、みずほ銀行において「コンビニ無料枠」が日常的に機能するのは主にファミリーマート等に置かれているイーネット(E-net)ATMです。セブン-イレブンにあるセブン銀行ATMや、ローソンに設置されているローソン銀行ATMでは、預金残高が数百万円規模に達する富裕層向けステージでない限り、時間外手数料どころか昼間手数料すら無料になりません。セブン銀行で気軽にカードを差し込み、明細書を見て330円の手数料に驚く利用者が後を絶たない背景には、この「コンビニ一括り論」の罠があります。
一方で、驚くほど知られていない裏技的な利点がイオン銀行ATMとの相互連携です。みずほ銀行とイオン銀行は戦略的提携を結んでおり、イオンモールやイオン系列スーパー、ミニストップに設置されているイオン銀行ATMは「みずほ銀行ATMとまったく同じ手数料体系」で利用できます。つまり、マイレージクラブの時間外手数料無料特典を獲得しているユーザーであれば、土曜日や日曜日の夜間にミニストップのイオン銀行ATMで現金を引き出しても、手数料は完全に0円です。
そもそも、なぜ銀行各社はここまで複雑な条件を設けるのか。そのみずほ銀行 手数料 改定 理由の根底にあるのは、ATMの維持管理費の高騰とキャッシュレス決済への強烈な誘導策です。ATM1台を維持・警備し、現金を補充・輸送するコストは年間数百万円にのぼります。日銀の金融政策推移に伴う利ざやの圧縮とデジタル化投資が重なる中、銀行側としては「現金を頻繁に出し入れするコスト」を利用者に適正負担してもらうか、あるいは自社のアプリや給与受取に囲い込むためのバーター取引として優遇を提供せざるを得ない構造が存在しています。
【プロの結論】行動経済学から紐解く「手数料貧乏」の脱出基準と口座運用の適性
行動経済学には「ペニー・ギャップ(Penny Gap)」という概念があります。価格が1円でも発生すると心理的障壁が一気に跳ね上がる一方で、一度「少額だから仕方がない」と受け入れてしまうと、数百円単位の支出に対する痛覚が麻痺していく現象を指します。ATMの時間外手数料はまさにこの典型であり、「220円くらいいいか」という妥協が習慣化すると、年間を通じて資産形成の大きな足枷となります。
金融リテラシーの観点から、みずほ銀行の口座運用において「現状を維持すべき人」と「見直しや他行乗り換えを検討すべき人」の境界線を明確に提示します。
みずほ銀行で手数料0円を維持すべき人(向いている条件)
第一に、会社の給与受取口座としてみずほ銀行を指定できる人です。これだけで自社ATMおよびイオン銀行ATMの時間外手数料が無制限で無料になり、イーネットATMの月間無料枠や他行宛振込手数料の優遇も手に入ります。生活圏内にみずほ銀行支店やイオン系列店舗があるならば、極めて快適に現金管理が完結します。
第二に、住宅ローンや投資信託など、すでにみずほ銀行で基幹的な金融取引を行っている層です。残高基準やローン利用による判定によって最上位ステージの優遇が自然と維持されるため、余計な手間をかけずに土日深夜の0円引き出しを享受できます。
口座の使い方を抜本的に見直すべき人(おすすめできない条件)
一方で、給与受取口座を他行に指定せざるを得ず、預金残高も30万円未満の人は要注意です。みずほダイレクトアプリを導入しても、カード決済等の実績がなければ時間外手数料無料の壁は突破できません。この状態で平日の夕方以降や土日に出金し続けると、ただ銀行に手数料を寄付している状態に陥ります。
また、最寄りのコンビニがセブン-イレブンやローソンばかりで、周囲にみずほ銀行やイオン銀行、ファミリーマートが一切ない地域に住んでいる場合も適していません。その場合は、コンビニATMの利用手数料が無条件で月数回無料になるネット系銀行(住信SBIネット銀行や楽天銀行など)をサブ口座として併用し、みずほ銀行から資金を移動させて出金する迂回ルートを構築する方がはるかに賢明です。
【みずほ銀行 時間外手数料 無料 条件】に関するよくある質問(FAQ)
Q1:土日祝日にみずほ銀行ATMから引き出す際、手数料を無料にする最も簡単な方法は何ですか?
A1:勤務先の給与受取口座にみずほ銀行を指定し「みずほマイレージクラブ」に登録することです。これだけで、土日祝日や深夜早朝であっても、みずほ銀行ATMおよび提携しているイオン銀行ATMの時間外手数料(110円〜220円)が回数無制限で完全無料になります。
Q2:給与振込がない学生やフリーランスでも時間外手数料を無料にできますか?
A2:可能です。月末時点の預金残高を30万円以上維持するか、みずほダイレクトアプリの月1回以上の利用に加え、みずほマイレージクラブカード(クレジットカード)の利用実績やキャッシュレス決済連携を行うことで、判定条件を満たすことができます。
Q3:セブン-イレブンやローソンのATMでも時間外手数料は無料になりますか?
A3:原則として無料にはなりません。みずほマイレージクラブのコンビニ優遇が手厚く適用されるのは主に「イーネットATM(ファミリーマート等)」です。セブン銀行やローソン銀行での引き出しは、預金残高500万円以上などの極めて限定的な富裕層向けステージを除き、所定の手数料(220円〜330円)が発生します。
Q4:他行宛振込手数料の無料枠はいつ反映されますか?
A4:前々月の取引状況に基づいて判定され、当月1日〜末日までの期間に適用されます。みずほダイレクトを利用した振込に限り、判定ステージに応じて月1回〜最大3回まで無料枠が付与されます。窓口やATMからの振込は無料対象外となるためご注意ください。
まとめ:今後の動向と失敗しないための判断基準
銀行の収益構造の転換やデジタル通貨・コード決済の普及に伴い、ATMの無料利用枠は年々引き締められる傾向にあります。かつてのように「どこの銀行口座でも平日の昼ならタダ、休日でも数百円払えば問題ない」という大雑把な金銭感覚のままでいると、知らず知らずのうちに家計を蝕むことになります。
みずほ銀行を利用する上での正解は明確です。「給与受取の指定」を基軸にしつつ、「みずほダイレクトアプリ」を生活の中に組み込み、出金が必要な際はみずほ銀行ATMまたは「イオン銀行ATM」を戦略的に利用すること。提携コンビニごとの違いを正しく理解し、無料の境界線を踏み越えない運用を定着させることが、2026年のスマートな現金管理における最短ルートです。 (出典: みずほ銀行 時間外手数料 無料 条件(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
