みずほ銀行の手数料無料条件を検証!改定の真相と給与なしの裏ワザ
メガバンク各社がリテール部門のデジタルシフトを加速させる中、預金者にとって切実な問題となっているのが「各種手数料の負担」です。日常的な出金や他行宛ての送金において、知らず知らずのうちに1回あたり数百円の手数料を支払っているケースは少なくありません。とりわけみずほ銀行においては、サービス改定のたびに「改悪ではないか」とSNSを中心に激しい議論が巻き起こってきました。
日本銀行による金融正常化や金利ある世界の復活を経た現在も、ATMの運用コスト削減やキャッシュレス決済への誘導は銀行業界全体の至上命題です。本稿では、みずほ銀行でATM出金手数料や他行宛振込手数料を完全に無料化するための達成条件を徹底検証。給与受取口座に指定できない環境であっても特典をクリアする実用的なルートや、手数料体系に隠された金融機関側の狙いを現場のデータから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行の手数料無料化は「みずほマイレージクラブ」の判定条件を満たすことが必須であり、基本はみずほダイレクトの登録が前提となる。
- 要点2:給与受取がない場合でも、クレジットカード決済の実績づくりや資産運用残高の維持など代替ルートで手数料免除を獲得できる。
- 要点3:相次ぐサービス改定の背景には現金のハンドリングコスト削減があり、未利用口座管理手数料を含めた防衛策の理解が不可欠である。
【2026年最新】みずほ銀行の手数料無料条件と判定基準を総まとめ
みずほ銀行で各種手数料の優遇を受けるための基盤となるのが、個人向け会員組織である「みずほマイレージクラブ」です。入会費・年会費は無料ですが、優遇を享受するためには所定の取引条件をクリアしなければなりません。まず大前提として、インターネットバンキングである「みずほダイレクト」の利用登録が必須となります。これを行っていない場合、どれほど多額の預金を預けていても優遇判定の土台にすら上がらない点には注意が必要です。
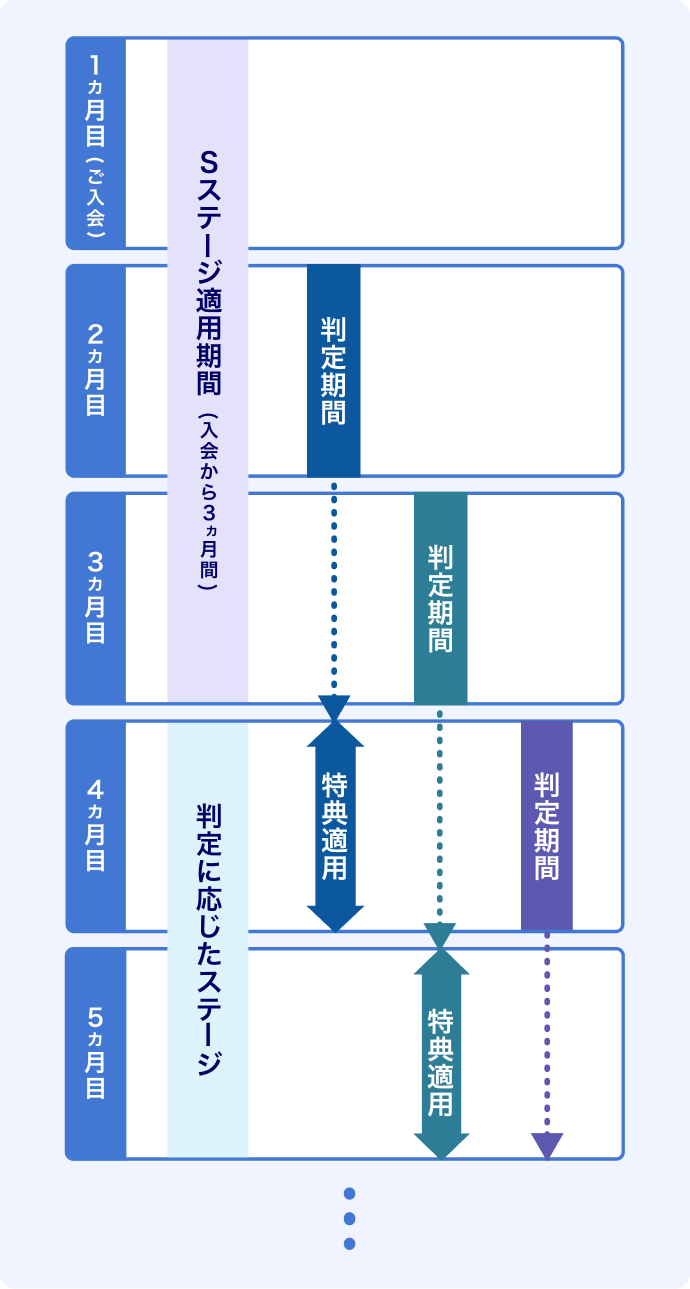
みずほマイレージクラブ 特典条件の判定は、毎月末時点の取引状況に基づいて行われ、翌々月の1カ月間に特典が適用される仕組みとなっています。たとえば1月末時点での取引実績が、3月1日から3月末日までの手数料無料回数として反映されるサイクルです。判定基準は主に「取引項目(給与受取・クレジットカード等)」と「資産残高」の2軸で構成されており、利用者のライフスタイルに応じた複数の達成ルートが用意されています。
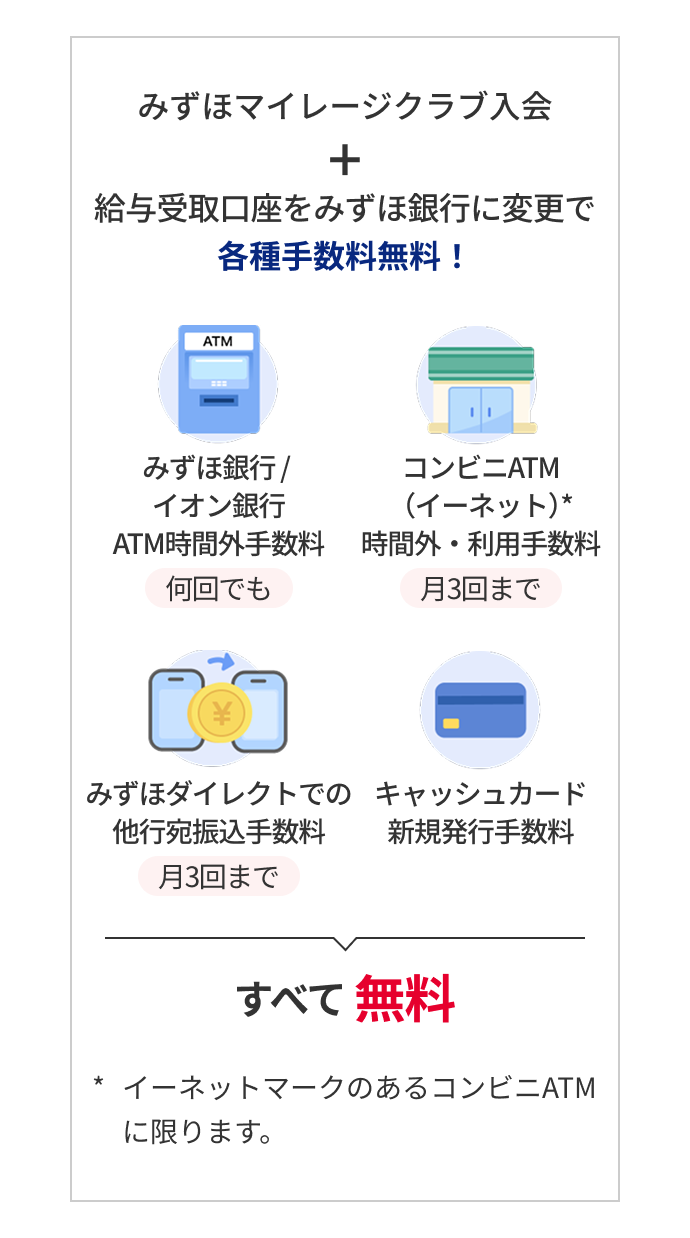
優遇によって得られる具体的なメリットは、みずほ銀行店舗およびイオン銀行のATM利用手数料無料化、提携コンビニATMの手数料無料枠、そしてみずほ銀行 他行宛振込手数料 無料回数の付与です。メガバンクの窓口やATMネットワークを日常のメインインフラとして使い倒すためには、この判定条件をいかにストレスなく、かつコストをかけずに維持できるかが鍵を握っています。
【比較データ】みずほマイレージクラブ特典と他行・主要ATMのコスト一覧
預金者が最も頻繁に利用する取引について、条件達成時と未達成時のコスト差を客観的データで可視化しました。一般的な相場と比較しても、優遇条件を満たしているか否かで年間数千円から1万円以上の差が生じる実態が浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行ATM(時間外) | 平日夜間・休日:110円〜220円 (条件達成で完全無料) | 110円〜220円/回 | 自行ATMの時間外が無料になる恩恵は大きく、生活動線に支店がある層には必須の防衛策。 |
| イオン銀行ATM利用 | 平日8:45〜18:00は誰でも無料 (条件達成で時間外も無料) | 提携外は110円〜220円 | イオングループ店舗を頻繁に使う層にとって極めて利便性が高く、みずほATMの代替として機能。 |
| コンビニATM出金 (イーネット等) | 通常220円〜330円 条件達成で月1回〜最大3回無料 | 220円〜330円/回 ネット銀行は月5回無料等 | みずほ銀行 コンビニATM 手数料無料は上限回数がタイト。無計画な引き出しは厳禁。 |
| 他行宛振込手数料 (みずほダイレクト) | 通常165円〜330円 判定条件により月1回〜最大3回無料 | 150円〜330円/回 | 家賃送金や他口座への資金移動で効力を発揮。月1回でも無料枠を確保する価値は高い。 |
| 紙の通帳発行・維持 | 新規発行・繰越:1冊1,100円 (70歳以上等は例外規定あり) | 大手行は1,100円程度 | みずほダイレクト(通帳レス「みずほe-口座」)への完全移行が実質的な必須条件。 |
上記の数値から明らかなように、何の対策も取らずに「コンビニATMで深夜に引き出し、他行宛てに家賃を振り込む」といった行動を月に2回繰り返すだけで、年間1万円近い現金が手数料として消滅します。この無駄な出費をゼロにするための具体的行動が求められます。
【給与受取なしで達成】ATM・他行振込をタダにする裏ワザと具体策
金融機関の優遇プログラムにおける王道は「給与振込口座への指定」です。しかし、勤務先の規定で振込先銀行が指定されていたり、フリーランスや自営業でそもそも給与振込という電文データが存在しなかったりするケースは珍しくありません。そこで注目すべきなのが、みずほ銀行 給与受取なし 手数料無料を合法的に実現する抜け道的なアプローチです。
最も手堅く、かつ誰でも即座に実行できるのが「みずほマイレージクラブカード(クレジットカード)」の保有と利用実績づくりです。公式規定において、対象となるクレジットカードのショッピング利用請求が月1回でもある場合、優遇判定の基本条件がクリアされます。ここで重要なのは利用金額に下限が定められていない点です。Amazonギフトカードの最低額購入(100円など)や少額のコンビニ決済を毎月1回引き落とし設定にしておくだけで、給与受取を行わずに条件を維持し続けることが可能です。
次に有効なのが、資産運用商品や残高ベースでの攻略です。みずほ銀行 手数料無料 残高基準を検証すると、預金残高のみで上位優遇を狙う場合は500万円以上のハードルが課されるものの、投資信託や外貨預金などの資産運用商品であれば「月末残高が1円以上」あるいは少額の積立投信の継続買付(新NISA口座での設定等)で条件を満たせる区分が存在します。リスク資産を大量に抱える必要はなく、わずか数百円〜数千円の投信積立設定を走らせておくだけで、振込無料回数やATM無料枠の権利を獲得できる仕組みです。
さらに、みずほ銀行が展開するキャッシュレス決済サービス「J-Coin Pay」のアカウント連携や、指定の決済サービスの口座振替設定も有効な代替手段となります。固定観念にとらわれず、「月1回の自動引き落としトリガー」を能動的に設計することが、給与受取なしで優遇を享受するための決定打となります。
改悪の真相と変更経緯|ATM手数料と口座維持手数料の現在地
インターネット上のマネー系コミュニティにおいて、みずほ銀行の手数料改定はしばしば「改悪」と糾弾されてきました。その発端となったのが、かつて提供されていた「コンビニATMの月4回無料」や「無条件に近い他行振込優遇」が、段階的に引き下げられたみずほ銀行 ATM手数料 変更経緯にあります。
みずほ銀行 手数料 改悪の真相を探ると、単なる利用者の切り捨てではなく、銀行経営を圧迫する物理インフラの維持限界という冷徹な現実に行き当たります。全国のコンビニエンスストアに設置されたATMの利用料は、銀行側が提携会社に対して多額の接続料を支払うことで成り立っています。キャッシュレス決済比率が40%を超え、マイナス金利が解除されたとはいえ、現金流通管理(輸送・警備・機械保守)にかかる固定費は年々増大しており、収益を生まない現金出金取引を銀行側が全額負担し続けることは構造的に不可能な時代へと突入しました。
また、預金者の間で燻り続けているのが「普通預金に口座を持っているだけで維持費を取られるのではないか」という懸念です。みずほ銀行 口座維持手数料 現在の到達点を取材・調査した結果、稼働している通常の普通預金口座に対して一律の維持手数料が課されている事実はありません。ただし、以下の2点において実質的なコスト負担が制度化されています。
- 未利用口座管理手数料:最後の預入れまたは払戻しから2年以上取引がなく、残高が1万円未満の口座に対して年額1,320円(税込)を徴収。残高不足の場合は自動解約。
- 紙通帳発行手数料:新規開設時や繰越時に1冊あたり1,100円(税込)が発生(通帳レス「みずほe-口座」を選択すれば無料)。
つまり、日常的に稼働させてデジタル通帳を使っているアクティブユーザーには課金しない一方、放置された口座や紙のコストを要求する利用者には厳格にコストを負担させるという、選別の論理が明確に制度設計されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
みずほマイレージクラブの実際の使い勝手について、現場の利用者はどのように受け止めているのか。SNS上の投稿や金融系掲示板、知恵袋に寄せられたリアルな声を分析すると、判定条件の複雑さに対する戸惑いが浮き彫りになります。
みずほ銀行 手数料判定 ネットの評判を精査すると、「月によって急に無料回数がゼロになって手数料を取られた」という苦情が散見されます。その主因となっているのが「判定タイムラグの罠」です。前述の通り、優遇判定は「前々月の取引」に基づいているため、たとえば2月に急遽まとまった残高を用意しても、無料特典が使えるのは4月以降になります。「先月残高を入れたのに、今月手数料を引かれた」という不満は、この仕組みに対する理解不足から生じているケースがほとんどです。
一方で、イオン銀行ATM みずほ 手数料無料時間を巧みに活用している生活防衛層からは高い評価も聞こえてきます。「近所のスーパー(イオンやまいばすけっと)の中にあるイオン銀行ATMなら、平日の日中帯にみずほのカードで手数料ゼロで入出金できるため、支店ATMの長蛇の列に並ぶ必要がない」という声は主婦層や若年層から根強く支持されています。メガバンクのリアル店舗網縮小を、提携インフラの活用によって補完する賢明なユーザー像が現場取材から見えてきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学において、人間は「失うことの痛みを過大に評価する(損失回避バイアス)」傾向があり、一度開設したメインバンクを手数料が不満であっても変えられない「現状維持バイアス」に囚われがちです。みずほ銀行の手数料体系を踏まえ、継続利用すべき人と見直すべき人の線引きを明確に提示します。
▼みずほ銀行のメイン利用が向いている人
- 会社の給与受取口座としてみずほ銀行の指定が必須、または可能である人
- みずほマイレージクラブカード(クレカ)を保有し、毎月の決済ルーティンを確立できる人
- 近隣にみずほ銀行支店またはイオン系列店舗があり、ATMの無料時間帯にアクセスできる人
- 住宅ローンやみずほ証券との口座連携など、グループ内の複合取引を行っている人
▼慎重な検討・サブ口座への降格を推奨する人
- 給与振込の指定ができず、クレジットカード決済等の代替条件を設定するのが億劫な人
- 主に深夜や早朝にコンビニATMで頻繁に小口現金を引き出すライフスタイルの人
- 月間に4回以上の他行宛振込を行う必要があり、完全無料のネット銀行を使いこなせる人
- 紙の通帳記帳に強いこだわりを持ち、デジタル通帳への移行に抵抗がある人
【みずほ銀行 手数料無料 条件】に関するよくある質問(FAQ)
Q1:給与受取以外で他行宛振込手数料を無料にする最も確実な方法は?
A1:みずほダイレクトを契約したうえで、「みずほマイレージクラブカード(クレジットカード)の毎月の利用」または「資産運用商品(投信・外貨預金等)の残高保有」を維持することが最短ルートです。特にクレカでの少額決済(Amazonギフトチャージ等)を自動化しておけば、給与受取なしでも月1回の他行宛振込無料特典を安定して獲得できます。
Q2:イオン銀行ATMでみずほ銀行のカードを使う際、本当に無料ですか?
A2:平日8:45〜18:00の間であれば、みずほマイレージクラブの会員資格や条件達成の有無にかかわらず、引き出し・預入れともに手数料無料で利用可能です。また、マイレージクラブの優遇条件(給与受取やクレカ利用等)を達成していれば、上記以外の時間外手数料(110円〜220円)もすべて無料になります。
Q3:使っていないみずほ銀行の口座を放置すると、維持手数料を取られますか?
A3:最後の取引(預入れや引き出し)から2年以上が経過し、かつ預金残高が1万円未満の口座には「未利用口座管理手数料」として年間1,320円(税込)が発生します。残高以上の金額が請求されることはなく残高がゼロになった時点で自動解約されますが、不要な口座であれば事前に解約するか、定期的な入出金で稼働状態を維持してください。
まとめ:今後の動向と賢い資産防衛の判断基準
低金利からの脱却が進む日本の金融環境下においても、メガバンクがATM手数料や振込手数料を以前のような全面無料へと巻き戻す可能性は極めて低いと言わざるを得ません。金融機関の収益構造は「個々のサービス提供にかかるコストを、その受益者が適正に負担する」というフェアプライシングの方向へ完全に舵を切っています。
預金者側に求められるのは、感情的に改悪を嘆くことではなく、提供されているルールを正しく理解し、自らの生活動線に合わせてシステムを攻略することです。みずほダイレクトを軸にしたデジタル通帳の導入、少額のカード決済や投信積立による条件クリア、そしてイオン銀行ATMの戦略的活用。これらを組み合わせるだけで、無駄な手数料を完全にゼロに抑え込むことは現在でも十分に可能です。自らの銀行口座の設定を見直し、聖域のない手数料防衛を今日から実践してください。 (出典: みずほ銀行 手数料無料 条件(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
