みずほ銀行のコンビニ手数料無料条件とは?改悪の真相と最新攻略法
深夜や休日の外出先で、手持ちの現金が足りずにコンビニATMへ駆け込み、画面に表示された「手数料220円」の警告に思わずためらった経験を持つ人は少なくないはずです。かつてはメガバンクの看板サービスとして「提携コンビニならいつでも手数料ゼロ」が当たり前のように謳われていた時代もありましたが、金融機関を取り巻く環境は激変しました。
手軽なコンビニエンスストアで現金を下ろす行為が、今や意識的な対策なしには年間数千円規模の無駄な出費に直結する局面を迎えています。みずほ銀行においてコンビニATMを手数料無料で使いこなすための明確なハードル、相次ぐ制度改定の背景にある真実、そして日々の現金を賢く防衛するための具体的戦略を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行のコンビニATM無料特典は主に「イーネット」が対象であり、セブン-イレブンやローソンでは原則として手数料が発生する仕組みへ移行している。
- 要点2:みずほマイレージクラブの判定基準(給与受取や資産運用、みずほダイレクト利用など)を満たすことで、イーネットATMの引き出しが月最大回数まで無料化される。
- 要点3:土日祝日や夜間の引き出しは基本手数料が220円に跳ね上がるため、無防備な利用を避け、キャッシュレス連携や指定ATMの使い分けが資産防衛の鍵となる。
【2026年最新】みずほ銀行のコンビニ手数料を無料にする達成条件と判定基準
街中のコンビニでみずほ銀行の預金を引き出す際、手数料を完全にゼロにするためには、会員制サービスであるみずほマイレージクラブの条件を正確に把握しておく必要があります。口座を開設しているだけでは自動的に無料化されるわけではなく、所定の取引状況に応じた「ステージ判定」を毎月クリアしなければなりません。
判定のベースとなるのが、オンラインバンキングである「みずほダイレクト」の契約および利用実績です。その上で、毎月14日時点における預金や運用のステータスによって翌月第1営業日から翌々月第1営業日前日までの優遇内容が決定されます。具体的には、みずほダイレクトのうれしい特典として提供されるコンビニ無料特典のハードルは、以下のような取引実績によって分岐します。
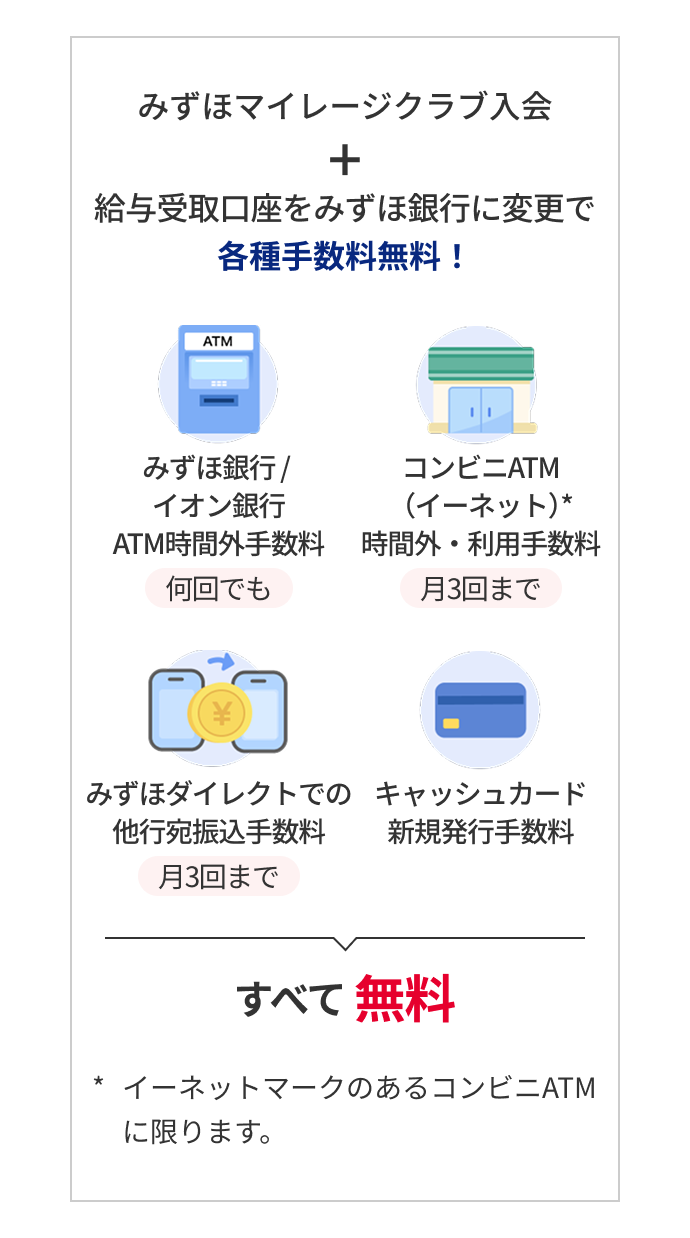
最もハードルが低く一般的な達成方法は、給与の受取口座指定、または定期的なキャッシュレス決済(みずほマイレージクラブカードの利用やJ-Coin Payの口座連携など)の実績を作ることです。これらを達成することで、提携先であるイーネットATMの引き出し手数料が月最大2回(または上位ステージで3回)まで無料となります。一方で、単に普通預金にお金を預けているだけの場合、残高判定基準として30万円以上、あるいは資産運用商品を含めた預かり資産500万円以上といった明確な資産規模が求められます。
学生や新社会人のように資産形成途上にある層であっても、給与振込の指定さえ済ませておけば最低限の無料枠を確保できる設計になっている点は救いですが、何も設定していない休眠状態の口座では、1回の出金ごとに無慈悲な手数料が差し引かれる点に警戒が必要です。

セブン・ローソン・イーネット格差|知らないと損する改悪の真相と手数料体系
多くの利用者が最も大きなショックを受けるのが、「近所のコンビニならどこでも同じように無料になる」という思い込みが打ち砕かれる瞬間です。かつてはセブン-イレブンやローソンでも広く提供されていた無料優遇ですが、数次にわたる提携見直しにより、各コンビニチェーン間で明確な「格差」が生じています。
特にネット上で大きな話題となったのが、いわゆるローソンATMにおける手数料改悪です。以前はイーネットと同等に優遇対象として扱われていたローソン銀行ATMですが、規約改定に伴い無料特典の適用対象から除外、あるいは極めて限定的な扱いに縮小されました。同様に、セブンイレブン設置のセブン銀行ATMにおいても、みずほマイレージクラブの無料引き出し枠がそのままストレートに適用されるわけではなく、原則として所定の手数料が発生する仕様へと改変されています。
各提携先における利用条件とコストの相違を客観的に比較したデータは以下の通りです。
| ATM設置場所・提携先 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| イーネット(ファミリーマート等) | 平日8:45〜18:00:110円 時間外・土日祝:220円 特典適用時:月最大2〜3回無料 | 都市銀行の提携無料回数は月1〜2回が標準的 | みずほ利用者がコンビニで現金を下ろす際の「唯一の本命」。看板を必ず確認すべき選択肢。 |
| セブン銀行(セブン-イレブン) | 平日8:45〜18:00:110円 時間外・土日祝:220円 無料枠の適用対象外(有料) | 一部ネット銀行では月数回無料だがメガバンクは有料化傾向 | 店舗数が最も多いため誤認して利用する被害が多発。緊急時以外の利用は避けるのが鉄則。 |
| ローソン銀行(ローソン) | 平日8:45〜18:00:110円 時間外・土日祝:220円 無料枠の適用対象外(有料) | 独自ポイント還元等にシフトし現金出金は有料が主流 | 過去の提携感覚で利用すると確実に手数料を徴収される。改悪の象徴的ポイントとして認知必須。 |
| みずほ銀行店舗内ATM | 平日8:45〜18:00:完全無料 時間外・土日祝:110円〜220円 (条件達成で時間外も無料) | 自行ATMの平日日中無料は業界標準 | 基本は自行ATMの営業時間内に用事を済ませる計画性が、最も確実な手数料防衛策。 |
ご覧の通り、みずほ銀行におけるコンビニATMの無料回数が実質的に機能するのはファミリーマートなどに多く設置されているイーネット端末に限られます。セブン-イレブンやローソンに立ち寄って安易にキャッシュカードを挿入してしまうと、平日昼間であっても110円、夜間や土日祝日には220円が容赦なく口座から引き落とされます。
なぜみずほ銀行のコンビニ手数料は有料なのか?メガバンクの裏事情を暴く
多くの預金者が抱く「自分のお金を下ろすだけなのに、なぜ高額な手数料を取られるのか」という素朴な疑問の裏には、銀行業界全体の切迫した構造改革が存在します。みずほ銀行のコンビニ手数料がなぜ有料なのかという問いの核心には、ATMインフラの維持管理にかかる莫大なコスト構造があります。
日本国内における現金輸送、厳重なセキュリティ体制、機械本体の定期的な更新や紙幣詰まりへの対応など、現金の流通インフラを維持するためには年間で数千億円規模の固定費が発生していると関係者は指摘します。日本銀行の長引いた金融政策によって預貸金利ザヤが極端に圧迫されてきた期間、各金融機関はこれまで「無料サービス」として預金者に大盤振る舞いしてきたコストの回収へと舵を切らざるを得ませんでした。
さらに、コンビニ各社への提携接続手数料の支払いも重荷となっていました。メガバンクがコンビニATMの手数料を肩代わりするモデルは、キャッシュレス決済の普及とともに費用対効果が著しく悪化しました。国を挙げたデジタルマネー推進の波に乗り、金融機関としては「紙幣を直接動かす行為には正当なコストを課し、アプリ送金やデビット決済へ誘導する」という明確なインセンティブ設計へとシフトさせたのが真相です。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融取材の現場やSNS上のコミュニティ、ネット掲示板の書き込みを調査すると、制度改定に対するユーザーの率直な戸惑いとリアルな生活防衛策が浮き彫りになります。
「普段はスマホ決済ばかりなので財布に現金を入れていなかった。急遽集金が必要になり、目の前のセブン-イレブンで1万円下ろしたら220円取られて愕然とした。缶コーヒー1本分以上の損失」(都内・30代会社員)
「以前はローソンでも無料だった記憶のまま利用してしまい、通帳記帳を見て初めて手数料の存在に気づいた。ファミリーマートのイーネットを探して歩く羽目になっている」(40代公務員)
現場のリアルな証言が示しているのは、利用者の記憶が「メガバンクならどこでも手数料優遇があった数年前」で止まっているという危険なギャップです。特に休日のレジャー先や飲み会の精算時など、気が緩んだタイミングでの土日祝日におけるATM手数料の出費が家計に地味な痛手を与えています。一方で、賢明な利用者はみずほマイレージクラブの特典状況をアプリでこまめに確認し、無料枠が残っているイーネットのみを狙い撃ちして計画的に引き出すという「自衛のルーティン」を確立しています。
一般に知られていない盲点とネットの誤解|「完全無料」の罠
情報感度が高い層の間でも、規約の細部に関しては危険な誤解が蔓延しています。最も典型的なトラップが「時間帯の罠」です。
多くの人は「無料回数が残っていれば24時間いつでもタダ」と誤認しがちですが、手数料引き出しの時間帯には厳密なルールが存在します。みずほマイレージクラブの特典による無料化は、基本的に利用時間帯ごとの所定手数料を免除する仕組みです。しかし、そもそもコンビニATMごとにメンテナンス時間(月曜早朝の定期休止など)が設定されており、利用自体ができない時間帯があります。
また、ファミリーマート店舗であっても、店内に設置されている機械が「イーネット」ではなく「ゆうちょATM」へ置き換わっている店舗が急速に増えています。看板がファミリーマートであっても、中にある端末がイーネットでなければ、みずほマイレージクラブのコンビニ無料枠は一切適用されません。画面をよく確認せずに画面操作を進め、明細票を見て初めて有料取引だったと気づくトラブルが後を絶ちません。
さらに、ネット上でよく語られる「他行宛振込手数料の無料枠」との混同も見られます。みずほダイレクトにおける他行宛振込手数料の無料優遇(条件に応じて月数回付与)と、コンビニATMの引き出し無料枠は別枠でカウントされるため、自身のステータスがどの特典を獲得できているかをみずほダイレクトの管理画面で個別に識別しておく必要があります。

【プロの結論】行動経済学から見出す教訓とお得に使い倒す人の判断基準
行動経済学には「ラテマネー」と呼ばれる概念があります。1回あたり110円や220円という微小な金額は、人間の脳にとって「大した出費ではない」と軽視されがちです。しかし、月に2回時間外にコンビニ出金を繰り返すだけで、年間5,280円の損失となります。超低金利が続いた日本の預金環境において、これだけの金額の利息を普通預金で得ようとすれば数千万円単位の元本が必要となる計算です。手数料を無防備に支払う行為は、資産運用で得られるリターンを一瞬で吹き飛ばす破壊力を持っています。
この厳しい現実を踏まえ、現在のシステム下でみずほ銀行を使い続けるべきかどうかの明確な判断基準を提示します。
みずほ銀行のATM利用に向いている人
- 生活圏内にみずほ銀行の店舗・自行ATM、または「イーネット」設置店が存在する人
- 給与受取口座に指定しており、みずほマイレージクラブの基本条件を自動的に満たせている人
- 普段の決済をキャッシュレスで完結させ、現金の引き出しが月1〜2回以下で収まる人
利用方法を見直すべき・慎重になるべき人
- 自宅や職場の最寄りがセブン-イレブンやローソンばかりで、日常的に現金を必要とする人
- 口座に残高をあまり置かず、給与受取口座も別銀行に設定しているサブ口座利用の人
- 夜間や土日の突発的な現金引き出しが多く、事前に現金を準備する計画管理が苦手な人
もし後者に該当するのであれば、セブン銀行やローソン銀行での無料出金回数を標準装備しているネット銀行(住信SBIネット銀行やソニー銀行、auじぶん銀行など)へメインの出金口座を移管するか、あるいはみずほ銀行から手数料無料枠を使ってネット銀行へ資金移動した上で引き出すといった回避策を構築することが極めて合理的です。
【みずほ銀行 コンビニ手数料無料】に関するよくある質問(FAQ)
Q1:セブン-イレブンのATMでみずほ銀行のお金を無料で引き出す裏ワザはありますか?
A1:セブン銀行ATMからみずほ銀行のキャッシュカードを使って直接現金を下ろす場合、みずほマイレージクラブの無料枠は使えないため必ず所定の手数料(110円〜220円)がかかります。どうしてもセブン-イレブンで無料で現金化したい場合は、みずほ銀行から手数料無料でチャージ可能な決済手段(各種スマホ決済)を経由し、セブン銀行ATM出金に対応した別口座から引き出すなどの迂回策が必要です。
Q2:イーネットATMの「月最大何回まで無料」は、どのタイミングで回数がリセットされますか?
A2:みずほマイレージクラブの「うれしい特典」の利用回数は、毎月1日から末日までのカレンダーベースではなく、ステージ適用期間(毎月第1営業日から翌月第1営業日の前日)を基準にカウントされます。月末付近に慌てて引き出す際は、適用サイクルの切り替わり日時に注意してください。
Q3:土曜日や日曜日でも、条件を満たしていればコンビニATM手数料は無料になりますか?
A3:イーネットATMを利用し、みずほマイレージクラブの無料特典回数が残っている状態であれば、土日や祝日であっても通常発生する220円の時間外手数料が全額免除されて0円になります。ただし、月曜日の早朝など定期メンテナンス時間帯はATM自体の取り扱いが休止される点には留意してください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス化の進展と金融機関のコスト削減の流れが逆行することは考えにくく、コンビニATMの手数料体系がかつてのような「無条件の全面無料」へと戻る可能性は極めて低いと言えます。むしろ、現金取り扱いに対するコスト負担は今後も段階的に預金者へ転嫁されていくと見るのが自然です。
知らぬ間に資産を削られないための防衛策は極めてシンプルです。自身の生活動線にあるコンビニの端末が「イーネット」であるかを確認すること、みずほマイレージクラブの達成基準を把握して月数回の無料枠を確保すること、そして何より突発的な夜間出金を減らすキャッシュレス習慣を身につけることです。ルールの変更を正しく恐れ、賢明な金融リテラシーを持って日々の支出をコントロールしていきましょう。 (出典: みずほ銀行 コンビニ手数料無料(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
