みずほ銀行の手数料を無料にする極意!コンビニATMと振込最新条件
給料日や週末の夜間、街角のATMでお金を引き出した瞬間、明細票に印字された「手数料110円」「220円」の文字を見て思わずため息をついた経験はないでしょうか。あるいは他行への急な振込で数百円が引かれ、小さな損失感に苛まれる読者も少なくありません。キャッシュレス化が社会の隅々まで浸透した2026年現在においても、現金の引き出しや口座間の資金移動にかかる各種コストは、家計に確実に重荷を与え続けています。
メガバンクの一角を占めるみずほ銀行では、取引条件に応じた優遇プログラムが整備されているものの、「一体どの条件をクリアすればコンビニATMや振込が0円になるのか」「何回まで手数料なしで使えるのか」を正しく把握している人は驚くほど少数です。制度の改定が繰り返された結果、知らぬ間に優遇対象から外れ、無駄な出費を垂れ流しているケースも散見されます。無駄な手数料を徹底的にゼロへ抑え込むための具体的な達成条件と実践的な活用法を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行の手数料無料化は「みずほマイレージクラブ」の判定条件(アプリログイン・給与受取・残高50万円以上など)の達成が絶対条件である。
- 要点2:みずほ銀行ATMの時間外手数料はアプリ利用等の軽微な条件で何度でも無料化できる一方、コンビニATM(イーネット等)の無料枠は月最大1〜2回、他行宛振込は最大月3回までと上限が厳格に定められている。
- 要点3:かつての手数料改定で優遇回数が絞り込まれた背景には銀行の現金インフラ維持コストの限界があり、利用者は自身のライフスタイルに合わせてネット銀行との賢い併用を選択することが生活防衛の鍵となる。
【2026年最新】みずほ銀行の手数料を無料にする決定的な達成条件とは?
みずほ銀行で各種手数料を無料にするための心臓部となるのが、会員制サービスである「みずほマイレージクラブ」です。入会金・年会費は一切かかりませんが、口座を開設しただけでは自動的に手数料がゼロになるわけではありません。同行が提示する判定条件を前々月あるいは前月末時点で満たしているかどうかが、翌月1か月間の優遇ステージを決定づけます。
最もハードルが低く、誰でも即座に達成できる裏ワザ的な最短ルートが「みずほダイレクトアプリ」の月1回以上のログイン利用です。これだけで基本優遇が適用され、みずほ銀行本支店ATMの時間外手数料が完全に無料化されます。給与受取の指定が難しいフリーランスや学生であっても、手元のスマートフォンでアプリを開き、残高を確認するだけで時間外コストを完全に回避できる設計になっています。
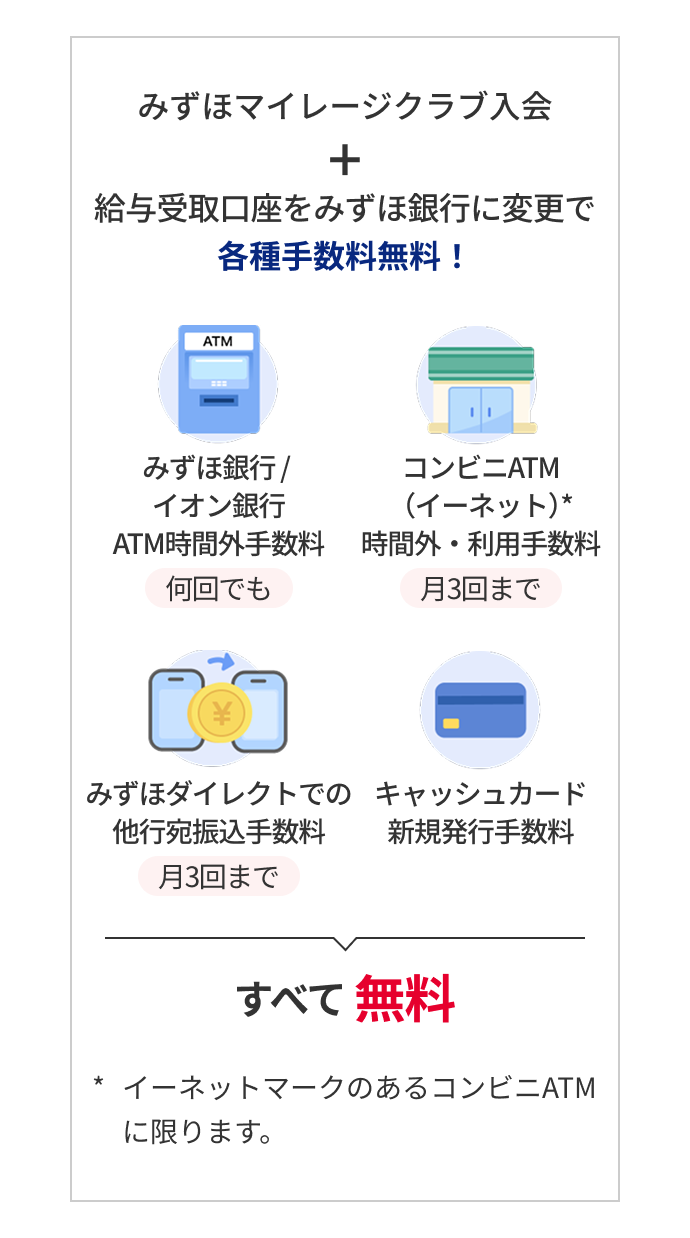
さらにコンビニATM利用や他行振込の無料化を目指す場合、判定の軸となるのが青葉ステージをはじめとするステージ別条件です。青葉ステージの主な達成基準は「給与の受取口座指定(1回5万円以上)」、または「預金残高50万円以上(普通預金・定期預金の合算)」などが設定されています。会社員であれば給与振込口座にみずほ銀行を指定するだけで、自動的に青葉ステージの優遇条件をクリアし、コンビニATMや他行振込の無料枠が付与される仕組みです。
コンビニATM手数料無料の真相|セブン・ローソン・イーネットの回数と罠
深夜や外出先で重宝するコンビニATMですが、みずほ銀行利用者が最も誤解しやすい落とし穴がここに潜んでいます。「みずほ銀行はコンビニATMも無料」という昔のイメージを抱いたまま利用し、手数料を差し引かれてショックを受ける利用者が後を絶ちません。結論から言えば、提携コンビニATMが無条件で何度でも無料になる特典は存在しません。
優遇が適用される対象ATMは、ファミリーマート等に設置されているイーネットATMが中核であり、セブン-イレブンに設置されたセブン銀行ATMや、ローソン店内のローソン銀行ATMについては、提携状況や時間帯によって手数料体系が異なる点に厳重な注意が必要です。青葉ステージを達成している場合、コンビニ提携ATMの利用手数料は月1回または月2回までが無料の上限となっています(ステージランクおよび提携仕様による)。
さらに見落としがちなのが「無料となる時間帯」の縛りです。コンビニATM利用手数料の無料優遇は、深夜の特定時間帯やシステムメンテナンス時間中には適用外となるケースがあり、無料回数が残っていても時間外手数料や追加加算が発生することがあります。「いつでもどこでもタダで引き出せる」と過信せず、月初から月末までの利用回数をアプリで確認しながら計画的に出金することが必須となります。
【徹底比較】みずほ銀行他行振込手数料無料回数とステージ別優遇一覧
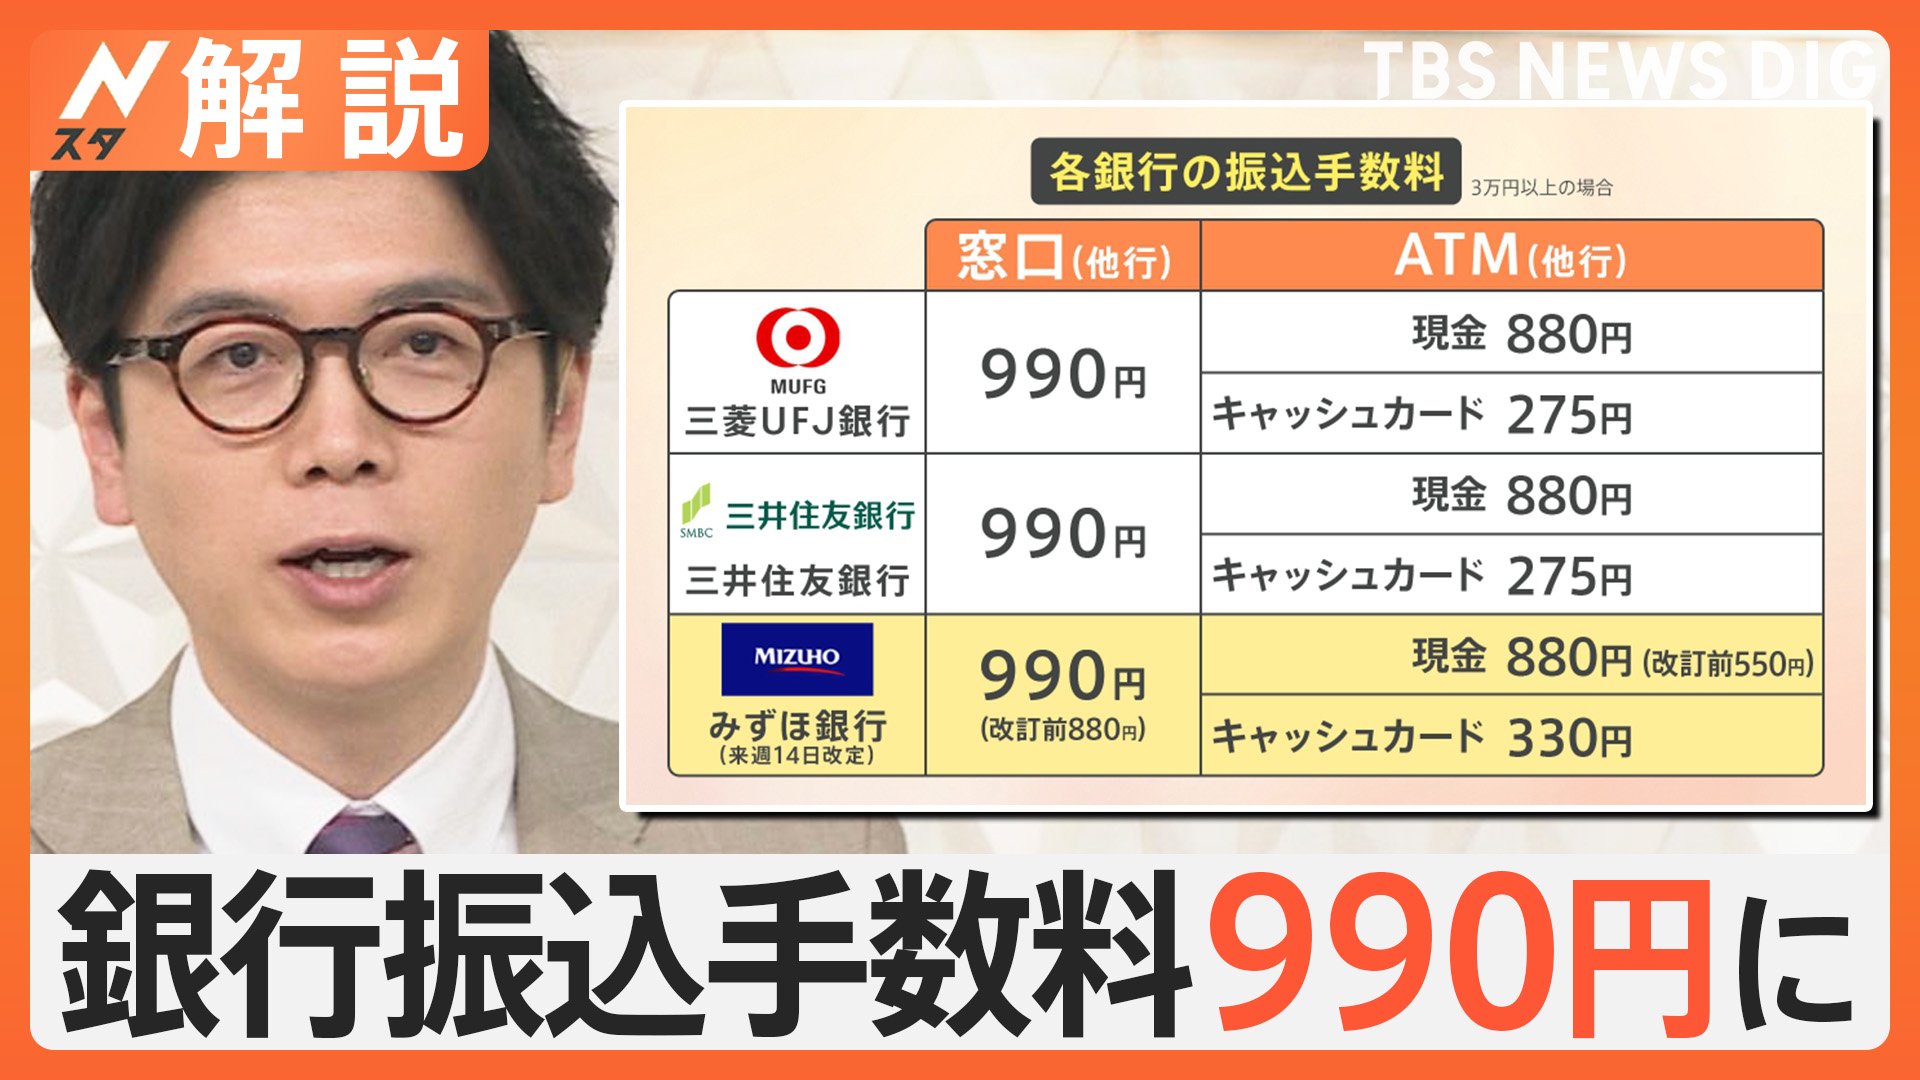
みずほ銀行の各種優遇条件と無料回数の関係性を整理しました。他行宛振込手数料は、メガバンクの通常窓口やATMから手続きすると1回あたり300円〜700円前後が発生するため、無料枠の活用有無がダイレクトに年間数千円単位の差となって跳ね返ってきます。
| 適用条件・ステージ | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほダイレクト利用(基本) | 自行ATM時間外:無制限無料 コンビニATM:有料 他行振込:有料 | 時間外110円〜220円 | アプリを開くだけで自行ATMが無料になる点は優秀。現金の引き出しはみずほ支店ATMに絞るべき。 |
| 青葉ステージ(給与受取/残高50万円以上) | 自行ATM時間外:無制限無料 コンビニATM:月1回無料 他行振込(ネット):有料または一部減額 | コンビニ出金220円/回 振込1回165円〜330円 | 給与受取だけで達成可能。月1回のコンビニ緊急出金枠を確保できるが、振込頻度が高い人には物足りない。 |
| 上位ステージ(資産300万〜500万円以上等) | 自行ATM時間外:無制限無料 コンビニATM:月2〜3回無料 他行振込(ネット):月最大3回無料 | 他行振込無料枠はネット銀行優良層と同等水準 | まとまった資産を預け入れる層向けの特権。家賃や習い事など月数回の振込があるメイン口座として真価を発揮。 |
データが物語る通り、給与受取や残高50万円のキープによって「青葉ステージ」に到達すれば、自行ATMの完全時間外無料化と、月1回のコンビニ出金無料という実用的なセーフティネットが手に入ります。しかし、他行振込を日常的に複数回行うビジネスパーソンにとっては、より上位の預金残高を維持するか、ネット専業銀行との使い分けを検討すべき境界線が浮き彫りになります。
みずほ銀行手数料改定の経緯と理由|なぜ「改悪」とネットで叫ばれたのか
インターネット上の金融コミュニティやSNS(旧Twitter等)において、みずほマイレージクラブの話題が出ると必ずと言っていいほど「昔に比べて改悪された」「改定で使いにくくなった」という厳しい批判の声が散見されます。かつて同行では、一定の取引があればコンビニATMが月4回まで無料、他行振込も容易に無料化できた黄金期が存在しました。それがなぜ、現在のような厳格なステージ制へとシフトしたのでしょうか。
背景にあるのは、日本銀行による長年の金融緩和政策に伴う国内預貸利ざやの縮小と、急激な現金取扱インフラの維持コスト増大です。銀行関係者の取材資料や決算説明会資料からも明らかなように、全国津々浦々にATMを配備し、装填用の現金を安全に移送・保険管理し、機器を定期更新するためのコストは年間数百億円規模に達します。銀行にとって「タダで現金を配るインフラ」を維持することは、経営上きわめて重い足かせとなっていたのです。
金融庁が推進するデジタル化・キャッシュレス化の国策とも連動し、みずほ銀行は「現金を頻繁に出し入れする顧客」へのコスト負担を求め、反対に「みずほダイレクト等のデジタルチャネルを使い、給与振込や資産形成を同行に集約してくれる優良顧客」へリソースを集中投下する構造改革を断行しました。この方針転換が、ライト層の利用者から見れば「実質的な手数料改悪」として映り、ネット上での反発を招いた構造的な真相と言えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場の利用者はこの手数料体系をどのように受け止め、日々の生活で運用しているのでしょうか。みずほ銀行を長年メインバンクとして利用している首都圏在住の30代会社員男性は、次のように語っています。
「新入社員のときに会社指定で口座を作って以来、惰性で使っていました。数年前に手数料が引き落とされているのに気づいて明細を調べたら、時間外引き出しと他行振込で月に1000円近く消えていたんです。愕然としてすぐにみずほダイレクトアプリを導入し、給与口座の優遇条件を確認しました。今では月末に計画的に駅前出張所のみずほATMで下ろす習慣をつけ、突発的な時だけコンビニの1回無料枠を使う形に固定したので、手数料は完全に0円をキープできています」
一方で、地方都市に住む20代自営業女性からは異なる視点の不満も聞かれます。「地方だとみずほ銀行の支店や自行ATMが駅前の一等地にしかなく、車社会の生活動線にあるのはセブンやローソンばかり。給与受取の指定ができない雇用形態だとコンビニ無料枠も取れず、毎回220円取られるのが馬鹿らしくなって、最終的にコンビニ無料回数が多いネット銀行へ生活費決済を移しました」
利用者の生の声から浮き彫りになるのは、「都市部でみずほATMへのアクセスが良く、給与受取口座に指定できる層」にとっては極めて快適なメインバンクである一方、自行ATMが行動圏にない層にとっては維持コストの高さが露呈しやすいというリアルな二極化現象です。
一般に知られていない盲点とネットの誤解|知らぬ間に引かれるコスト
みずほマイレージクラブの手数料優遇を巡っては、ネット上で誤った理解が定着しているケースも少なくありません。その代表的な盲点が「ステージ判定時期と優遇適用時期のタイムラグ」です。
「今月給料が振り込まれたから、今日のコンビニATM出金は無料になるはず」と思い込んで出金し、手数料を取られるトラブルが多発しています。みずほマイレージクラブのステージ判定は原則として「前々月末(または前月末)の取引実績」に基づいて翌月1か月間に適用されます。つまり、新たに給与受取を開始したり50万円を入金したりしても、即日その恩恵を受けられるわけではなく、翌月または翌々月まで無料枠が有効にならない期間が存在します。
もう一つの盲点は、みずほ銀行ATMであっても「他行が管理する共同ATM」で出金した場合の扱いです。商業施設や他行敷地内にある共同出張所では、みずほ銀行のキャッシュカードであっても設置母体銀行の利用条件が優先され、時間外手数料が発生してしまうトラップが存在します。必ずATM画面上の案内表示や「みずほ銀行」のロゴが主幹となっているかを確認する慎重さが求められます。
【プロの結論】行動経済学から紐解く「手数料貧乏」脱出の判断基準
行動経済学には「メンタル・アカウンティング(心理的会計)」という理論があります。人間は10万円の家電を買うときには数千円の値引きに敏感になる一方で、ATM手数料や振込手数料の「110円」「220円」といった小額支出を「少額だからまあいいか」と過小評価し、無防備に垂れ流してしまう心理的バイアスを指します。年間で計算すれば数千円から1万円を超える損失となり、年利数パーセントの運用益を一瞬で吹き飛ばす破壊力を持っています。
みずほ銀行の手数料優遇を使い倒すにあたり、ご自身が「継続利用すべきか、それとも他行へシフトすべきか」を判断する絶対的な基準は以下の通りです。
【みずほ銀行の手数料無料化を最大限に活かせる人】
・会社の給与受取口座をみずほ銀行に指定できる人
・生活圏や通勤ルートにみずほ銀行の本支店・ATM出張所がある人
・手元の資産として50万円以上の預金を普通・定期口座にプールしておける人
・「みずほダイレクトアプリ」を定期的に開いて資産残高を確認する習慣がある人
【みずほ銀行単体での手数料ゼロ運用をおすすめできない人】
・給与振込口座を自由に選べず、残高50万円未満の一人暮らしや若年層
・生活圏にみずほ銀行ATMがなく、日常の出出金をセブンやローソン等のコンビニに依存している人
・月に4回以上、家賃や個人間送金などで他行宛の振込を行う人
後者に該当する場合は、無理してみずほ銀行単行に固執せず、給料の受け皿としてみずほを維持しつつ、定額自動送金サービスなどを活用してネット銀行(住信SBIネット銀行や楽天銀行など)へ資金を移し、コンビニ出金や振込を無料回数の多いサブ口座で担当させる「ハイブリッド管理」へと舵を切ることが、現代の生活防衛における最も合理的な選択肢となります。
【みずほ銀行 手数料 無料】に関するよくある質問(FAQ)
Q1:みずほダイレクトアプリを使うだけで、コンビニATMの手数料も無料になりますか?
A1:いいえ、アプリ利用のみで無料になるのは「みずほ銀行店舗および出張所ATMの時間外手数料」です。コンビニATM(イーネット等)の手数料を無料にするには、給与受取口座の指定や預金残高50万円以上など、青葉ステージ以上の条件を達成する必要があります。
Q2:セブン-イレブンやローソンのATMでも、みずほマイレージクラブの無料回数は使えますか?
A2:コンビニATM無料特典の主たる対象はファミリーマート等に設置されている「イーネットATM」です。セブン銀行ATMやローソン銀行ATMでは、優遇対象外となるケースや特定時間帯の割引にとどまる場合があるため、無料枠を確実に消化したい場合はイーネットATMを利用するのが確実です。
Q3:給与受取の指定をしたのに手数料が引かれました。なぜでしょうか?
A3:みずほマイレージクラブの優遇は「取引があった翌々月(または翌月)」から反映される判定サイクルとなっています。また、会社からの振込名義が「給与」「賞与」という電文コードで処理されていない場合、システム上で通常の振込とみなされ、優遇判定されないことがあります。給料明細とアプリ上のステージステータスを必ず照合してください。
まとめ:今後の動向と失敗しないための判断基準
金融機関が手数料体系を複雑化させる背景には、利用者の行動をデジタルチャネルへ誘導し、莫大なインフラ費用をスリム化したいという明確な意図が存在します。みずほ銀行の手数料ルールも一見すると多岐にわたりますが、要点は「みずほダイレクトアプリを導入すること」「給与振込または50万円の預金を確保すること」「現金出金はみずほATMを軸にし、コンビニは月1回の緊急用と割り切ること」の3点に集約されます。
仕組みを正しく理解し、初期設定さえ済ませてしまえば、無駄な手数料を毎年数千円単位で防衛することは決して難しくありません。ご自身の現在の取引状況とスマートフォンの設定を今一度見直し、銀行に手数料を「払う側」から、優遇サービスを「賢く使いこなす側」へと確実にシフトしてください。 (出典: みずほ銀行 手数料 無料(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
