ゆうちょのコンビニ手数料を無料にする裏ワザと2026年最新ルール
近所のコンビニで手軽に現金を引き出そうとした瞬間、ATM画面に表示された利用手数料に思わず画面操作を止めた経験はないでしょうか。かつて「ファミリーマートなら無料」と広く親しまれていたゆうちょ銀行のコンビニATM利用ですが、度重なるルール改定を経て、現在の利用環境は大きく様変わりしています。
小銭を引き出すだけで110円から220円、時間帯によってはそれ以上の出費を強いられる現状に対し、SNSや家計管理コミュニティでも「知らずに使い続けて年間数千円も損をしていた」という困惑の声が後を絶ちません。本稿では、主要コンビニ各社における2026年現在の最新手数料体系を徹底整理するとともに、手数料を実質ゼロに抑えてスマートに資金を管理する具体的な実践ワザを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:現在、セブン-イレブン・ローソン・イーネット等の主要コンビニATMでは、曜日や時間帯を問わずゆうちょ銀行の引き出し・預け入れに原則110円〜220円以上の手数料が発生する。
- 要点2:ファミマ設置のATMも大半がイーネット等に転換されており、街中の「ゆうちょ直営ATM」以外で完全無料の現金を扱うハードルは以前より厳格化している。
- 要点3:通帳アプリ送金やキャッシュレスチャージ、無料出金枠を持つネット銀行との併用ルートを構築することで、コンビニ手数料の負担は完全に回避できる。
【2026年最新】ゆうちょ銀行のコンビニATM手数料ルール総まとめ
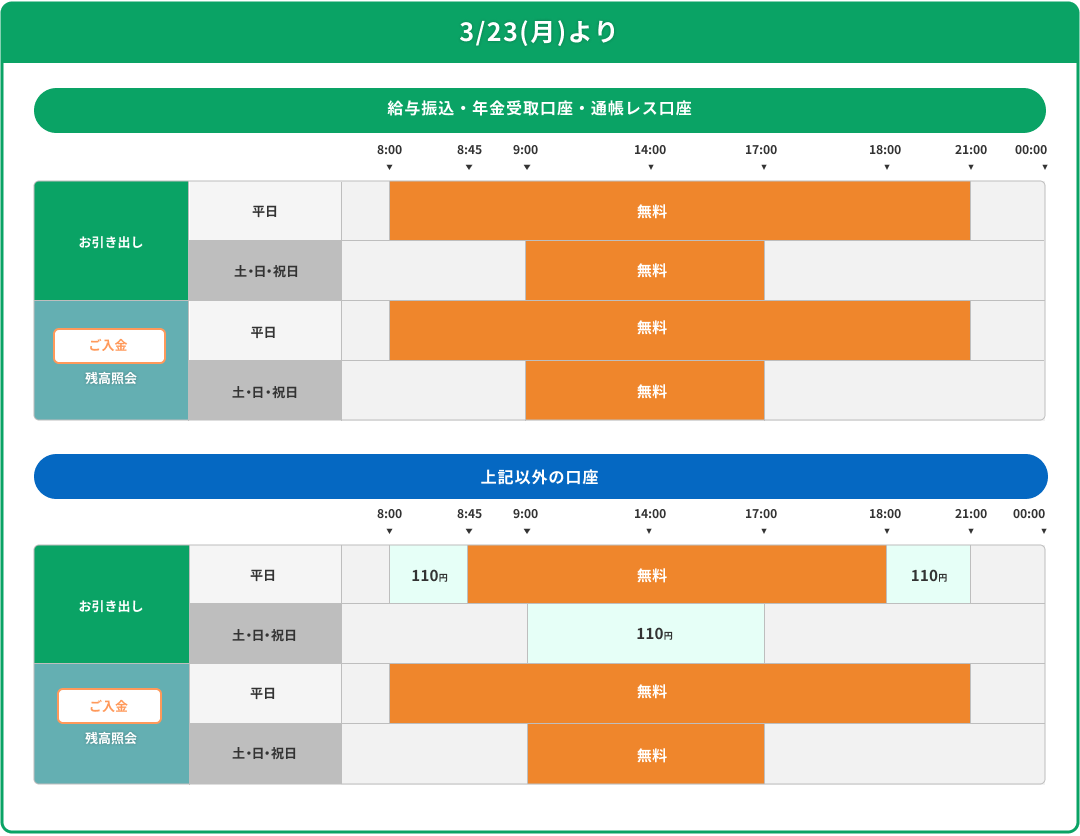
生活圏にある各コンビニATMでゆうちょ銀行のキャッシュカードを利用した場合、実際にいくらのコストが発生するのかを正確に把握することが防衛の第一歩です。日本郵政グループの公式発表資料に基づき、現在の提携コンビニATMにおける利用手数料と稼働条件を一覧で整理しました。
| ATM設置場所・提携端末 | 平日(8:45~18:00) | 平日時間外・土日祝日 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行ATM(セブン-イレブン等) | 110円 | 220円 | 終日有料。平日日中であっても1回110円の手数料が確実に発生するため日常使いは非推奨。 |
| ローソン銀行ATM(ローソン各店) | 110円 | 220円 | セブン同様に完全有料。夜間や休日の引き出しは220円に跳ね上がるため注意が必要。 |
| イーネットATM(ファミリーマート・デイリー等) | 110円 | 220円 | 旧ファミマ無料枠の対象外。設置端末がイーネットである場合は平日昼間も110円課金される。 |
| ゆうちょ銀行直営ATM(郵便局・一部ファミマ等) | 0円(無料) | 0円(無料) | 稼働時間内であれば曜日・時間を問わず入出金が完全無料。最も確実な基本拠点。 |
現在、コンビニ店舗内に置かれている主要3大チェーンの提携端末(セブン銀行、ローソン銀行、イーネット)では、平日の日中であっても1回あたり110円、早朝・深夜や土日祝日は220円の利用手数料が設定されています。預け入れ・引き出しの双方が同額負担となるため、「コンビニならどこでも無料で預けられる」という過去の常識は通用しなくなっています。

ファミマなら無料は過去の話?知っておくべき手数料改定の真相
長年親しまれてきた「ファミマのATMならゆうちょを手数料無料で使える」という認識は、現在の運用において大きな誤解を生む原因となっています。かつてファミリーマートにはゆうちょ銀行の直営ATM(緑色の小型端末)が数多く設置され、所定の時間帯であれば手数料ゼロで利用可能でした。
しかし、店舗オペレーションの刷新とATMインフラの再編に伴い、ファミリーマート店舗に設置される端末の多くが「イーネットATM」への置き換えを完了させています。端末の画面上部に「E-net」のロゴがある機械では、たとえ平日昼間の時間帯であっても110円の手数料が適用されます。
ごく一部の店舗に現存する緑色の「ゆうちょ銀行ATM」が設置されている場合に限り、郵便局内と同じ無料ルールが適用されますが、街中でこれを見分けるのは容易ではありません。看板にファミリーマートと書かれていても、中にある機械がイーネットであれば有料になるという構造が、利用者の混乱を招く主因となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋などのコミュニティを分析すると、コンビニでの手数料発生に対して切実な意見が多数寄せられています。現場取材とWeb上の声を総合すると、特に若年層や単身世帯において「手数料ロス」が蓄積しやすい傾向が浮かび上がってきます。
「給料日に生活費を数回に分けてコンビニで下ろしていたら、1ヶ月で660円も引かれていて驚いた」「夜間に急な飲み会代で下ろしたら220円取られ、預金利息の何年分が一瞬で消えた感覚」といったリアルな証言が目立ちます。1回110円〜220円という金額は一見少額に思えますが、月に3回利用すれば年間で約4,000円〜8,000円近い無駄な支出になります。
現場のATM前で利用者の行動を観察すると、画面に手数料の確認案内が出た際にためらいつつも「後ろに人が並んでいるからそのまま押してしまう」という心理的プレッシャーが働くケースも少なくありません。事前の準備や代替手段の確立がいかに重要であるかが分かります。
なぜ有料化したのか?ゆうちょ手数料改定の理由と金融界の構造変化
ゆうちょ銀行をはじめとする大手金融機関が相次いでATM手数料の改定に踏み切った背景には、日本の金融業界が直面する深刻な構造的課題が存在します。関係省庁の統計や金融各社の決算資料からも、現金インフラの維持にかかる莫大なコストが浮き彫りになっています。
第一の要因は、長年にわたる超低金利環境下での運用益の低迷と、現金を物理的に管理・輸送・警備するための維持費用の高騰です。全国津々浦々に設置されたATMの機械保守、現金の補充回収、セキュリティ維持には年間数百億円規模の固定費がかかります。
第二の要因は、日本政府主導のキャッシュレス決済推進政策に伴う利用頻度の変化です。現金流通量が徐々に減少するなかで、現金利用に特化したインフラを維持するためには、受益者負担の原則に基づいてコストを適正に転嫁せざるを得ないという業界全体の転換点が、一連の改定につながっています。
【回避の裏ワザ】コンビニ手数料ゼロで現金を手に入れる実践ルート
コンビニATMの直接利用が有料化した現代において、手数料を1円も払わずに手元資金をコントロールするにはどうすればよいのでしょうか。スマートな生活者が実践している4つの回避ルートを公開します。
1. 駅ナカ・商業施設の「ゆうちょ銀行直営ATM」を生活動線に組み込む
郵便局の店舗に行けない場合でも、大型ショッピングモール、主要駅構内、地下鉄改札付近には「ゆうちょ銀行の直営ATM」が多数設置されています。これらの端末は曜日や時間帯に関わらず所定の稼働時間内であれば完全手数料無料で入出金が可能です。
2. ゆうちょ通帳アプリとゆうちょダイレクトのフル活用
残高照会や口座間の資金移動のためにATMへ通う必要はありません。「ゆうちょ通帳アプリ」やWebサービスの「ゆうちょダイレクト」を利用すれば、同行宛ての送金は月5回まで無料で行えます。日常の振り込みや資金管理をデジタルへ完全移行することが最大の防御策となります。
3. ゆうちょPayおよび他社コード決済への直接チャージ
現金を下ろす目的が日々の買い物であるなら、現金化そのものをスキップするのが合理的です。公式アプリ「ゆうちょPay」や、口座直結型の各種スマホ決済へチャージして支払えば、手数料は一切かからずポイント還元などのメリットも享受できます。
4. コンビニATM無料回数付き「ネット銀行」を経由させる資金ルート
どうしてもコンビニで現金を引き出す必要がある場合の最も強力な裏ワザが、ネット銀行の経由です。ゆうちょダイレクトから、月数回のコンビニATM出金無料枠を持つネット銀行(住信SBIネット銀行、ソニー銀行、楽天銀行等)へ資金を移動させ、その銀行のキャッシュカードやスマホATM機能を使ってコンビニから引き出せば、実質手数料ゼロで出金が完結します。

一般に知られていない盲点とネットの誤解を徹底是正
ネット上の情報や古い口コミには、現在では通用しない誤解が多数散見されます。損をしないために知っておくべき決定的な盲点を是正します。
最大の盲点は「預け入れ(入金)ならコンビニでも無料のはず」という思い込みです。一般的な銀行では入金無料のケースも見られますが、ゆうちょ銀行の提携コンビニATM利用では預け入れ時にも引き出しと同額の手数料が発生します。手持ちの現金を口座に戻すだけで110円〜220円が差し引かれるため、コンビニでの安易な入金は厳禁です。
また、「硬貨(小銭)の預け入れをコンビニATMで行う」ことはできません。コンビニATMは紙幣専用機であり、小銭の扱いは郵便局窓口や一部の直営ATMに限られます。直営窓口であっても枚数に応じた硬貨取扱料金が設定されているため、小銭貯金の入金ルールも事前に把握しておく必要があります。
【プロの結論】行動経済学から見る「手数料貧乏」を防ぐ判断基準
行動経済学において、ATM手数料のような少額の出費は「心理的勘定(メンタル・アカウンティング)」の歪みにより、無意識に軽視されやすいことが知られています。数百円の手数料を「便利代」として容認し続ける人と、明確な境界線を引いて回避する人とでは、長期的な資産形成において大きな差が生じます。
▼ コンビニ直接利用をおすすめできない人
・月に2回以上、コンビニATMで少額(1万〜2万円程度)の入出金を繰り返している人
・夜間や土日など、割増手数料(220円)の時間帯に惰性で現金を引き出す習慣がある人
・キャッシュレス決済の設定が億劫で、日々の少額決済をすべて現金で賄っている人
▼ 今すぐ切り替えるべき賢い生活者の条件
・現金の引き出しは月1回、直営ATMでまとめて計画的に行う人
・ゆうちょ通帳アプリを導入し、口座残高と出入金明細をスマートフォンで完結させている人
・ネット銀行の無料引き出し枠やキャッシュレスチャージを組み合わせて柔軟に回避ルートを運用できる人
【ゆうちょ コンビニ 手数料無料】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソンでゆうちょの手数料を完全無料にする時間帯はありますか?
A1:残念ながら存在しません。セブン銀行ATMおよびローソン銀行ATMでは、平日昼間(8:45~18:00)であっても110円、早朝・夜間および土日祝日は220円の手数料が必ず発生します。
Q2:コンビニATMからゆうちょ口座へお金を入金(預け入れ)する場合も手数料は取られますか?
A2:はい、引き出しと同じ手数料がかかります。平日昼間は110円、夜間や土日祝日は220円が差し引かれますので、入金は郵便局や駅・ショッピングモール等にあるゆうちょ銀行直営ATMを利用するのが賢明です。
Q3:どうしても近所のコンビニで現金を引き出したい場合、最もお得な裏ワザは何ですか?
A3:ゆうちょダイレクト(またはアプリ)から、コンビニATMの出金無料回数が付帯しているネット銀行(住信SBIネット銀行やソニー銀行など)へ資金を移動し、そのネット銀行のカードやスマホATMを使って出金する方法が確実です。これによりコンビニATMからの完全無料引き出しが可能になります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス化の加速と銀行インフラの再編が進む2026年現在、ATM手数料は「払って当たり前のコスト」ではなく「リテラシー次第で完全にゼロにできるコスト」へと位置づけが変わりました。
郵便局の直営ATMを活用するスケジューリング、通帳アプリによるオンライン管理、そして無料枠を持つネット銀行とのハイブリッド運用という3つの防衛策を生活に取り入れるだけで、年間数千円の手数料流出を確実に食い止めることができます。日々の小さなお金の使い方を見直し、無駄のないスマートな家計管理を実現していきましょう。 (出典: ゆうちょ コンビニ 手数料無料(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
