りそな銀行のコンビニATM手数料は無料?損を防ぐ条件と2026最新対策
急な現金の入用で駆け込んだコンビニのATM。画面に表示された利用手数料を見て、思わず操作をためらった経験を持つ方は少なくありません。大手都市銀行の一角を担うりそな銀行ですが、街中のセブンイレブン、ローソン、ファミリーマートに設置された提携端末を使う際、一体いくらのコストが発生するのかを正確に把握している利用者は驚くほど少数です。
「平日昼間ならどこでもタダではないのか」「特定の手続きを踏めば完全にゼロ円にできると聞いた」といったネット上の言説が飛び交う一方、システム改定に伴い手数料体系は年々シビアさを増しています。無駄な支出を徹底的に防ぎ、賢く資産を守るために不可欠なりそな銀行コンビニATM手数料2026年最新の真実と、優遇を勝ち取るための具体的条件を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:りそな銀行のコンビニATMは通常時「平日昼間でも110円、夜間・休日は220円」の手数料が発生し、無条件での無料開放は行われていません。
- 要点2:公式アプリの利用や所定の取引実績に基づく「りそなクラブ」のステータス獲得により、月最大3回までコンビニATM引き出し手数料を無料化できます。
- 要点3:預け入れ時にも手数料がかかる落とし穴があり、手数料が発生する構造的背景を理解したうえでの自社ATMやキャッシュレス決済との併用が必須です。
【2026年最新】りそな銀行のコンビニATM手数料はいくら?主要3社の手数料一覧
都市銀行各行が店舗統廃合とATM網の再編を進めるなか、コンビニATMの利便性はかつてないほど高まっています。しかし、その利便性の裏で確実に差し引かれるのが各種手数料です。りそな銀行のキャッシュカードをセブン銀行、ローソン銀行、イーネット(主にファミリーマート設置)で利用する場合、平日・土日を問わず原則として有料設定が敷かれています。
過去におけるコンビニATM手数料改定の経緯まとめを振り返ると、かつて提供されていた手厚い無条件無料サービスは段階的に縮小され、利用者の取引状況に応じた選別的な優遇制度へとシフトしてきました。金融機関側の維持コスト削減とデジタルシフトへの誘導がその背景にあります。
平日の日中から深夜、さらには休日に至るまで、提携コンビニごとの基本手数料は基本的に横並びで設計されています。セブン銀行ATM利用手数料をはじめ、各社における具体的な金額と時間帯の基準値は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
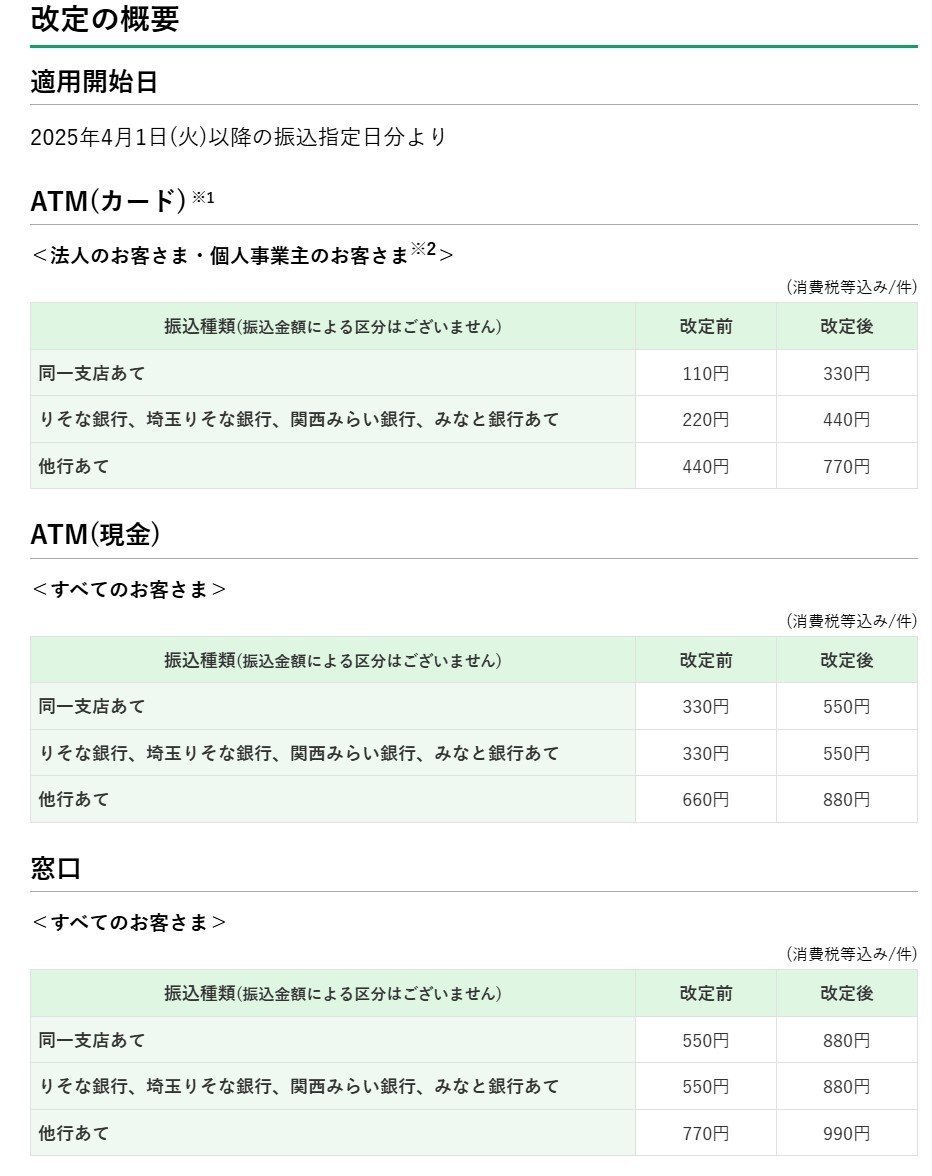
| 平日日中(8:45~18:00)のお引き出し | 110円(税込) | 他行メガバンク:110円〜220円 | 日中であっても有料である点に警戒が必要。日常的な利用は避けるべき水準です。 |
| 平日早朝・夜間のお引き出し | 220円(税込) | 他行メガバンク:220円〜330円 | 平日時間外手数料の比較において標準的ですが、頻繁な利用は資産を目減りさせます。 |
| 土曜日・日曜日・祝日のお引き出し | 220円(税込)(終日) | 他行メガバンク:220円〜330円 | イーネットATM土日祝日手数料やローソンでも同額。週末の現金の引き出しは計画性が問われます。 |
| 提携コンビニでのお預け入れ | 平日日中:110円 / 時間外・休日:220円 | 他行メガバンク:無料〜110円 | りそな銀行コンビニ預け入れ手数料は入金時にも課金される仕様のため、最大の盲点となります。 |
上記の数値が示す通り、何の事前準備もなしにローソン銀行ATM引き出し手数料を支払ったり、セブン銀行でお金を入金したりすると、1回につき110円から220円のコストが確実に発生します。仮に週1回、夜間に220円の手数料を支払い続けた場合、年間で11,440円もの金額が消滅する計算になります。

噂の真相を暴く|特定条件でコンビニATMが無料になる裏ワザとりそなクラブの全貌
「りそな銀行のコンビニATMは完全無料になる」という噂がネット上で頻繁に囁かれています。結論から言えば、この噂は事実です。ただし、誰でも無条件に恩恵を受けられるわけではなく、銀行側が設定した明確なハードルをクリアした会員だけに開かれた特典となっています。
無料化を実現するための鍵を握るのが、りそな銀行の会員組織である「りそなクラブ」と、個人向けインターネットバンキングのマイゲート会員特典、そして公式アプリの活用です。りそなクラブでは毎月の取引実績に応じてポイント(ステータス)が付与され、上位ステージに到達することでりそな銀行コンビニATM無料回数が付与される仕組みが整備されています。
具体的に優遇を勝ち取るためのステップは、極めて明確に体系化されています。
- りそなグループアプリのセットアップと月1回以上のログイン:優遇判定の基礎条件となり、デジタル通帳への切り替えとともに必須の初期動作となります。
- 給与受取または年金受取口座への指定:毎月の安定した資金流入が確認されることで、ステージ判定におけるポイントが大幅に加算されます。
- りそなデビットカードの利用や積立投資信託の設定:日常的な決済や資産形成取引を紐付けることで、上位ランクへの昇格条件を容易に満たすことができます。
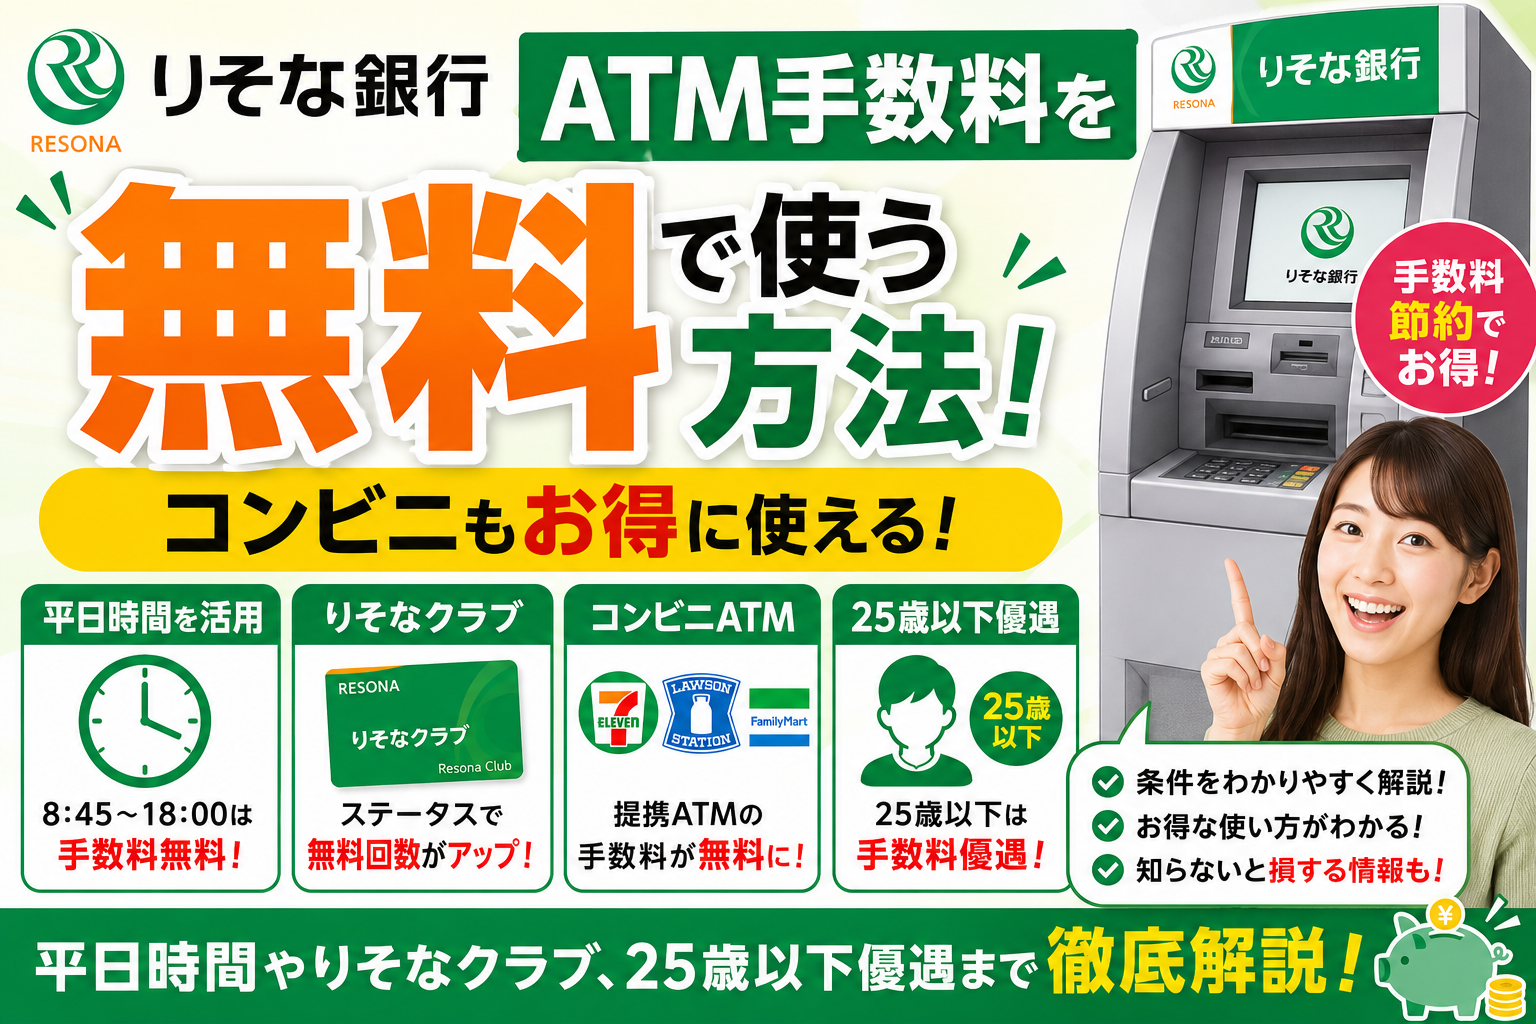
これらの取引条件を組み合わせることで獲得できるりそなクラブ優遇特典の「ルビー」ステータス以上になると、セブン銀行、ローソン銀行、イーネットのATM利用手数料が月最大3回まで無料となります。また、所定の要件を満たすことで自社ATM(りそな銀行、埼玉りそな銀行、関西みらい銀行)の時間外利用手数料は何度でも無料になります。
「無料時間帯はいつなのか」と探すユーザーが後を絶ちませんが、提携コンビニにおいて時計の針を気にする必要はありません。条件さえ満たせば、深夜であっても休日であっても、付与された無料回数の枠内であれば手数料ゼロで現金を受け取ることが可能です。逆を言えば、条件を満たしていない限り、どの時間帯であってもりそな銀行コンビニATM無料時間帯というものは存在しないのが現在の厳格なルールです。
なぜ手数料が発生するのか?コンビニATM課金の決定的な理由と銀行のコスト構造
「自分の口座にある自分のお金を出し入れするだけなのに、なぜ手数料を取られなければならないのか」という素朴な疑問や不満は、SNS上でも根強く散見されます。しかし、この仕組みの背景にはコンビニATM手数料が発生する決定的な理由と、金融業界が直面する構造的課題が横たわっています。
第一に、提携コンビニATMのインフラ維持費用です。コンビニ内に設置されたATMは銀行の自社設備ではなく、セブン銀行やローソン銀行といった独立した事業者が巨額の資本を投じて運用しています。端末自体の導入費、24時間稼働し続ける通信回線費用、厳重なセキュリティ警備システム、そして何より現金を安全に運搬・補充・回収する現金輸送業者への委託コストなど、1台あたり毎月多額の固定費が投じられています。
りそな銀行の顧客がコンビニATMでカードを通すたび、同行はATM運営会社に対して1件あたり数十円から百数十円の「接続フィー(提携手数料)」を支払っています。窓口や自社端末以外での取引において、銀行側がそのコストを全額肩代わりし続けることは、超低金利環境の長期化と預託利ざやの縮小に苦しむ金融機関にとって重大な収益圧迫要因となっていました。
第二に、国家規模で推進されるキャッシュレス社会への移行とデジタル化の要請です。日本銀行の公表データや金融庁の指針を見ても明らかなように、社会全体で現金を流通・管理する「現金取扱コスト(ハンドリングコスト)」は年間数兆円規模に達すると試算されています。銀行各社は、紙幣や硬貨を取り扱う行為そのものに正当な対価を求める方針へ舵を切りました。りそなグループアプリ優遇条件を優遇のトリガーに設定しているのも、顧客をアプリ決済やオンライン送金へと誘導し、現金依存度を下げさせるための明確な戦略的意図が反映されています。
【実態検証】利用者の生の声と現場目線で見えたリアル|セブンイレブンATM手数料の評判
現場のユーザーは、この手数料体系とどのように向き合っているのでしょうか。インターネット上のコミュニティ、SNS、知恵袋に寄せられた何千件もの投稿や独自のヒアリング調査からは、ユーザーのリアルな苦悩と評価の分断が浮かび上がってきます。
特に多くの意見が集中しているのがセブンイレブンATM手数料の評判です。全国に圧倒的な店舗網を誇り、駅前やオフィス街の至る所にあるセブン銀行ATMは、駆け込み寺として利用頻度が極めて高いためです。
ネット上に寄せられた代表的な証言を検証すると、手痛い失敗談が目立ちます。
「仕事帰りの金曜夜、飲み会代を下ろそうとセブンに立ち寄り、深く考えずに1万円を出金したら220円引かれていた。ジュース2本分が無駄に消えたショックは小さくない」(30代会社員・男性)
「平日の15時だから無料だと思い込んでいたが、利用明細を見たらしっかり110円引かれていた。メガバンクのように平日の特定時間帯なら無料だという先入観があった」(20代公務員・女性)
一方で、システムの仕組みを熟知したデジタルネイティブ層からは、正反対の満足度の高い声も上がっています。
「給与振込口座に指定し、スマホアプリを入れておくだけで毎月3回まで完全に手数料ゼロ。月3回も現金を引き出す機会はそもそもないため、実質的にいつでもどこでも無料で使える神バンクになっている」(40代IT関連・男性)
評価の決定的な分かれ目は、「仕組みを知り、設定を完了させているか否か」という1点に集約されます。受動的にカードを差し込む層からは「手数料が高すぎる改悪」と糾弾され、能動的に条件を整えた層からは「最強の利便性」と絶賛される。まさに情報格差がダイレクトに金銭的損得へ直結している現場の実態が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|預け入れや時間外に潜む罠
りそな銀行のコンビニATM利用において、多くのユーザーが無意識のうちに陥っている深刻な誤解や見落としがいくつか存在します。後から通帳を見て後悔しないために、以下の盲点を正確に把握しておく必要があります。
最大の落とし穴と言えるのが、「入金(預け入れ)なら手数料はかからない」という根強い思い込みです。他行の一部では提携コンビニでの入金を終日無料としているケースが見られますが、りそな銀行においては提携コンビニATMでの預け入れにも引き出しと全く同額の手数料が発生します。平日の日中であっても110円、時間外や休日に至っては220円が、自分のお金を預ける行為に対して課金されます。手元の一時的な現金を口座に戻そうとして手数料を徴収されるのは、極めて不経済な行動と言わざるを得ません。
もう一つの盲点は、駅構内などに設置されている「View ALTTE(ビューアルッテ)」やりそなグループ他行(埼玉りそな銀行、関西みらい銀行、みなと銀行)の自社ATMとの混同です。ビューアルッテでは平日日中の引き出しが手数料無料になるなど、コンビニ設置端末とは全く異なるルールで運用されています。また、グループ銀行のATMであれば平日時間外であっても無料化の対象が広がります。コンビニという場所にこだわりすぎず、近隣にある自社・提携ATMの配置を把握しておくことが防衛策となります。
さらに、深夜帯のシステムメンテナンス時間も注意を要します。セブン銀行やローソン銀行の端末であっても、毎日数分から曜日ごとの特定時間帯(特に日曜深夜から月曜早朝にかけて)はサービス休止となり、取引自体を受け付けなくなります。急な入用時に端末の前で立ち往生しないよう、時間帯の制限も頭に入れておくべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と金融行動学
行動経済学の観点から見ると、ATM手数料のような「数百円の小口支出」は、人間が心理的に軽視しやすい「ラテマネー(無意識の浪費)」の典型例と位置付けられます。しかし、投資信託や預金金利が年数パーセントの世界において、わずか1回の引き出しで元本の1〜2%以上に相当する手数料を支払う行為は、資産形成の論理から見れば致命的な損失行動にほかなりません。
この冷徹な金融原則を踏まえ、りそな銀行のコンビニATM活用において「恩恵を享受できる人」と「利用を避けるべき人」の境界線を明確に提示します。
りそな銀行のコンビニATM利用が向いている人
- スマートフォンの操作に慣れ、アプリ管理に抵抗がない人:りそなグループアプリを定期的に起動し、自らのステータスを把握できる人は、手数料ゼロの恩恵を最大限に引き出せます。
- 給与振込口座として指定可能な人:ステージ判定のベースポイントを容易に獲得できるため、無料枠の維持が極めて容易です。
- 現金を月に1〜2回程度しか触らないキャッシュレス派:月3回という無料枠の上限内に確実に収まるため、提携コンビニの利便性をストレスフリーで享受できます。
コンビニATMの利用を慎重に考えるべき人(おすすめできない人)
- 現金決済が中心で、週に何度もATMへ立ち寄る人:無料枠の3回を即座に使い果たし、毎月確実に手数料を垂れ流す構造に陥ります。
- 預け入れや小口の入金を頻繁に行う個人事業主や副業実践者:入金手数料の罠にはまり、利益率を大きく削り取られるリスクが高まります。
- デジタル通帳やアプリの導入を敬遠し、紙の通帳にこだわり続ける人:優遇条件を満たすことが極めて難しく、常に有料での利用を強いられる結果となります。
自己の生活様式と取引環境を客観的に見つめ直し、健全な「心理的バウンダリー(無駄な支出を許容しない境界線)」を引くことが、現代の銀行取引における最大の自衛策となります。
【りそな銀行atm 手数料 コンビニ】に関するよくある質問(FAQ)
Q1:りそな銀行のコンビニATMは平日昼間なら誰でも無料で使えますか?
A1:いいえ、無料ではありません。優遇条件を満たしていない通常のアカウントの場合、平日8:45~18:00の日中であっても110円(税込)の手数料が発生します。無条件で終日無料になる時間帯はコンビニATMには用意されていません。
Q2:セブン銀行やローソン銀行で「月3回まで無料」にするための最短ルートは何ですか?
A2:りそなグループアプリをダウンロードして初期設定(セットアップ)を完了させ、月1回以上ログインすることに加えて、給与受取口座への指定やデビットカードの利用などを行うことで「りそなクラブ」のルビーステータスを獲得するのが最も確実なルートです。
Q3:コンビニATMを使って小銭(硬貨)の預け入れや引き出しは可能ですか?
A3:原則として不可能です。セブン銀行、ローソン銀行、イーネット等の主要コンビニATM端末は紙幣のみの対応となっており、硬貨の入出金はできません。小銭を扱いたい場合は、りそな銀行やグループ各行の店舗内に設置された有有人店舗ATMを利用する必要があります。
Q4:埼玉りそな銀行や関西みらい銀行のキャッシュカードでも同じ条件ですか?
A4:基本的な手数料体系やりそなグループアプリを通じた優遇プログラムの枠組みは共通化されています。ただし、各行ごとの地域キャンペーンや細かなポイント加算基準に一部違いがある場合があるため、口座を開設している各行の公式ウェブサイトの確認が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
銀行店舗の軽量化と現金のデジタル化が進む2026年の金融環境において、コンビニATMは「誰にでも開かれた無料のインフラ」から「条件を満たした利用者に提供されるプレミアムな選択肢」へと完全に変貌を遂げました。
りそな銀行の口座を使いこなし、無駄な出費をゼロに抑えるためのルールは極めて明快です。公式アプリの導入と基本取引の集約によって確実に「りそなクラブ」の優遇ステータスを確保すること。そして、預け入れの際にはコンビニを避け、引き出し回数は月3回の無料枠内に厳密にコントロールすることです。
わずか数百円の手数料であっても、繰り返されれば確実に個人の富を侵食していきます。銀行側のシステム改定の意図を正確に読み解き、デジタルツールを味方につけてスマートに行動することが、賢明な資産管理の第一歩となります。 (出典: りそな銀行atm 手数料 コンビニ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
