ろうきん住宅ローンの変動金利は上がる?利上げの影響と5年ルールの真相
日本銀行の金融政策正常化に伴い、住宅ローン金利の先行きに対する関心がかつてないほど高まっています。特に、全国の労働組合員や勤労者に広く親しまれてきた「労働金庫(ろうきん)」の住宅ローンを利用中の方や、新規での借入を検討している方にとって、変動金利が今後どのように上がるのか、毎月の家計負担がどれほど増えるのかは切実な問題です。
ろうきんの住宅ローンは、独自の基準金利体系や会員資格に応じた優遇幅、手数料の安さといった強みを持つ一方で、民間の大手都市銀行とは異なる金利改定の仕組みや返済ルールが存在します。本記事では、最新の金利動向を踏まえ、ろうきんの変動金利の見直し時期や返済額への具体的影響、見落とされがちな「5年ルール・125%ルール」の実態、そして固定金利への借り換え判断基準まで、現場取材と金融データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針を受け、ろうきんの変動金利も基準となる「短期プライムレート」に連動して引き上げ基調にある。
- 要点2:ろうきんは大手行のような「5年ルール・125%ルール」が適用されない地域が多く、金利上昇が早期に返済額へ反映されるが「未払利息」のリスクは回避できる。
- 要点3:一部繰上返済手数料が0円というろうきん最大の強みを活かし、金利上昇分を元金圧縮で相殺する防衛策が極めて有効である。
【2026年最新】日銀利上げでろうきん変動金利はどう動く?金利推移と見直し時期の全貌
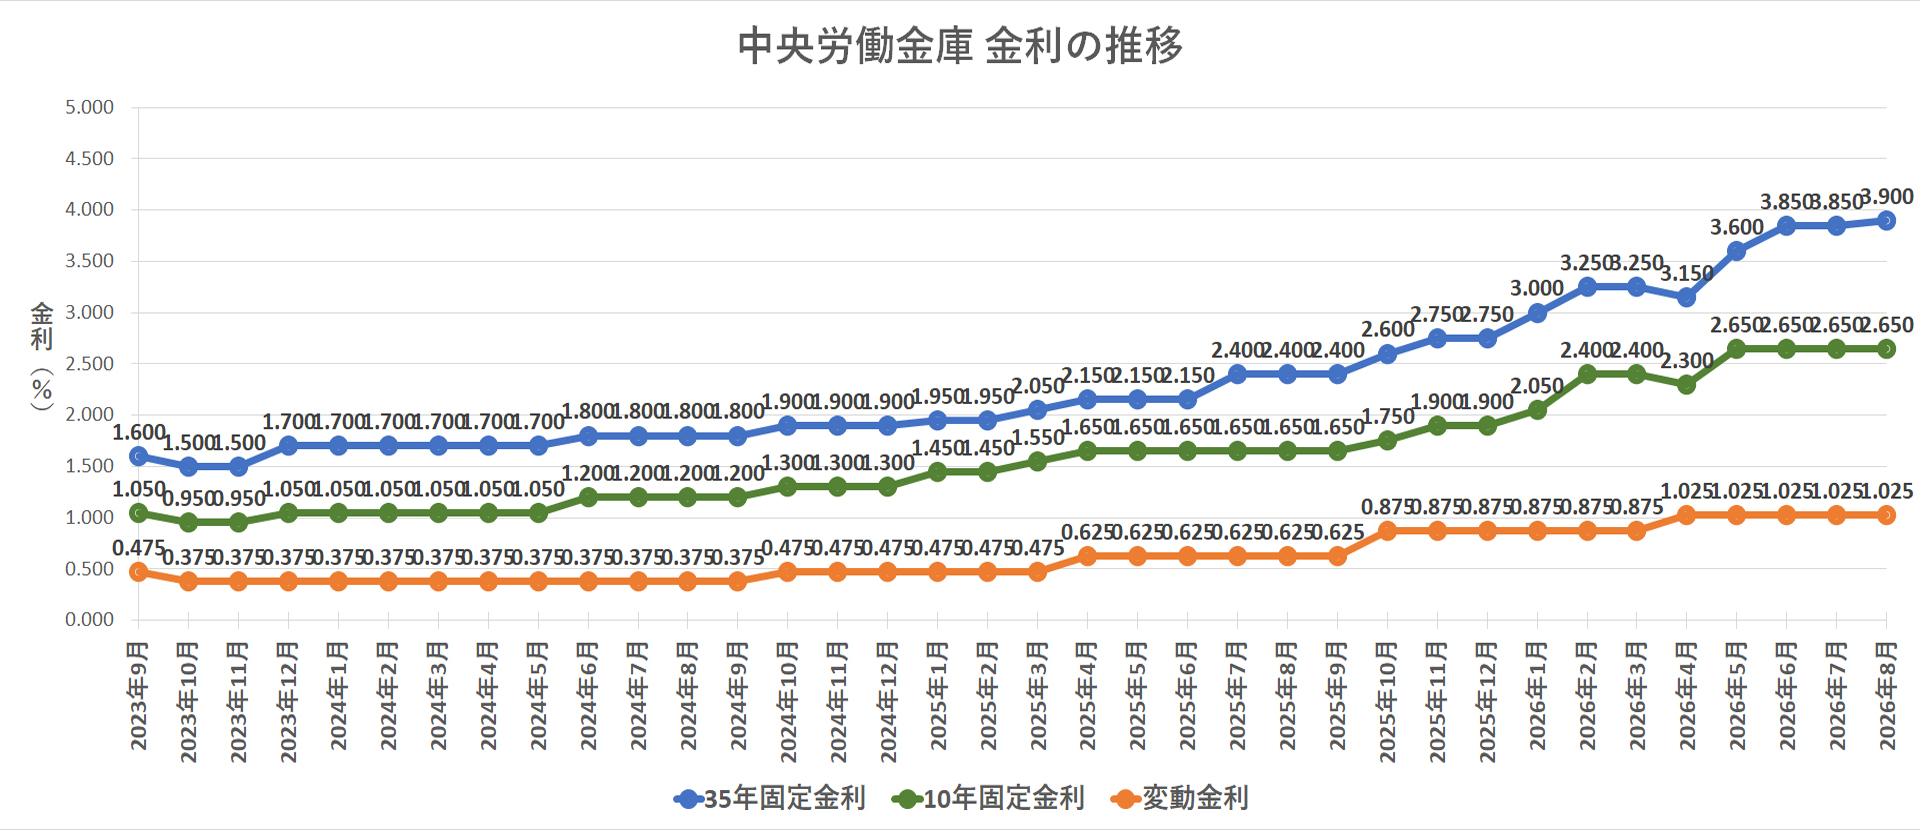
日本銀行がマイナス金利政策の解除から段階的な利上げへと舵を切ったことで、国内の短期金融市場は大きな転換点を迎えました。これに伴い、各金融機関の住宅ローン金利の指標となる短期プライムレート(短プラ)が引き上げられ、全国13の労働金庫(中央ろうきん、近畿ろうきん、静岡県ろうきん等)が設定する「労金変動型住宅ローンプライムレート」も連動して改定が進んでいます。
多くの利用者が最も気にする「ろうきんの変動金利引き上げはいつから適用されるのか」という点について、公式開示資料によると、ろうきんの変動金利見直し時期は原則として年2回(毎年4月1日および10月1日)が基準日として定められています。
具体的には、3月1日・9月1日時点のプライムレートを基準に新金利が決定され、4月1日・10月1日に改定、実際の毎月返済額にはその約2〜3カ月後(夏季または冬季の引き落とし分)から反映されるスケジュールが一般的です。過去10年以上にわたり超低金利水準で推移してきたろうきんの住宅ローン金利ですが、今後の日銀による追加利上げのペース次第では、緩やかながらも継続的な金利上昇局面が続く見通しです。

【徹底シミュレーション】金利引き上げで返済額はどう変わる?家計への影響一覧
金利が実際に0.25%〜0.75%引き上げられた場合、毎月の返済額や総返済額にはどれほどの差が生じるのでしょうか。借入残高ごとの影響を把握しておくことは、家計防衛の第一歩となります。
以下の試算表は、返済期間35年・元利均等返済の条件下で、金利が引き上げられた際の影響を比較したシミュレーションデータです。
| 借入残高(元金) | 改定前(年0.625%) | 0.25%上昇時(年0.875%) | 0.50%上昇時(年1.125%) | 総返済額の増加幅(概算) |
|---|---|---|---|---|
| 3,000万円 | 約79,530円/月 | 約82,940円/月(+3,410円) | 約86,470円/月(+6,940円) | +140万〜+290万円 |
| 4,000万円 | 約106,040円/月 | 約110,590円/月(+4,550円) | 約115,290円/月(+9,250円) | +190万〜+390万円 |
| 5,000万円 | 約132,550円/月 | 約138,240円/月(+5,690円) | 約144,120円/月(+11,570円) | +240万〜+485万円 |
試算の通り、借入金額が4,000万円〜5,000万円規模になると、わずか0.5%の利上げであっても毎月約1万円弱の支出増となり、35年間の総支払額では300万円〜400万円以上の差が生じます。家計の可処分所得を圧迫するリスクがあるため、早めの資金計画見直しが求められます。
【罠と誤解を是正】ろうきん住宅ローンに「5年ルール・125%ルール」はあるのか?
ネット上の住宅ローン解説で頻繁に見かけるのが「変動金利が上がっても、5年間は毎月の返済額が変わらない(5年ルール)」「金利が急騰しても返済額の上昇は最大1.25倍までに抑えられる(125%ルール)」という言説です。しかし、このルールがすべてのろうきんに当てはまると思い込むのは極めて危険な誤解です。
大手都市銀行の多くではこの「5年ルール・125%ルール」が標準採用されていますが、中央ろうきんをはじめとする多くの労働金庫では、この2大ルールを採用していないケースが主流です。
つまり、見直し基準日(年2回)に適用金利が上がった場合、次回の約定返済日から即座に毎月の支払額が見直されて増額されます。これを聞くとデメリットのように感じるかもしれませんが、金融リテラシーの観点からは一概に悪いことばかりではありません。
5年ルール・125%ルールが存在する銀行では、金利が急上昇した際に毎月返済額の大半が利息に充当され、元金が全く減らない「未払利息(みばらいりそく)」が発生し、最終期日に数百万円の一括請求を受けるリスクがあります。対照的に、ろうきんのようにルールを適用せず都度返済額を改定する方式は、「元金が計画通り確実に減り続け、将来の未払利息爆弾を抱えない」という健全な資金管理上のメリットを備えています。

【実態検証】労働金庫の優遇金利幅と会員種別による格差のリアル
ろうきんの住宅ローンを語る上で欠かせないのが、利用者の所属組織によって適用される「会員資格ごとの金利優遇幅」です。全国13のろうきんは非営利の協同組織金融機関であり、出資母体である労働組合や生協の組合員に最も手厚い条件を提示します。
現場の融資実務および利用者の契約実態を検証すると、会員属性は主に以下の3つに大別されます。
- 団体会員の構成員(労働組合員など):最も大きな金利引き下げ優遇幅が適用され、保証料がろうきん負担(実質無料)となるなど破格の厚待遇。
- 生協会員の組合員および同一生計家族:団体会員に次ぐ優遇幅が適用され、メガバンク水準と同等以上の低金利で利用可能。
- 一般勤労者(上記以外):利用自体は可能であるものの、優遇幅がやや狭くなり、保証料の自己負担や審査基準のハードルが相対的に高くなる。
組合員にとっては民間銀行の追随を許さない圧倒的なコストパフォーマンスを誇りますが、一般勤労者が利用する場合は、ネット銀行や地方銀行の主力プランと比較検討し、優遇後の実質金利をシビアに見極める必要があります。
【防衛策】固定金利への借り換えか繰り上げ返済か?プロが示す最適解
金利上昇局面に直面した際、ろうきん住宅ローンの利用者が取るべき現実的な選択肢は「固定金利への借り換え」または「繰り上げ返済による元本圧縮」の2つです。
特にろうきんが他行に対して圧倒的なアドバンテージを持っているのが、「一部繰り上げ返済手数料が完全無料(0円)」という点です。インターネットバンキングはもちろん、窓口での手続きであっても少額から手数料なしで繰り上げ返済が可能なため、手元資金に余裕ができた段階でこまめに元金を減らし、金利上昇による利息増加分を直接相殺していく手法が最も効果を発揮します。
【プロの結論】変動金利の継続に向いている人・固定へ見直すべき人の判断基準
家計の防衛力や借入状況に応じて、以下の基準で今後のアクションを判断することを強く推奨します。
▼ 変動金利を維持し、繰り上げ返済で乗り切るべき人:
- 労働組合員として最大の優遇金利幅を享受できている人
- 住宅ローンの残債がすでに2,000万円以下、または返済残年数が15年未満の人
- 半年〜1年分以上の生活防衛資金を確保しており、少額の繰り上げ返済を定期的に実行できる人
▼ 固定金利への借り換えや固定特約への変更を検討すべき人:
- 借入残高が3,500万円以上あり、完済まで30年近く残っている人
- 毎月の家計収支がタイトで、月々の返済額が1万円増えると生活費を切り詰める必要がある人
- 金利の変動ニュースに日々ストレスを感じ、精神的な安心感を最優先したい人
【ろうきん住宅ローン 変動金利 上がる】に関するよくある質問(FAQ)
Q1:ろうきんの変動金利が上がったら、いつから実際の引き落とし額が増えますか?
A1:ろうきんでは年2回(4月1日・10月1日)に適用金利が見直されます。新金利が決定された後、通常は2〜3カ月後の約定返済日(夏季の6〜7月引き落とし分、または冬季の12〜1月引き落とし分)から新しい返済額が適用されます。事前に郵送またはWEBで「返済予定明細書」が届くため、必ず確認しましょう。
Q2:5年ルールや125%ルールがない場合、金利が上がると毎月の支払いは一気に跳ね上がりますか?
A2:金利上昇分はダイレクトに毎月の支払額に反映されます。ただし、日本の政策金利は0.25%刻みなど段階的に改定されるのが通例であるため、一夜にして支払額が数倍になるような急激な変化はありません。むしろ、元金返済が停滞して将来未払利息を請求されるリスクを防げるという構造的メリットがあります。
Q3:ろうきんの繰り上げ返済は、本当に手数料がかからないのですか?
A3:はい、多くの労働金庫において、インターネットバンキングを利用した一部繰り上げ返済は手数料無料(0円)で利用できます。1万円単位の少額から返済可能な地域も多く、利上げによる利息増を元金の早期削減で打ち消すための最強の自衛策となります。
まとめ:金利上昇期を乗り切るろうきん住宅ローンの賢い向き合い方
日銀の利上げ方針に伴い、ろうきん住宅ローンの変動金利も引き上げ局面に入っています。しかし、過度な不安に駆られて性急に不利な固定金利へ乗り換える必要はありません。
ろうきんの変動金利は、労働組合員等への手厚い優遇幅、5年ルールがないことによる未払利息リスクの回避、そして何より一部繰上返済手数料が無料という強力な強みを備えています。まずは自身の借入残高と現在の適用金利を確認し、金利が0.5%上がった場合の月額負担増をシミュレーションした上で、こまめな繰り上げ返済や家計の見直しを着実に進めていきましょう。 (出典: ろうきん住宅ローン 変動金利 上がる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
