ろうきん住宅ローン固定金利の真実!2026年金利動向と審査の裏側
日銀の金融政策正常化に伴い、金利のある世界が完全に定着した2026年。メガバンクやネット銀行が相次いで固定金利や変動金利を引き上げる中、家計の防衛策として改めて脚光を浴びているのが、全国の労働金庫(ろうきん)が提供する住宅ローンです。
「ろうきんは労働組合に入っている人しか使えない」「ネット銀行に比べて金利が高いのではないか」といった誤解や先入観が根強く残っていますが、実際の金利引き下げ制度や諸費用を含めた総支払額を精査すると、民間銀行にはない圧倒的な強みが浮かび上がってきます。本記事では、金融機関の一次資料および最新の市場データに基づき、ろうきん住宅ローンの固定金利を選ぶべき真の理由、審査の裏側、そして組合員以外でも有利に借り入れるための実践ノウハウを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利上昇局面において、ろうきんの固定金利は「保証料無料」「繰上返済手数料ゼロ」「充実した団信保障」により実質コストでメガバンクを凌駕する局面が増加している。
- 要点2:労働組合がない企業に勤める一般勤労者でも、わずかな出資金で生協会員になるなどの条件を満たせば、団体会員とほぼ同水準の優遇金利が適用される。
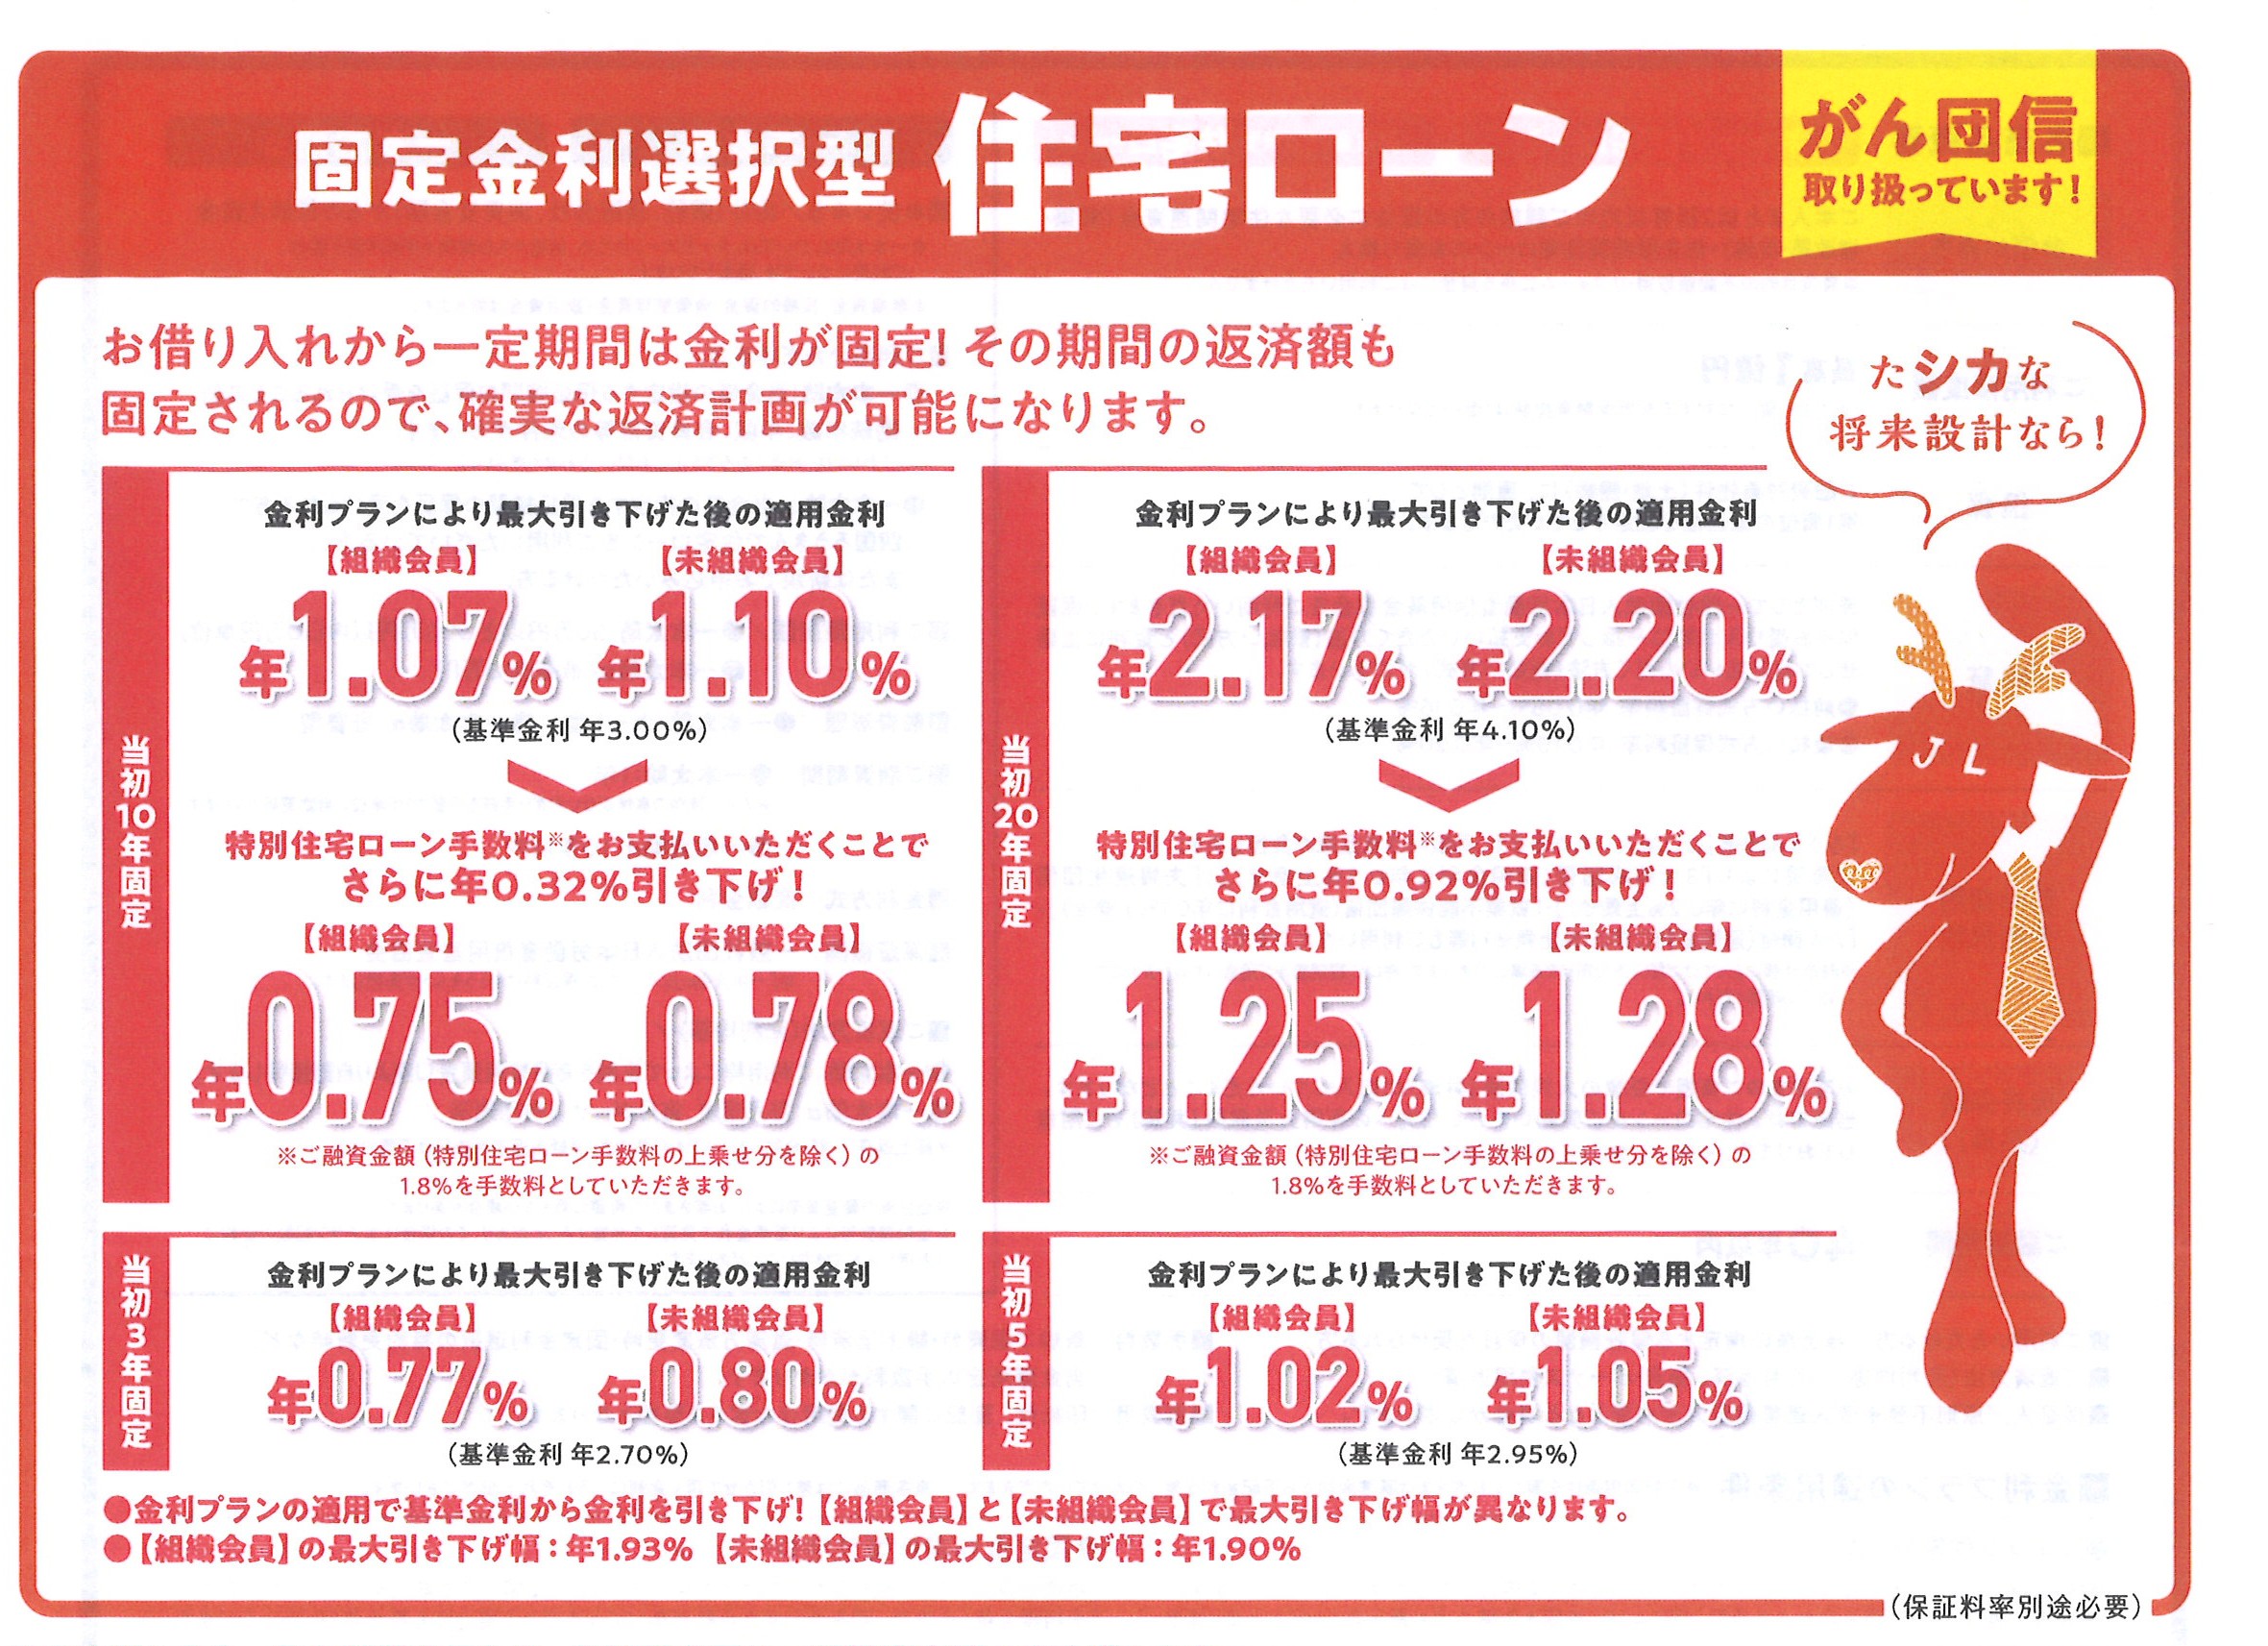
- 要点3:固定金利特約(10年等)の特約期間終了後も優遇幅が継続する仕組みが整っており、将来の金利急騰リスクを抑えた長期返済計画に適している。
【2026年最新金利動向】ろうきん住宅ローン固定金利を選ぶべき決定的な理由
長期金利の指標となる新発10年物国債利回りの上昇を受け、住宅ローン市場では全期間固定金利や固定金利選択型への関心が急速に高まっています。民間銀行各行が表面金利の安さで顧客獲得を競う一方、非営利の福祉金融機関であるろうきんは、諸費用の透明性と手厚い保障制度を武器に対抗しています。
ろうきん住宅ローンの固定金利を選ぶ最大の理由は、表面上の提示金利だけでは見えない「トータルコストの低さ」にあります。一般的な民間銀行では、借入額に対して2.2%(税込)程度の融資事務手数料、あるいは数十万円単位の保証料が上乗せされるケースが大半です。これに対して中央ろうきんをはじめとする全国のろうきんでは、保証料をろうきん側が全額負担する仕組みが標準化されており、初期費用を劇的に抑えられます。
さらに、毎月の返済額を確定させたい子育て世代にとって、ろうきん固定金利特約10年や全期間固定金利プランは、将来の教育費ピーク時と金利上昇リスクが重なる事態を回避する強力な防壁となります。市場の金利変動に一喜一憂することなく、計画的な資産形成を進められる安心感こそが、多くの勤労者に選ばれ続ける根本的な動機となっています。
【徹底比較】ろうきんVSメガバンク・ネット銀行|総支払額で見る真の実力
住宅ローンの優劣を判断する際、表面金利の数字だけを比較するのは極めて危険です。融資手数料、保証料、団体信用生命保険の上乗せ金利、そして繰上返済手数料を含めた「トータルバランス」を客観的データで比較・検証します。
| 項目 | 詳細・数値データ(ろうきん) | 一般的な基準・相場(他行) | 編集部の見解・評価 |
|---|---|---|---|
| 保証料 | 原則無料(ろうきん負担) | 借入額の約2.0%(4,000万円で約80万円) | 初期費用を数十万円単位で節約可能 |
| 繰上返済手数料 | 窓口・ネットともに完全無料 | ネット無料、窓口1万〜3万円前後 | 少額のこまめな返済でもコストが一切発生しない |
| 団信就業不能保障 | 全疾病・就業不能保障付きプランが充実 | 金利上乗せ+0.1%〜+0.3%が主流 | 病気やケガで働けなくなった際の手厚い保障を低廉に確保 |
| 対面相談窓口 | 全国各支店で土日相談会などを実施 | ネット銀行は非対面、メガバンクは店舗削減中 | 書類作成や複雑な諸費用の相談に親身に対応 |
このように、ろうきん住宅ローン保証料・手数料の優位性は群を抜いています。ネット銀行の低金利プランでは融資手数料型(借入額の2.2%)が多く、借入時に80万〜100万円近い現金が差し引かれる構造になっていますが、ろうきんであればその費用をそのまま新生活の家具代や繰上返済原資へと回すことが可能です。
組合員優遇金利と一般勤労者の違い|誰でもお得に借りられる制度の真相
ネット上のコミュニティやQ&Aサイトで最も多く見られる誤解が「自分の会社には労働組合がないから、ろうきんで借りると損をする」という言説です。ろうきんの金利体系は、利用者の属性によって主に3つの区分に分かれています。
- 団体会員の組合員:ろうきんに出資している労働組合・公務員団体等のメンバー
- 生協会員の組合員(および同一生計家族):ろうきんに出資している生協の組合員
- 一般勤労者:上記いずれにも該当しない居住地・勤務地エリアの勤労者
中央ろうきんや近畿ろうきんの公式開示データを精査すると、店頭表示金利からの引き下げ幅は団体会員が最も優遇されているものの、一般勤労者であっても生協に加入(数百円から数千円の出資金で即日加入可能)することで「生協会員」の引き下げ枠を活用できるルートが整備されています。
給与振込口座の指定やカードローンの契約、財形貯蓄の有無といった各種ポイント項目を満たすことで、一般勤労者でも団体会員とわずか0.1%〜0.2%程度の差、あるいは同等水準まで金利引き下げ幅を拡大できます。「非営利の福祉金融機関だからこそ、すべての働く人を支援する」という基本理念のもと、門戸は広く開かれています。
固定金利特約10年と全期間固定の損益分岐点|返済シミュレーションで検証
固定金利を選択する際、多くの利用者が直面するのが「10年固定特約」と「全期間固定(フラット35やろうきん全期間固定)」のどちらを選ぶべきかという問題です。
中国ろうきんや近畿ろうきんの規定に見られるように、固定金利特約期間終了後の引き下げ幅は極めて重要な確認ポイントです。10年固定特約は当初10年間の金利が極めて低く設定されている反面、11年目以降は引き下げ幅が縮小し、その時点の店頭金利に応じた返済額に再計算されます。
ここで借入額4,000万円・返済期間35年をモデルケースとして、固定金利と変動金利の挙動を比較してみます。
- 全期間固定金利:返済開始から完済まで金利が固定(例:年1.8%)。月々返済額は約12.8万円で固定され、将来的なインフレや政策金利の再引き上げが起きても返済額は1円も増加しない。
- 固定金利特約10年:当初10年間は優遇金利(例:年1.2%)で月々返済額は約11.6万円。10年間で約144万円の返済額を抑制できるが、11年目に金利が2.5%に上昇した場合、月々返済額は約13.5万円へと跳ね上がる。
- ろうきん住宅ローン変動金利:当初金利は最安(例:年0.6%〜0.8%)で月々返済額は約10.6万円。ただし半年に一度の金利見直しと5年ルールの適用を受け、将来の総支払額が不透明。
子どもの大学進学など大きな支出が10年以内に集中する場合は「10年固定」で手元資金を厚くし、その後繰上返済で元本を一気に減らす戦略が有効です。一方、定年退職まで家計の確実性を最優先したい場合は、全期間固定金利を選ぶのが盤石な選択肢となります。
【審査基準と通過のコツ】転職歴・年収制限・他社借入への対応力とは
メガバンクやネット銀行の機械的なスコアリング審査で否決された人が、ろうきんの相談窓口で救済されたという事例は決して珍しくありません。ろうきんの住宅ローン審査には、営利銀行とは異なる独自の哲学が存在します。
一般的なネット銀行では「勤続年数3年以上」「前年度年収400万円以上」といった足切り基準が厳格に適用され、転職後1年未満の勤労者や契約社員、産休・育休直後の世帯は門前払いされるケースが散見されます。しかし、ろうきんでは「転職後1年未満であっても前職との職種の連続性や将来性」「同一勤務先での雇用形態の変化」を個別事情として丁寧にヒアリングし、柔軟に審査を進める体制が整っています。
審査を有利に進めるための実践的なポイントは以下の3点です。
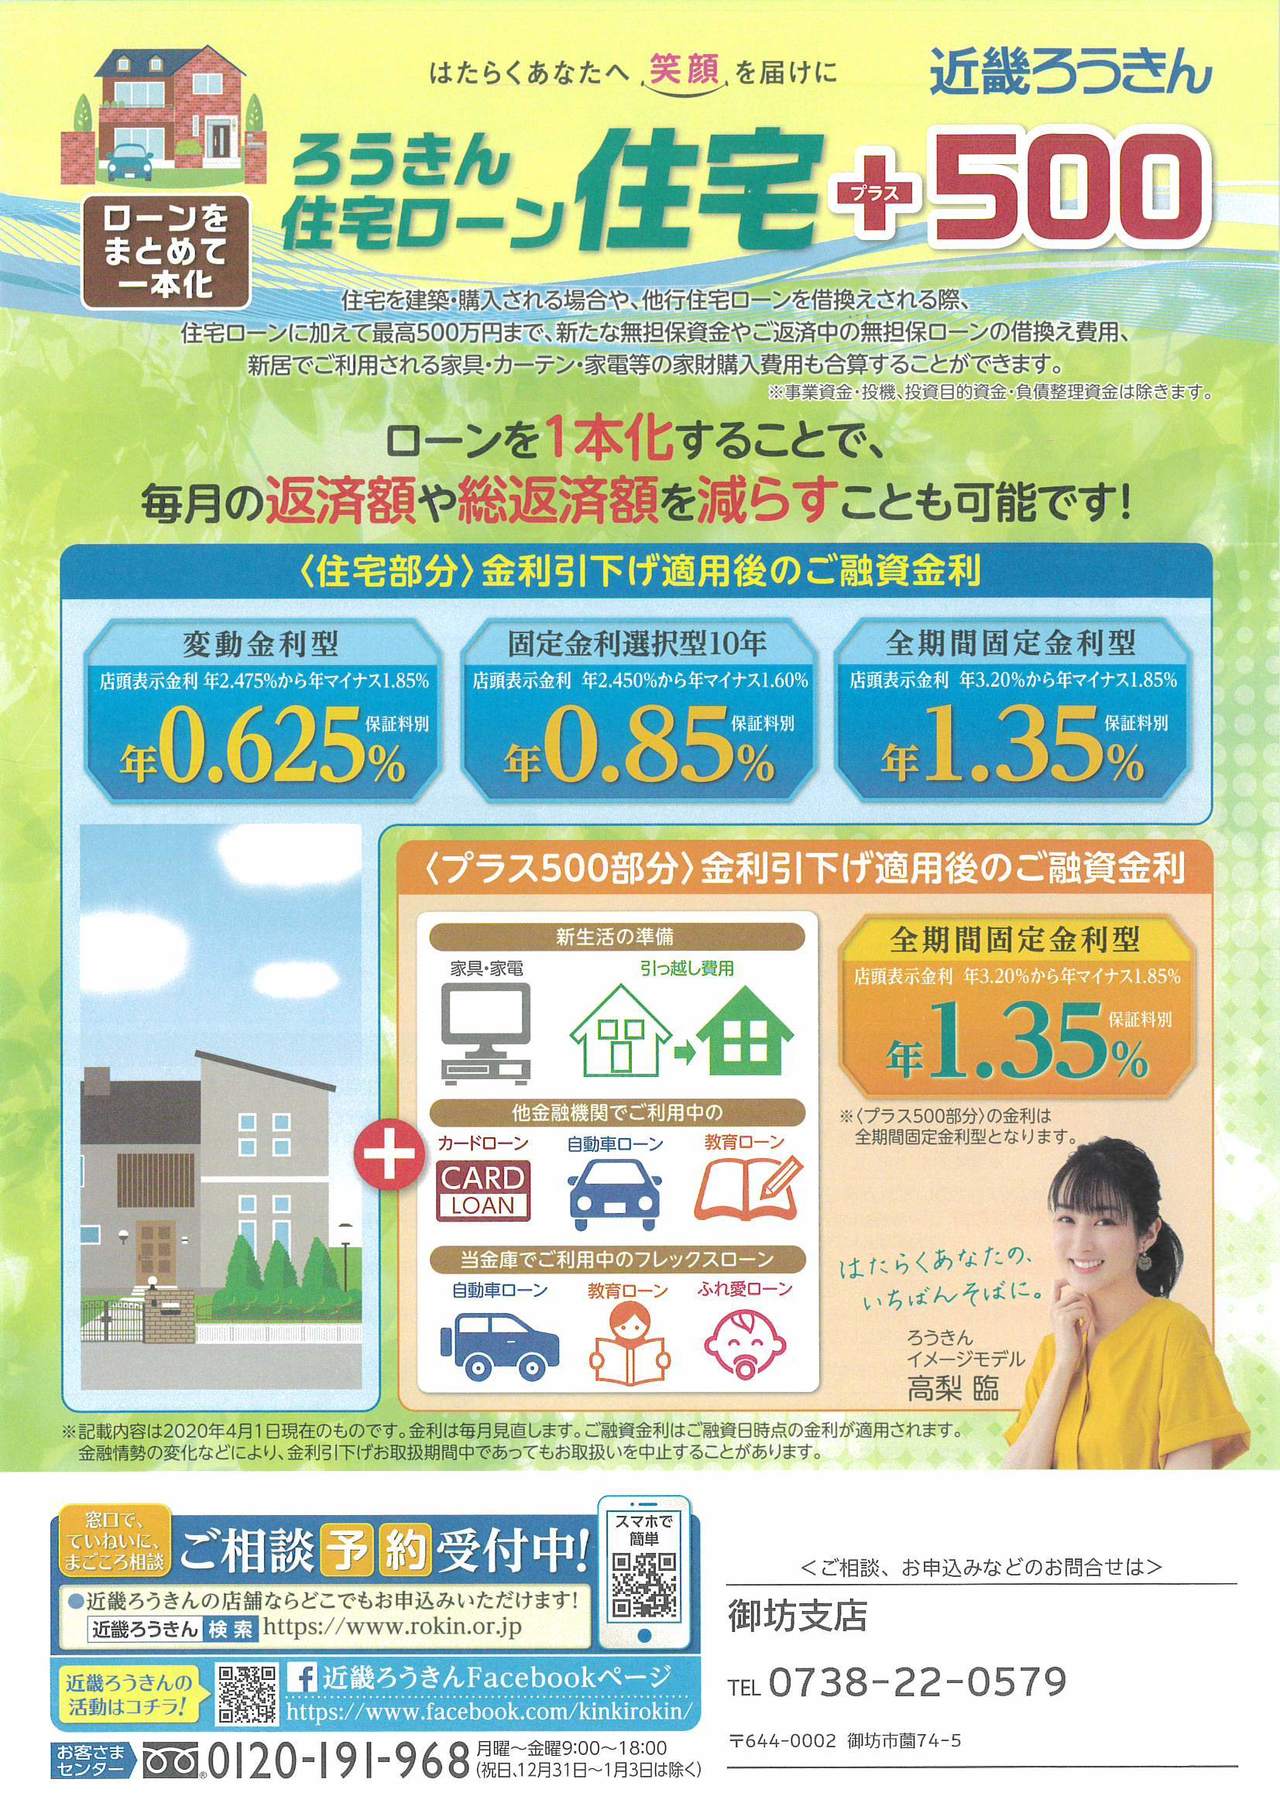
- 自動車ローンやリボ払いのおまとめ対応:ろうきんでは住宅ローン借入時に、他社の高金利マイカーローンやフリーローンを一本化して低利で組み込める商品設計が可能です。既存借入がある場合は隠さず、窓口で「おまとめ希望」を伝えて返済負担率(DTI)を改善させるのが定石です。
- 諸費用を含めたフルローン設計:登記費用や仲介手数料、引越し費用まで住宅ローンに含めて申し込めるため、手元現金を温存した状態で審査を受けられます。
- 信用情報の事前開示とクリーン化:携帯電話端末の割賦代金やクレジットカードのうっかり延滞がないか、CICやJICCで事前に確認しておくことが通過率を決定づけます。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや住宅系掲示板、口コミサイトに集まる実際の契約者の声を精査すると、ろうきん住宅ローンの満足度と注意すべき課題が浮き彫りになってきます。
高評価の口コミとして圧倒的に多いのが、「団体信用生命保険の就業不能保障の安心感」と「窓口担当者の親身な対応」です。特に共働き世帯からは、「夫婦連帯債務でそれぞれ団信に加入でき、病気やケガで長期間働けなくなった際の生活保障が組み込まれているため、民間の生命保険を解約して月々の保険料を削減できた」という声が多数寄せられています。
一方で、ネット世代の利用者から指摘されるデメリットもあります。ネット銀行のような「完全オンライン・数営業日で本審査完了」というスピード感には及ばず、本審査から融資実行までに2週間から1ヶ月程度を要するケースがあります。物件の引き渡し期日が迫っている売買契約においては、早めにろうきんの窓口へ事前相談を持ちかけるスケジュール管理が不可欠です。
【プロの結論】ろうきん固定金利が向いている人・慎重になるべき人の判断基準
家計の収支構造やリスク耐性によって、ろうきんの固定金利がベストチョイスになるか否かは明確に分かれます。
▼ろうきんの固定金利を強くおすすめできる人:
- 勤務先の労働組合がろうきんの出資団体である、または生協の会員である人
- 金利上昇局面において、月々の支払額確定による精神的平穏と家計の安定を最重視したい人
- 手元資金を頭金や諸費用で減らしたくない人(保証料無料のメリットを最大化)
- 今後10〜15年の間に教育費のピークを迎え、返済額の急変を絶対に避けたい子育て世帯
- 転職直後や他社借入があるなど、メガバンクの機械的審査に不安を抱えている人
▼他の選択肢(ネット銀行変動金利等)を慎重に検討すべき人:
- 借入額が比較的小さく、資産運用益でいつでも繰上完済できる潤沢な金融資産を持つ人
- 対面窓口での手続きを煩わしく感じ、スマホ完結の超ハイスピード審査を最優先する人
- 金利上昇リスクを自己責任で許容でき、当初の表面金利の低さを限界まで追求したい人
【ろうきん住宅ローン 固定金利】に関するよくある質問(FAQ)
Q1:勤務先に労働組合がない一般企業勤務や個人事業主でも、固定金利を借りられますか?
A1:問題なく借入可能です。ろうきんの営業エリア内に居住または勤務している勤労者であれば、一般勤労者として申し込みができます。また、各地域の生活協同組合(生協)に少額の出資を行って組合員になることで、「生協会員」としての金利引き下げ制度を利用でき、団体会員と遜色ない優遇金利が適用されます。
Q2:固定金利特約(10年など)が終わった後の金利はどうなりますか?
A2:特約期間の満了時に、その時点での固定金利特約(3年・5年・10年など)を再選択するか、変動金利型へ移行するかを選択できます。特約終了後も一定の金利引き下げ幅が継続して適用されますが、当初優遇期間に比べると引き下げ幅が縮小する場合があるため、借入時に「特約終了後の引き下げ条件」を必ず確認してください。
Q3:ろうきんの団体信用生命保険は民間銀行と何が違いますか?
A3:ろうきんの団信は、死亡・高度障害だけでなく、所定の病気やケガで長期間就業不能となった場合の保障(就業不能保障・全疾病保障)を手厚く付帯できる点が特徴です。民間銀行では金利上乗せ(+0.2%〜+0.3%等)が必要な保障を、基本保障または非常に有利な上乗せ条件でセットできるため、家計全体の医療・所得補償保険を見直す好機になります。
Q4:いつでも繰上返済手数料が無料というのは本当ですか?
A4:事実です。ろうきんでは窓口での手続き、インターネットバンキング(ろうきんダイレクト)経由の手続きを問わず、一部繰上返済・全額繰上返済ともに手数料が一切かかりません。ボーナス時や余裕資金ができたタイミングで、1万円単位のこまめな繰上返済をノーコストで実行できます。
まとめ:金利上昇期を乗り切る賢い住宅ローン選択
日本経済が本格的な金利上昇局面を迎えた今、住宅ローン選びの正解は「見かけの表面金利の低さ」から「諸費用を含めた実質コストとリスク管理の確実性」へと完全にシフトしました。
ろうきんの固定金利住宅ローンは、保証料実質ゼロ、繰上返済手数料完全無料、手厚い就業不能団信という、非営利機関ならではの強固なメリットを備えています。労働組合員だけでなく、生協会員ルートを活用することで一般の勤労者にとっても極めて実利の高い選択肢となります。将来の金利急変動から家族の生活を守る堅牢な盾として、まずは最寄りのろうきん窓口や相談会で、具体的な返済シミュレーションを作成してみることをおすすめします。 (出典: ろうきん住宅ローン 固定金利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
