ろうきん住宅ローンの変動金利推移と見通し|5年ルールの罠と他行比較
日本銀行による金融政策の歴史的な転換以降、国内の住宅ローン市場は「金利ある世界」へと完全に突入しました。マイホームの新規取得を控える方や、すでに借り入れを抱える世帯にとって、毎月の家計を直撃する変動金利の動向は極めて重大な関心事です。全国13の地域で勤労者の生活向上を目的に展開する「ろうきん(労働金庫)」は、労働組合員を中心とする手厚い優遇金利や審査の柔軟性で根強い支持を集めています。
しかし、中央労働金庫をはじめとするろうきんの変動金利には、多くの民間金融機関が採用している「返済額の急変を防ぐ防波堤」が基本的に備わっていない事実を正確に把握している利用者は決して多くありません。本稿では、過去から2026年最新に至る金利推移の実態を解き明かしつつ、利上げ局面における返済額への直接的影響、ネット銀行との実質コスト比較、そして後悔しないための防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ろうきんの変動金利は短期プライムレート連動型であり、日銀の金融正常化に伴い基準金利・適用金利ともに過去の歴史的低水準から上昇基調へシフトしている。
- 要点2:最大の盲点は「5年ルール・125%ルール非適用」であり、金利上昇分が元利均等返済の毎月返済額へダイレクトに反映されるリスク管理が必須となる。
- 要点3:組合員優遇による保証料実質無料やつなぎ融資対応の強みがある一方、最安金利のみを追うならネット銀行との総支払額シミュレーションによる厳格な見極めが不可欠である。
【2026年最新データ】ろうきん住宅ローンの金利推移と日銀利上げの波紋
金融機関各社が発表した公開データおよびダイヤモンド不動産研究所などの各種調査記録によると、長年にわたり超低金利環境を維持してきた住宅ローン市場は、日銀の政策金利引き上げを受けて構造的な変革期を迎えました。中央ろうきん(中央労働金庫)をはじめとする全国13のろうきん各行でも、調達コストの上昇を背景に段階的な金利改定が進められています。
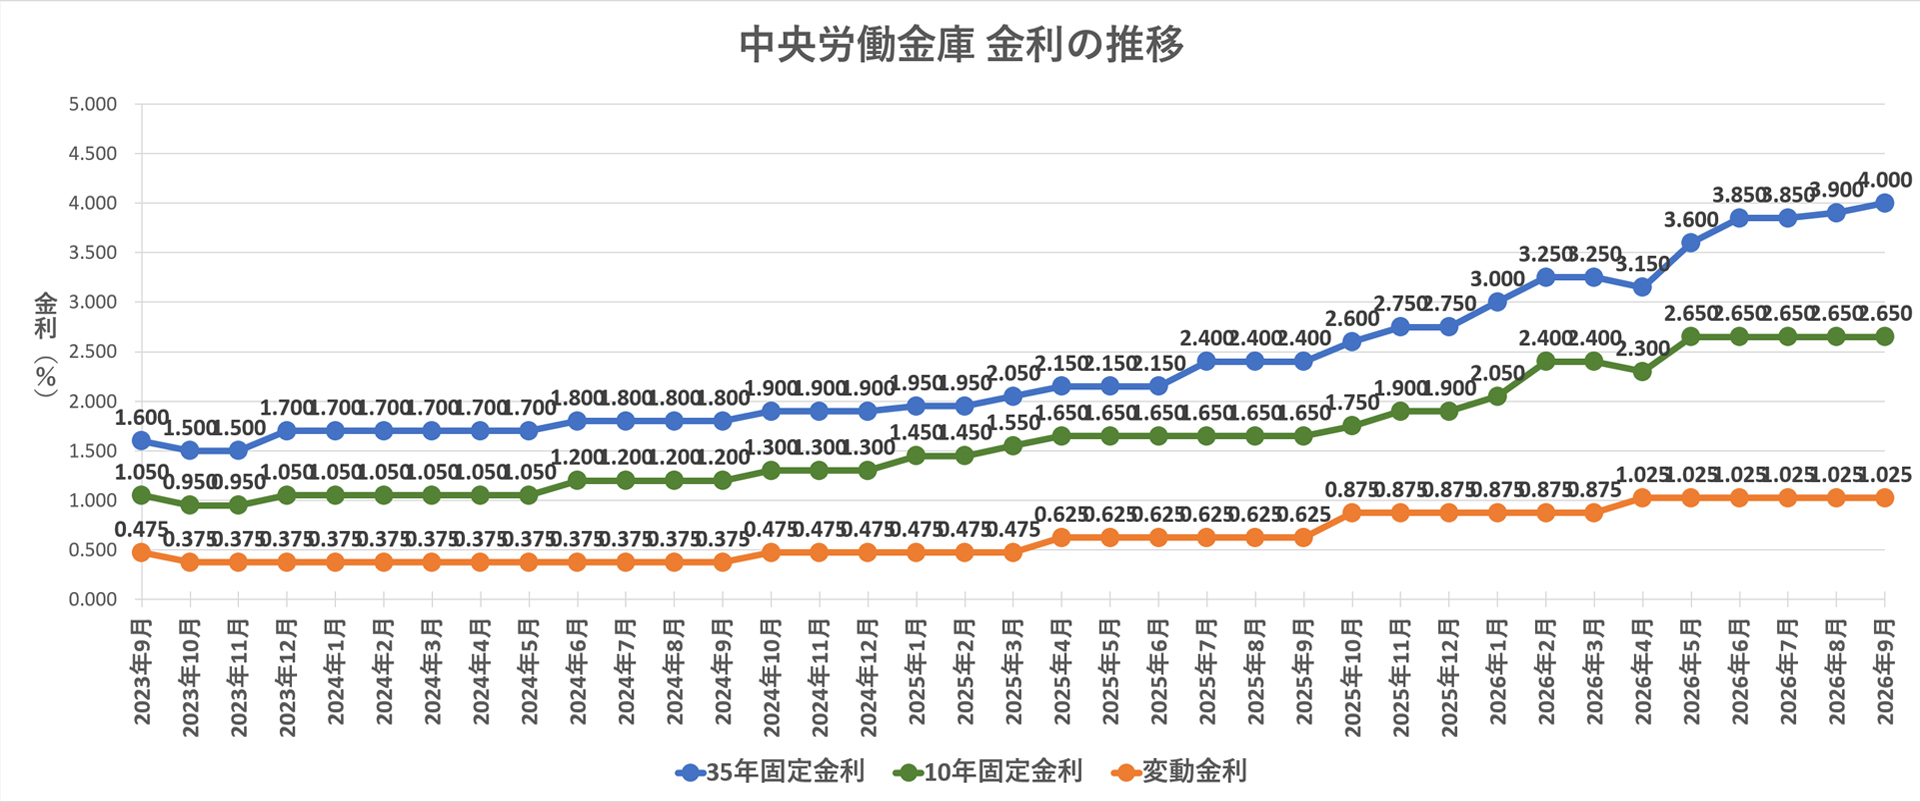
ろうきんの変動金利は、一般的に「短期プライムレート(短プラ)」に連動して半年ごと(原則として4月1日と10月1日基準)に見直される仕組みです。過去の推移を振り返ると、マイナス金利政策下では店頭基準金利が2.475%前後で長期固定化し、そこから手厚い優遇幅を差し引くことで、実質的な適用金利は0.6%〜0.8%台(組合員向け最優遇プランなど)という低水準が維持されていました。
しかし、近年の日銀による利上げ局面を受け、基準金利自体が引き上げられたことで、2026年現在の実行金利は引き下げ後でも1.025%〜1.2%前後(※地域ろうきんや所属会員区分により変動)へとシフトしています。過去の固定感覚で「ろうきんなら絶対に安心」と思い込んでいると、想定以上の金利上昇局面に直面することになります。
【最大の盲点】意外と知らない「5年ルール・125%ルール非適用」の真相
住宅ローンの変動金利を検討する際、メガバンクや多くの地方銀行では「5年ルール(金利が上がっても5年間は毎月の返済額を据え置く)」および「125%ルール(5年後の見直し時も従来の返済額の1.25倍を上限とする)」というセーフティネットが標準装備されています。しかし、ろうきんの住宅ローンにおける決定的な注意点として、「5年ルールおよび125%ルールが原則として適用されない」という事実が挙げられます。
この仕組みの違いは、金利上昇局面において家計に極めて直接的な影響を及ぼします。基準金利が0.25%〜0.5%引き上げられた場合、一般的な民間銀行であれば5年間は毎月の引き落とし額が変わりません(その代わり返済内訳の利息割合が増え、元金減済ペースが鈍化する構造)。一方でろうきんの場合、金利見直しのタイミング(年2回)に合わせて、次回の返済月あるいは所定の期日から毎月の返済額そのものがダイレクトに増額改定されます。
これは一見するとデメリットに映りますが、金融工学的な観点からは一概に改悪とは言えません。「未払利息(毎月の返済額を利息分が上回り、借入元金が全く減らなくなる現象)」が発生するリスクを根本から防ぎ、元金を計画通りに減らし続けられるという健全性を担保している側面もあります。とはいえ、毎月の家計キャッシュフローに余裕がない状態で急激な利上げが連続した場合、家計破綻を招く引き金になりかねないため、手元流動性の確保がこれまで以上に重要です。
【徹底比較】ろうきんとネット銀行・メガバンクの決定打となる違い
住宅ローン選びにおいて、表面金利の低さだけで判断するのは危険です。ろうきんと他行を比較する際は、金利水準だけでなく「事務手数料」「保証料」「団体信用生命保険(団信)の保障範囲」「つなぎ融資の可否」を含めたトータルコストで評価しなければなりません。
| 比較項目 | ろうきん(労働金庫) | ネット銀行(auじぶん・住信SBI等) | 大手メガバンク |
|---|---|---|---|
| 変動金利水準(2026年目安) | 年0.9%〜1.2%前後 (会員区分により異なる) | 年0.4%〜0.7%前後 (各種付帯条件適用時) | 年0.6%〜0.9%前後 (最優遇金利適用時) |
| 5年・125%ルール | 原則なし(即時返済額改定) | 銀行により採用/非採用が分かれる | 原則あり(5年間返済額据え置き) |
| 融資事務手数料・保証料 | 団体会員は保証料ろうきん負担 手数料も数万円程度と格安 | 借入額×2.2%の一括手数料 (4000万円借入で約88万円) | 保証料前払い方式または 事務手数料型(約2.2%) |
| つなぎ融資・土地先行決済 | 極めて柔軟に対応可能 | 不可または提携会社経由で高コスト | 支店・プランにより対応可 |
| 審査の柔軟性・相談窓口 | 対面窓口で親身・相談しやすい おまとめローン等の併用も強み | 完全非対面・機械的スコアリング 属性基準が厳格 | 対面窓口あり・総合力重視 |
【実態検証】利用者の生の声と審査評判|組合員優遇の圧倒的メリット
金融取材班が実施した利用者ヒアリングやコミュニティ内の声を検証すると、ろうきん住宅ローンの評価は「どの会員区分に属しているか」によって明確に二極化しています。ろうきんには大きく分けて「団体会員の構成員(労働組合員など)」「生協会員の組合員および同一生計家族」「一般勤労者」という3つの利用者区分が存在します。
特に労働組合員に対する優遇措置は非常に手厚く、店頭基準金利からの引き下げ幅が最大化されるだけでなく、通常は数十万円から百万円規模で発生する「保証料」をろうきん側が全額負担してくれます。さらに、繰り上げ返済手数料が何度でも無料である点や、窓口スタッフによる丁寧な対面カウンセリングは、大手ネット銀行のドライな自動審査に不安を覚える層から高い評価を得ています。
審査基準に関しても、営利を主目的としない協同組織金融機関ならではの特徴が見られます。転職直後で勤続年数が1年未満のケースや、契約社員・派遣社員といった民間銀行ではスコアリングが厳しくなりがちな雇用形態であっても、労働実態や返済能力を多角的に汲み取って融資を実行した事例が数多く報告されています。また、既存のマイカーローンやカードローンを住宅ローンと一本化する「おまとめ」への柔軟性も、実務の現場で極めて強い支持を集める理由の一つです。
利上げ局面での防衛策|変動から固定への借り換えと今後の見通し
日銀の利上げ方針が継続するなか、変動金利を選択している既存借入世帯の間では「固定金利への借り換えを検討すべきか」という議論が活発化しています。今後の見通しとして、国内景気と賃金上昇の好循環が続く限り、短期プライムレートのさらなる段階的引き上げは避けられない情勢です。
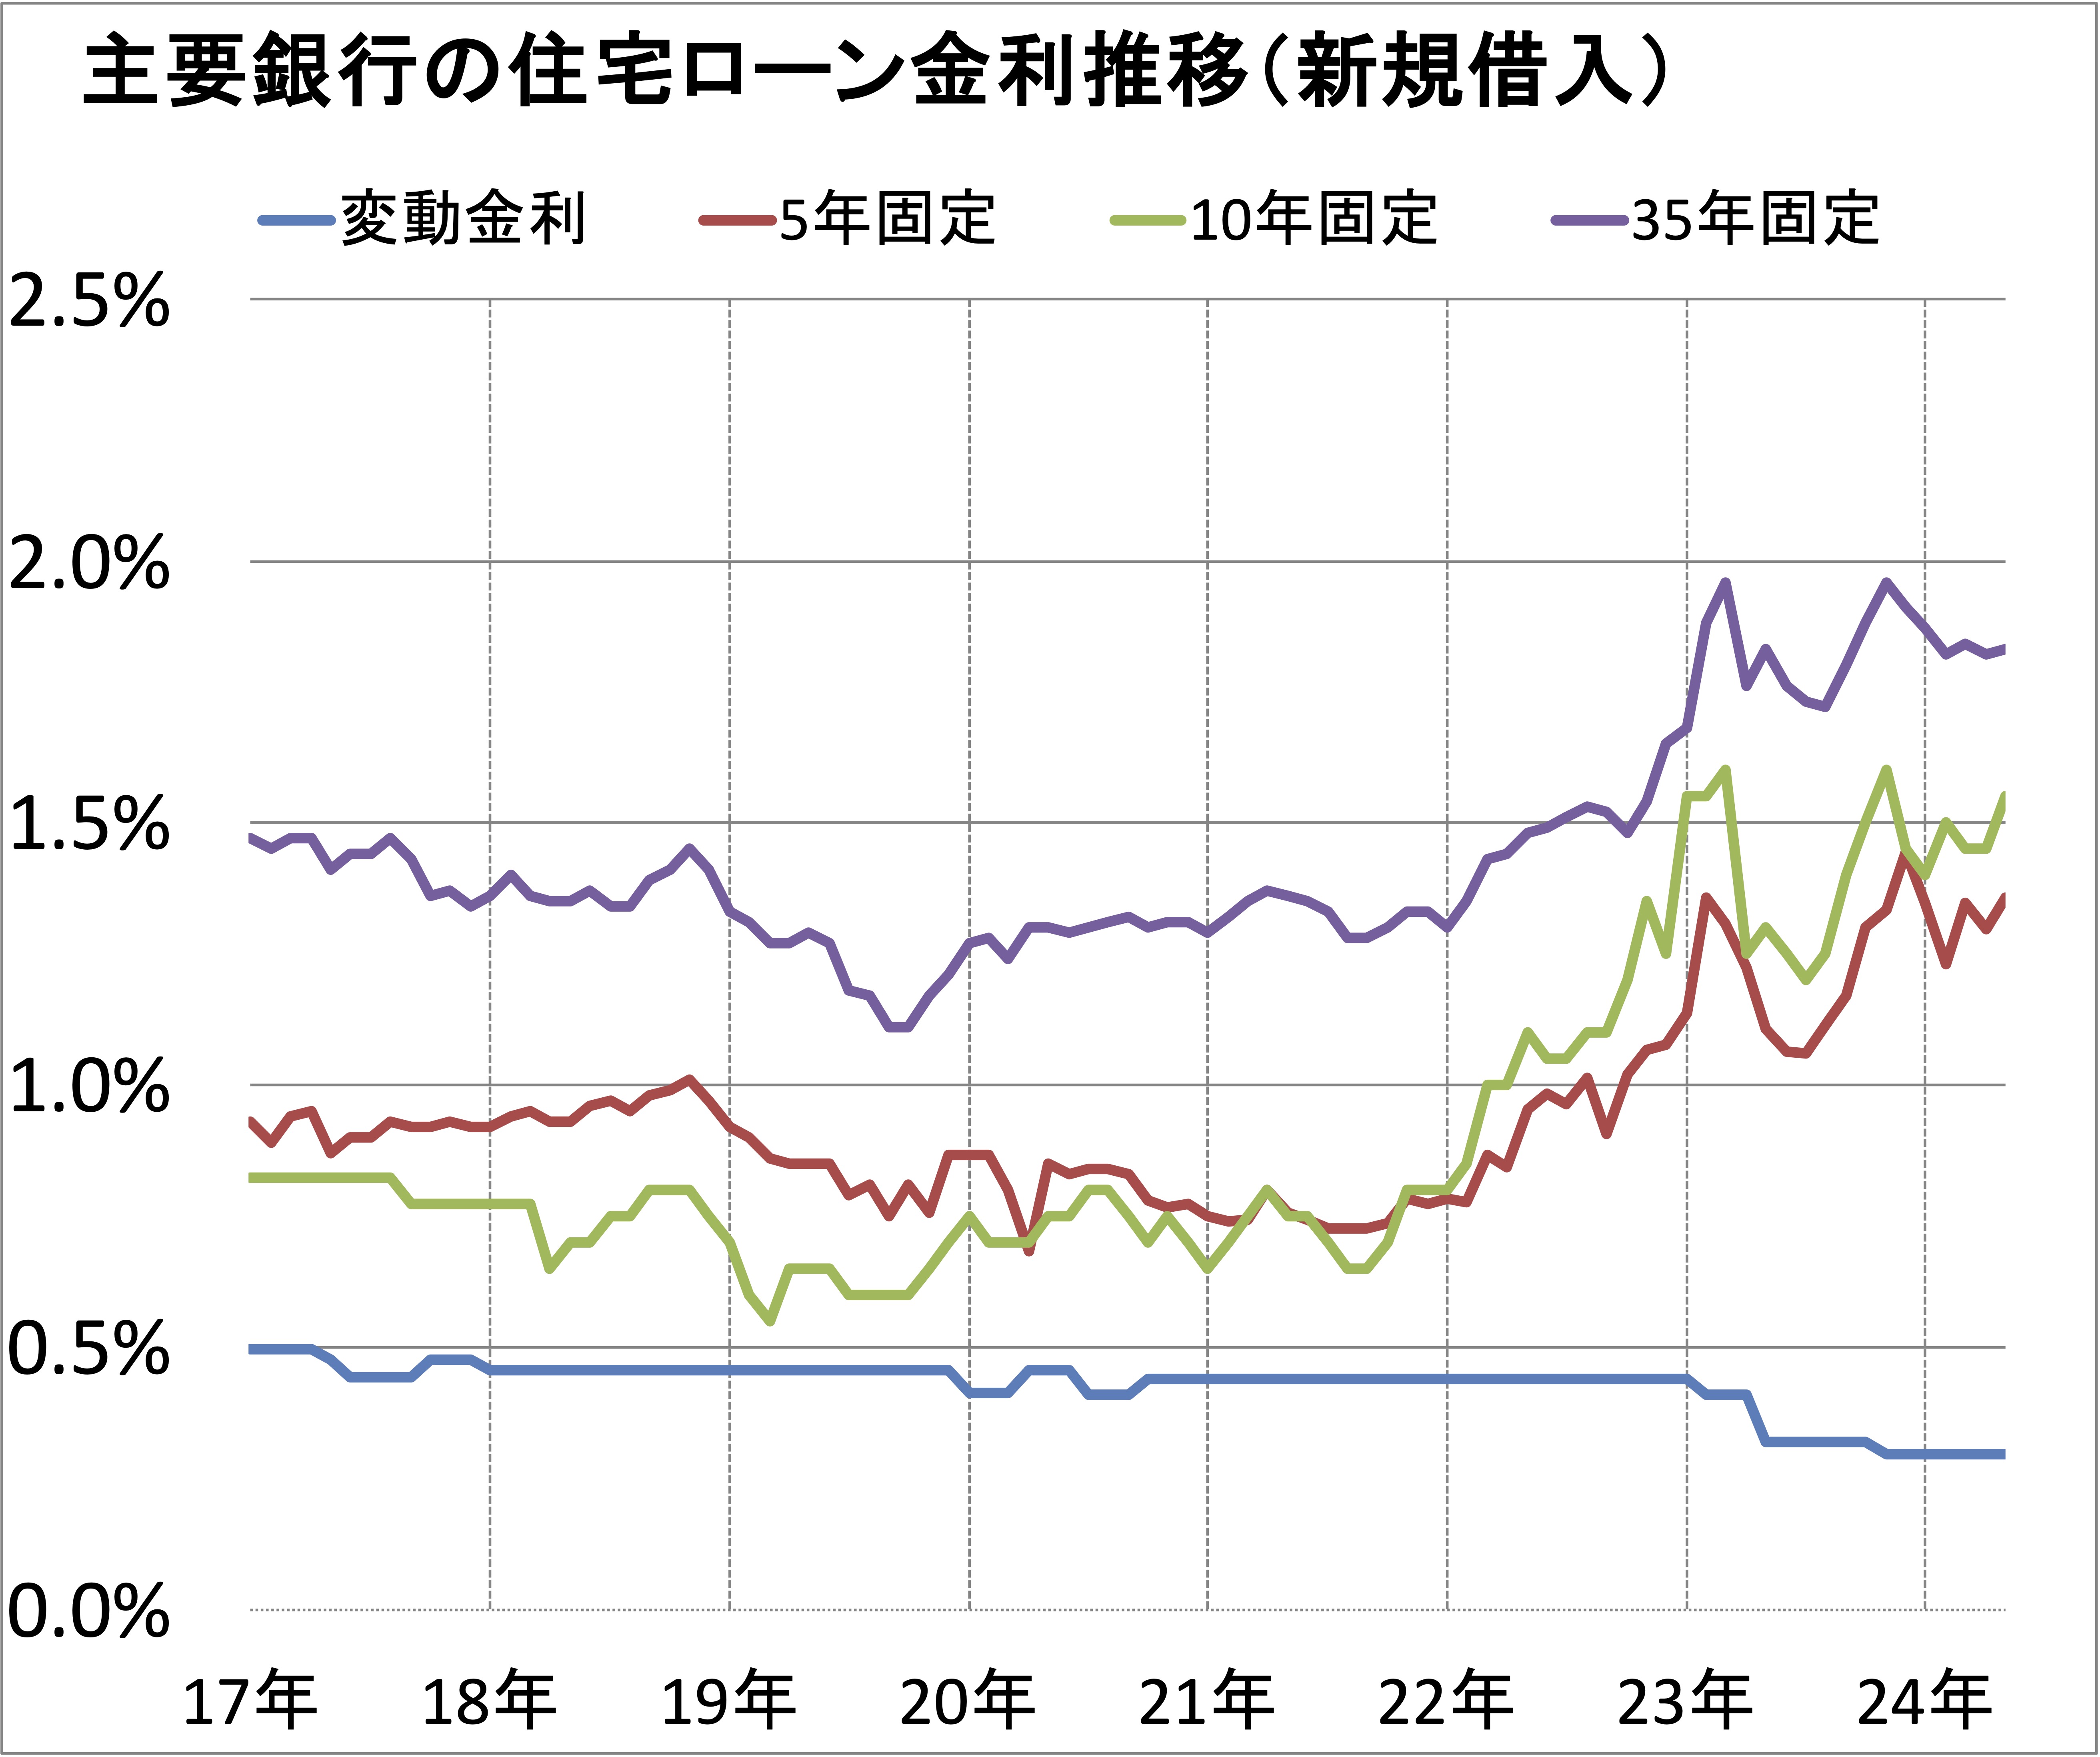
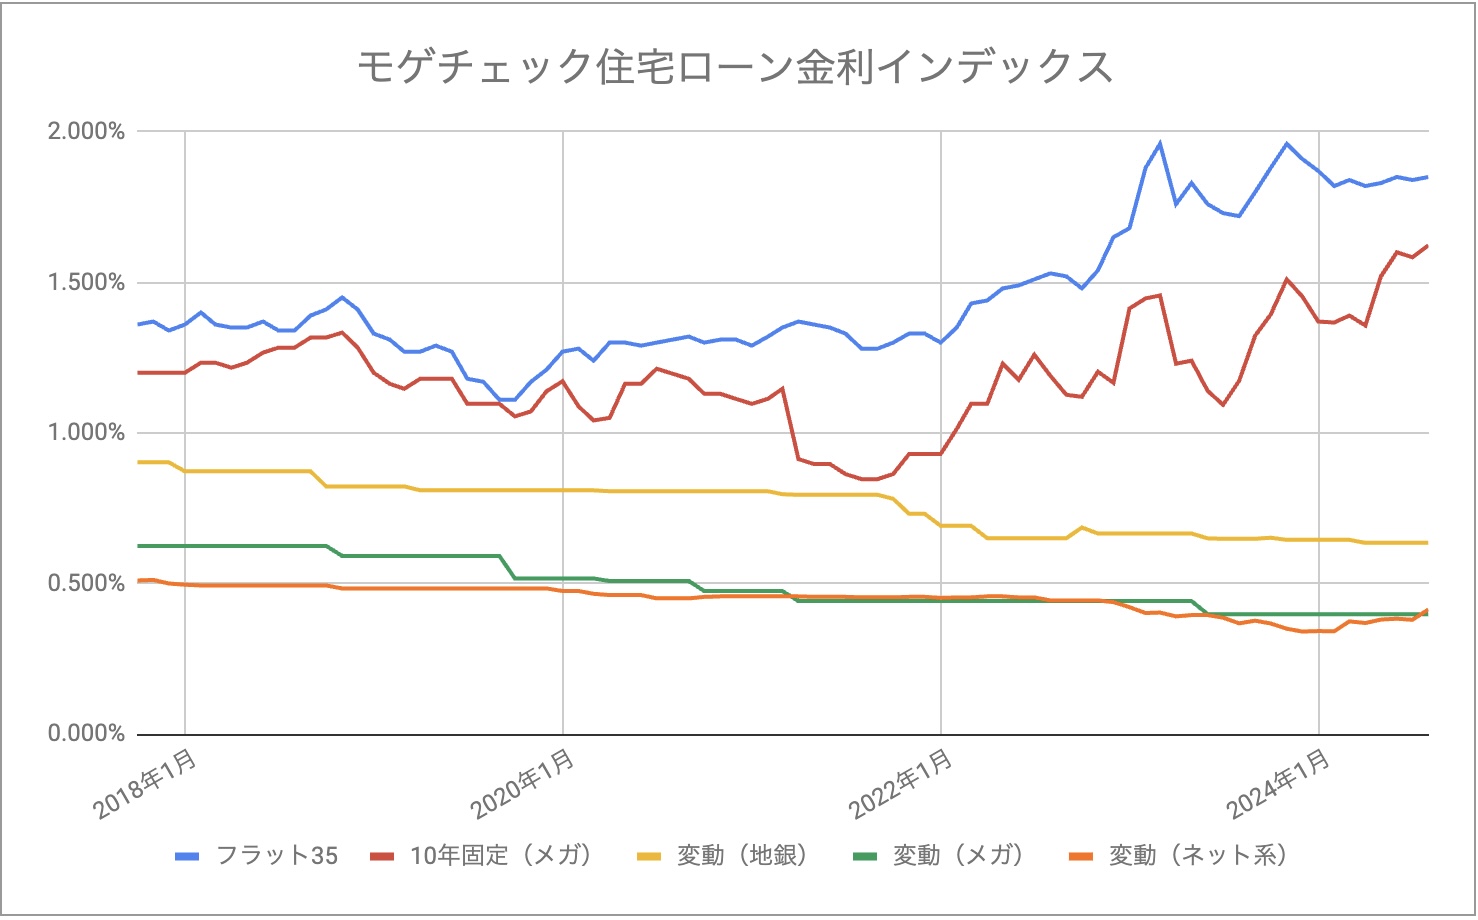
ただし、焦って変動から固定金利への借り換えに踏み切る前には、綿密な試算が必要です。固定金利は市場の長期金利(新発10年物国債利回り)を先取りして動くため、既に変動金利よりも高い水準(1.8%〜2%台半ば)に設定されています。現在の借入残高と残り年数を考慮した際、変動金利が固定金利の水準に追いつくまでの「金利差メリット」を捨ててまで固定に切り替えるべきかどうかは、各家庭のリスク許容度に依存します。
返済額の急変に備えるための最も現実的なアプローチは、「金利上昇を前提とした差額の先取り貯蓄」です。例えば、現在の適用金利が1.0%であっても、家計内では2.0%の返済額を想定して家計簿を組み、浮いた1.0%分を手元の高金利普通預金や流動性の高い資産でプールしておく戦略です。この防衛資金があれば、ろうきん特有の「即時返済額増額」が発生した際にも慌てず対応でき、将来的な一部繰り上げ返済の原資としても活用できます。
【プロの結論】ろうきん住宅ローンが向いている人・慎重になるべき人
住宅ローンは単なる金融商品の購入ではなく、今後30年以上にわたるライフプランの根幹を支える財務戦略です。本誌の取材データと金融分析に基づき、ろうきんの変動金利を選ぶべき人と慎重になるべき人の基準を整理しました。
✅ ろうきんの住宅ローンが向いている人
- 勤務先にろうきん出資の労働組合がある方(団体会員):最大の金利優遇と保証料ゼロの恩恵をフルに享受できます。
- 注文住宅の建築で「つなぎ融資」や「分割実行」を必要とする方:ネット銀行では対応困難な複雑な資金決済をスムーズに進行できます。
- 勤続年数が短い、自営業、既存借入があるなど審査に不安を抱える方:画一的な機械審査ではなく、血の通った対面審査で解決策を提案してもらえます。
- 初期費用(諸費用)をできる限り現金として手元に残したい方:事務手数料を抑え、借入当初のキャッシュアウトを最小化できます。
⚠️ ろうきんの住宅ローンで慎重になるべき人
- 一般勤労者枠(労働組合や生協に所属していない)での申し込みを検討している方:優遇幅が縮小し、ネット銀行やメガバンクに比べて金利面で見劣りする可能性があります。
- 毎月の収支が限界で、返済額の即座な増額に耐えられない家計構造の方:5年ルールがないため、利上げがダイレクトに翌月の家計を圧迫します。
- 対面サポートを一切求めず、1円でも低い最安金利のみを最優先したい方:ネット銀行の各種条件達成プラン(提携通信回線や特定口座の利用等)の方が表面金利は低くなる傾向にあります。
【ろうきん 住宅ローン 変動金利 推移】に関するよくある質問(FAQ)
Q1:ろうきんの変動金利は年に何回見直されますか?
A1:原則として毎年4月1日と10月1日の年2回、短期プライムレート等の動向を踏まえて見直しが行われます。改定された金利は、一般的に7月および翌年1月の返済分から適用されます。
Q2:5年ルールがないと、金利が上がった翌月から急に返済額が増えるのですか?
A2:その通りです。一般的な民間銀行のように5年間返済額を据え置く措置がないため、見直しによって決定した新金利に基づき、指定の期日から毎月の元利均等返済額が再計算されて引き上げられます。未払利息は発生しませんが、家計への即時影響には備えが必要です。
Q3:労働組合がない会社の社員や自営業でも、ろうきんで住宅ローンを借りられますか?
A3:借入可能です。地域の生協会員に加入するか、一般勤労者として申し込むことができます。ただし、団体会員(労働組合員)と比較すると金利の引き下げ幅が小さくなったり、所定の保証料負担が発生する場合がありますので、事前の条件確認を推奨します。
まとめ:金利上昇期を乗り切るための賢い住宅ローン戦略
超低金利の恩恵を無条件で享受できた時代は終わりを告げ、住宅ローンは「借りてからどう管理するか」が問われる時代へと移行しました。ろうきんの住宅ローンは、労働組合員に対する強力な優遇や保証料不要の仕組み、そして柔軟な審査体制という唯一無二の強みを持っています。
一方で、「5年ルール・125%ルールの非適用」という特性上、金利上昇リスクに対する耐性は民間銀行以上に個々の家計管理へ委ねられています。金利推移の客観的な数値を冷静に見極め、ネット銀行などの競合商品とも総支払額ベースで比較検討したうえで、ご自身の雇用環境やライフプランに最も合致した納得のいく選択を行ってください。 (出典: ろうきん 住宅ローン 変動金利 推移(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
