ろうきん住宅ローン変動金利推移と2026年最新動向!他行比較と上昇リスク
日本銀行の金融政策正常化に伴い、住宅ローン市場は歴史的な「金利ある世界」へ完全にシフトしました。2026年を迎えた現在、多くの借入検討者や既存契約者が直面しているのが、メガバンクやネット銀行のみならず、地域に根ざした非営利金融機関である「労働金庫(ろうきん)」の金利動向です。
ネット銀行の派手な低金利競争に目が奪われがちですが、保証料実質無料や充実した団信、繰り上げ返済手数料ゼロなど、独自の強みを持つろうきんの存在感は依然として際立っています。過去の金利履歴から今後の推移見通し、そしてネット銀行やメガバンクとの決定的な違いまで、現場取材と最新の金融データを交えて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の段階的利上げに伴い、ろうきんの変動金利も基準金利(プライムレート)の改定が進行。ただし、手厚い優遇金利により組合員向け実質金利は依然として低位をキープ。
- 要点2:多くの人が誤解している「5年ルール・125%ルール」はろうきんでは非適用となるケースが多く、金利上昇が直接返済額に反映される一方、「未払利息の雪だるまリスク」を回避できる構造を持つ。
- 要点3:事務手数料が約2.2%かかるネット銀行に対し、ろうきんは保証料・繰上返済手数料が0円。短中期での繰上返済や手厚い就業不能保障を重視する層にとって極めて合理的な選択肢となる。
ろうきん住宅ローンの変動金利推移はどうなる?過去の金利履歴と日銀利上げの最新動向
ろうきん住宅ローンの変動金利推移を正確に把握するには、まずその金利決定メカニズムを知る必要があります。ろうきんの変動金利は、一般の市中銀行が採用する「短期プライムレート」に連動する独自の指標である「労金変動型住宅ローンプライムレート」を基準として設定されています。
過去20年以上にわたる超低金利期において、中央ろうきんをはじめとする全国13の労働金庫は、基準金利を2.475%近辺で長期間据え置いてきました。この基準金利に対し、店頭や組合を通じた「金利引き下げ優遇幅」を拡大することで、実質適用金利を引き下げてきた経緯があります。ダイヤモンド不動産研究所等の調査データでも明らかなように、最優遇適用後の変動金利は0.6%〜1.0%台前半で推移してきました。
しかし、日本銀行によるマイナス金利解除および追加利上げの波を受け、各金融機関はプライムレートの引き上げに踏み切りました。ろうきん各行も段階的に基準金利を改定しており、住宅ローン市場全体が「底値からの上昇局面」へと突入しています。
ここで重要なのは、基準金利が引き上げられても「引き下げ優遇幅」の契約条件自体は完済まで原則固定されるという点です。過去に最大の優遇幅で契約した借入者は、基準金利の引き上げ幅分のみ金利が上昇する形となりますが、新規借入を検討する読者にとっては、現在の引き下げ優遇幅と最新の適用金利を精緻に見極める作業が不可欠です。
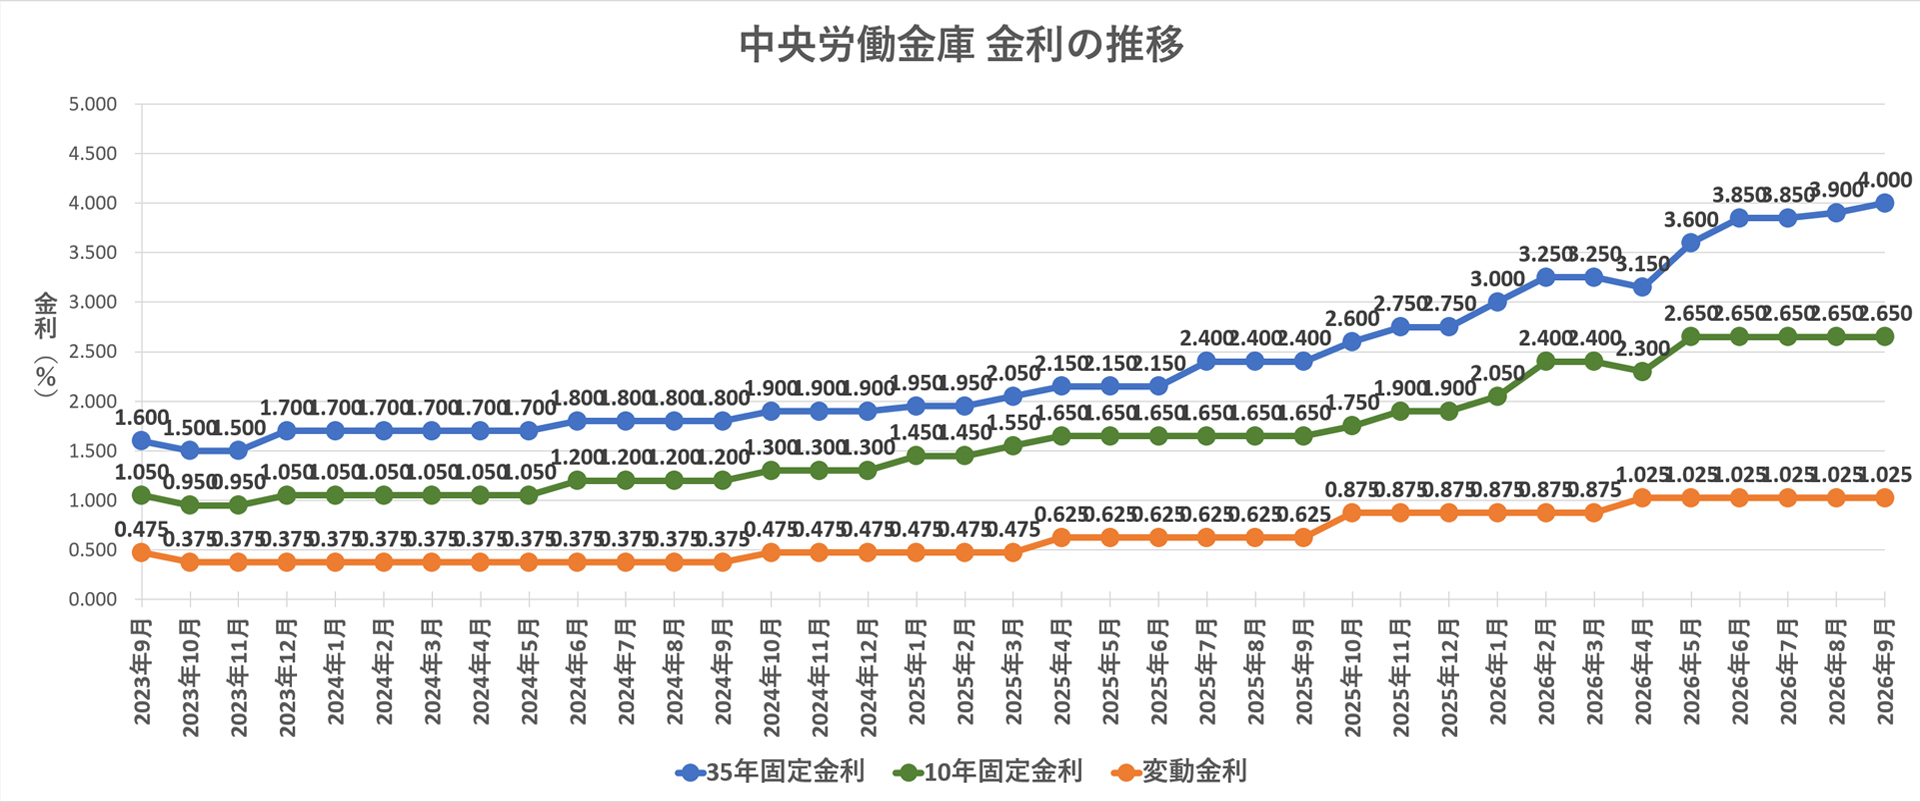
【データ比較】ろうきんvsメガバンクvsネット銀行|金利と総支払額の決定的な違い
住宅ローン選びで最も陥りがちな罠が、「表面上の適用金利だけを比較してしまうこと」です。ろうきん住宅ローンをメガバンクやネット銀行と客観的に比較した場合、初期費用や付帯サービスにおいて決定的な差異が存在します。
| 項目 | 中央ろうきん(労働金庫) | 主要ネット銀行 | 大手メガバンク |
|---|---|---|---|
| 変動金利(最優遇時) | 年0.7%〜1.0%台 (所属区分により変動) | 年0.4%〜0.7%台 (業界最安値水準) | 年0.5%〜0.9%台 (審査結果により変動) |
| 融資事務手数料 | 定額(数万円程度) ※組合員は免除・減額あり | 借入額の2.2%(税込) (4,000万円借入で約88万円) | 借入額の2.2%型 または保証料型 |
| 保証料 | 実質0円(ろうきん全額負担) | 無料(手数料型のため不要) | 一括または金利上乗せ(約0.2%) |
| 一部繰上返済手数料 | 何度でも0円(窓口・ネット共) | ネット完結なら原則0円 | ネットは0円、窓口は有料 |
| 団体信用生命保険 | 就業不能保障付き等が手厚い | がん50%保障など付帯 | 基本団信無料、特約は上乗せ |
| 編集部の評価 | 初期費用を抑えたい層・繰上返済を多用する層に最適 | 金利の絶対値を最優先する長期返済層向け | 対面相談とメガバンクのブランド力を重視する層向け |
上記の通り、表面金利だけを見ればネット銀行が優位に見えます。しかし、4,000万円を借り入れた場合、ネット銀行では初期費用として約88万円の事務手数料がキャッシュアウトします。一方、ろうきんは保証料を金庫側が負担し、事務手数料も定額であるため、借入当初の手元資金を大きく温存できます。
一般に知られていない盲点とネットの誤解|「5年ルール・125%ルール」適用の実態
変動金利を取り巻く最大の関心事の一つが、「5年ルール」と「125%ルール」の存在です。メガバンクをはじめとする主要民間銀行では、「金利が上がっても5年間は毎月の返済額を据え置く(5年ルール)」、「6年目の改定時でも前回の125%を超えて引き上げない(125%ルール)」という激変緩和措置が標準採用されています。
しかし、ネット上の口コミやSNSで頻繁に見られる誤解が「どの住宅ローンでも5年・125%ルールがある」という思い込みです。現場の契約約款を精査すると、多くの労働金庫(中央ろうきん等)では5年ルール・125%ルールを採用していません。
「ルール非適用」はデメリットなのか?
ルールが適用されない場合、半年ごとの金利見直しによって金利が上昇すると、翌月あるいは翌々月の返済額から直接引き上げが行われます。一見すると家計への打撃が急激に見えますが、金融工学的な視点からは別の真実が浮かび上がります。
メガバンクの125%ルール下で金利が急激に上昇した場合、毎月の返済額が変わらないまま「返済額のほぼ全額が利息の支払いに消え、元金が全く減らない」、さらには金利上昇分が毎月の返済額を上回る「未払利息(みはらいりそく)」が発生するリスクを孕んでいます。この未払利息は最終返済期日に一括請求されるという極めて危険な爆弾となります。
一方、ろうきんのように金利改定がダイレクトに返済額へ反映される仕組みでは、元金の減済ペースが維持されるため、「気づかないうちに借金残高が膨らんでいた」という事態を構造的に防ぐことができます。
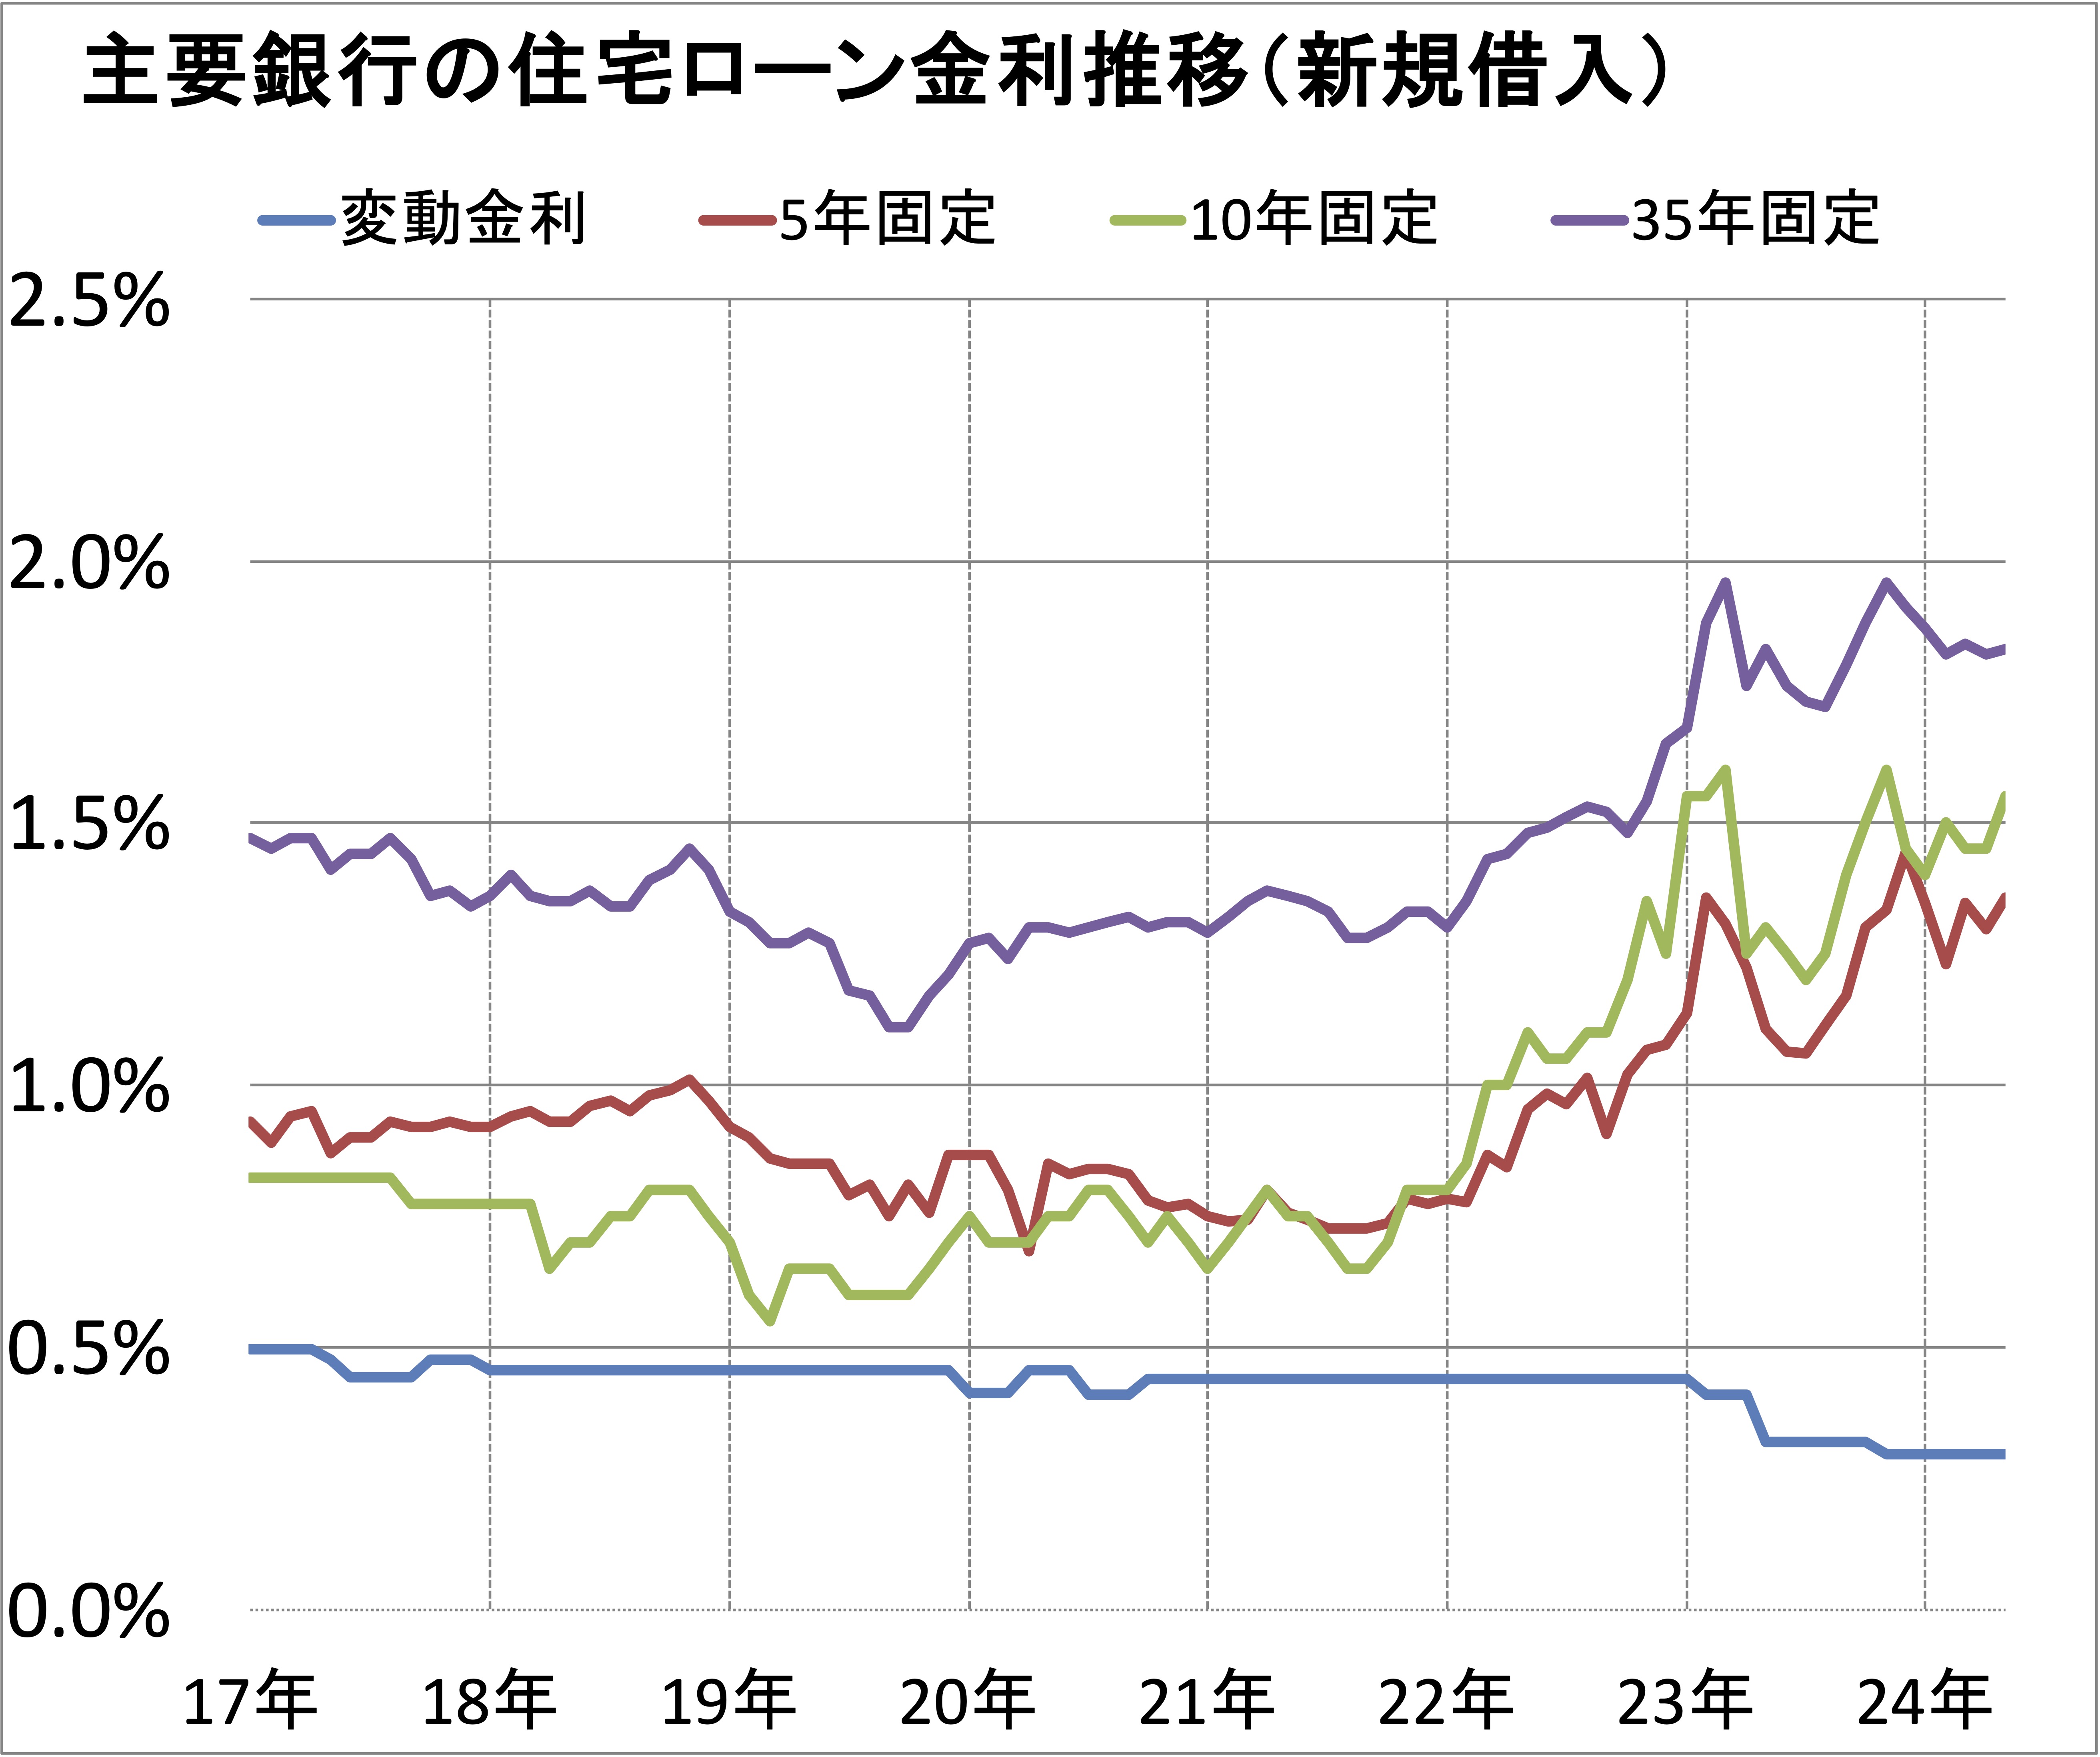
【実態検証】利用者の生の声と現場目線で見えたリアル|審査基準と優遇金利の裏側
金融機関としてのろうきんの最大の特徴は、営利を目的としない「労働者のための相互扶助組織」である点です。融資審査や金利優遇の設計において、一般の銀行とは全く異なる力学が働いています。
利用者の区分による優遇金利の格差
ろうきんの利用者は、主に以下の3つのステータスに分かれます。
- 団体会員の構成員:ろうきんに出資している労働組合・職員団体の組合員(最も優遇幅が大きい)
- 生協会員の組合員:ろうきんに出資している生協の組合員および同一世帯の家族
- 一般勤労者:上記以外で、管轄地域に居住または勤務している勤労者
現場取材および知恵袋やコミュニティの生の声では、「勤務先の労働組合がろうきんの構成員だったため、メガバンクの審査より有利な条件で満額回答が出た」「給与振込口座の指定やカード契約などをセットにすることで、最大の金利引き下げ優遇を受けられた」というポジティブな証言が多数見受けられます。
審査基準における「勤続年数」と「他社借入」の現実
ろうきんの住宅ローン審査基準は、民間のスコアリング審査と異なり、人の顔が見える柔軟性を持っています。例えば、転職直後で勤続年数が1年未満の場合、ネット銀行では門前払いされるケースが多々ありますが、ろうきんでは転職理由や前職との連続性を総合的に判断し、前向きに融資を実行する事例が目立ちます。
さらに、ろうきん独自の強みとして知られるのが「おまとめ融資(マイプラン等)」との併用です。自動車ローンやカードローンなど既存の他社借入がある場合、一般の銀行では住宅ローンの借入可能額が大幅に減額されます。しかし、ろうきんでは既存借入を一本化・完済することを条件に住宅ローンを一本立てで組む相談に乗るなど、生活防衛的な支援姿勢が徹底されています。
住宅ローン変動金利の今後の見通しと金利上昇局面の家計防衛策
金融政策の正常化トレンドを踏まえると、今後の住宅ローン変動金利は「緩やかな上昇トレンドが既定路線」として家計に織り込んでおく必要があります。市場金利の動向次第では、短期プライムレートが0.25%〜0.5%程度追加で引き上げられるシナリオは十分想定されます。
このような金利上昇局面に直面した際、借入者が取るべき行動指針は以下の3点に集約されます。
1. 「金利ストレステスト」の実施
変動金利で借入を行う際は、現在の適用金利だけでなく、「金利が1.0%〜2.0%上昇した場合」の毎月返済額をあらかじめシミュレーションしておくことが必須です。例えば、3,500万円を35年返済で借りている場合、金利が1%上昇すると毎月の返済額は約1.6万〜1.8万円増加します。この上昇分を生活防衛資金から無理なく捻出できるかが安全域の境界線です。
2. 繰上返済資金の「プール型」運用
ろうきんは一部繰上返済手数料が0円であるため、手元に資金ができた段階で小まめに元金を減らす戦略が非常に有効です。ただし、金利が低い間は手元現金をすべて繰上返済に回すのではなく、予備資金を手元に残した上で、金利上昇のタイミングに合わせて期間短縮型の繰上返済を実行するのが賢明なリスクヘッジとなります。
3. 心理的バウンダリーと家計の固定費見直し
金利上昇に対する過度な不安(心理的バイアス)から、慌てて割高な固定金利へ借り換えるのは得策ではありません。金利上昇の局面では、まず保険の見直しや通信費の削減など「確定している固定費」を圧縮し、金利変動のバッファを家計内に作り出す冷静さが求められます。
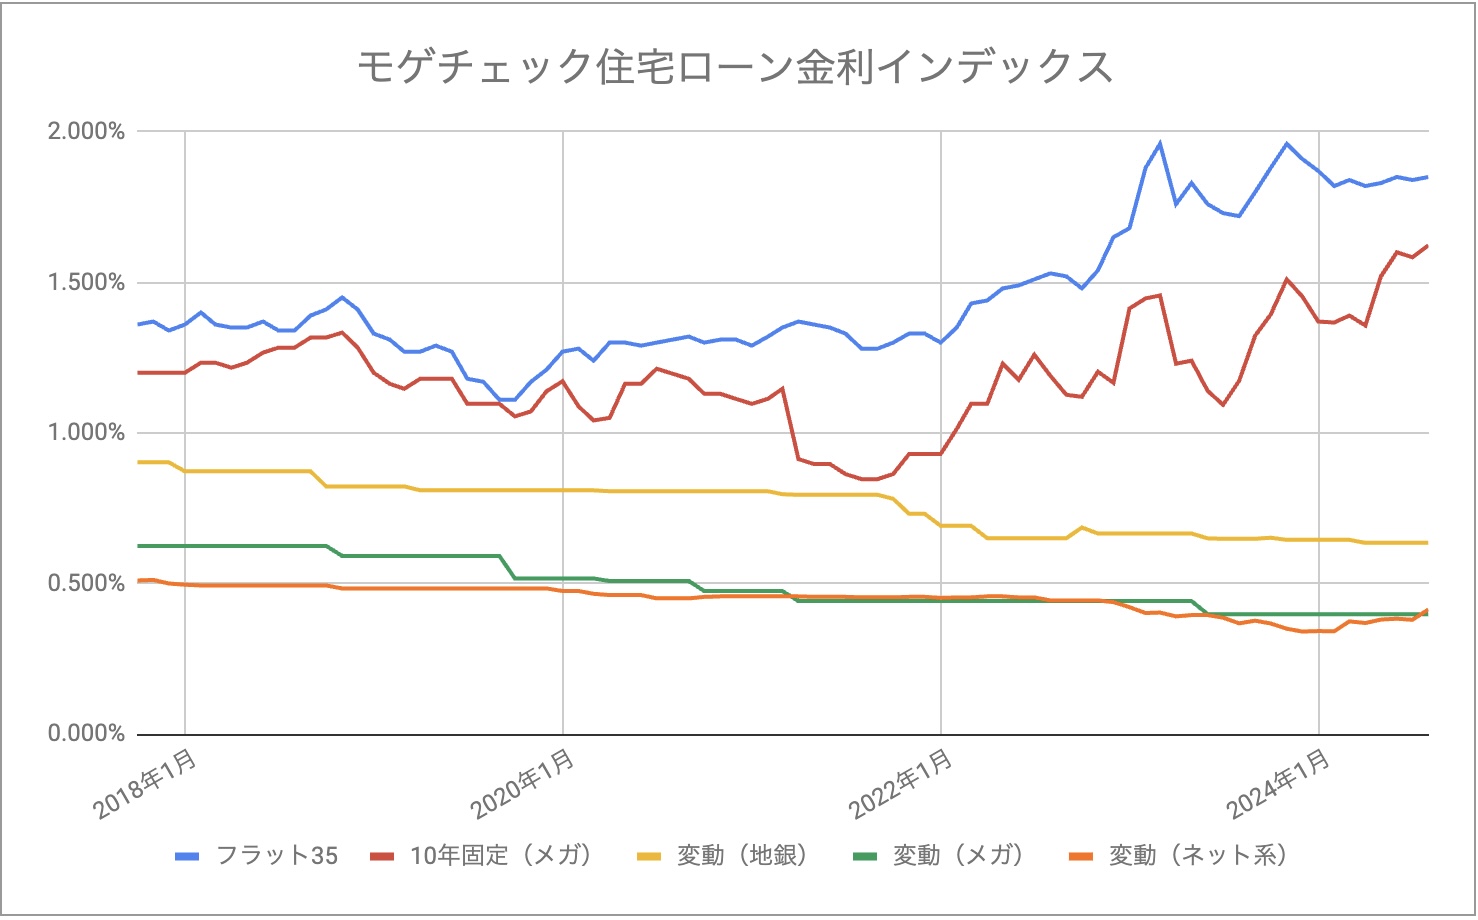
【プロの結論】ろうきんを選ぶべき人・他行を検討すべき人の判断基準
金融機関の優劣は、借入者自身の属性や資金計画との相性によって決まります。取材およびデータ分析から導き出した、明確な選択基準を提示します。
ろうきん住宅ローンを強くおすすめできる人
- 勤務先が労働組合の構成員である方:最大限の優遇金利が適用され、初期手数料も最安水準に抑えられます。
- 初期費用(諸費用)を極力抑えたい方:ネット銀行で発生する数十万〜数百万円の事務手数料を払わず、保証料0円で借入を行いたい場合に圧倒的優位です。
- 小まめな繰上返済で早期完済を目指す方:手数料0円の強みを最大限に活かし、返済期間を短縮していきたいプランに最適です。
- 転職直後や他社借入の整理を伴う資金計画を立てたい方:機械的な自動審査ではなく、個別事情を汲み取った親身な対面相談を重視する層に向いています。
メガバンクやネット銀行を検討すべき人
- 手元資金が潤沢で、初期手数料を払ってでも最安の表面金利を取りに行きたい方:ネット銀行の超低金利は、手数料を含めても長期保有で有利になるケースがあります。
- 労働組合や生協に未加入の一般勤労者で、最大の金利優遇が取れない方:ろうきんの一般枠金利とメガバンクの優遇金利を天秤にかけた場合、他行の方が低金利となる場合があります。
- すべてをオンライン手続きで完結させたい方:対面相談の時間を取ることが難しく、UI/UXに優れたアプリ完結型を求める場合はネット銀行に軍配が上がります。
【ろうきん住宅ローン変動金利推移】に関するよくある質問(FAQ)
Q1:ろうきんの変動金利は今後どこまで上がる可能性がありますか?
A1:日銀の金融政策とマクロ経済情勢に依存しますが、プライムレート連動型であるため、無制限に急騰するわけではありません。過去の金融引き締め局面を考慮しても、年0.25%〜0.5%刻みでの緩やかな調整が現実的です。急激な金利上昇リスクに備え、適用金利が1.5%〜2.0%程度まで上昇しても家計が破綻しない借入額に設定することが推奨されます。
Q2:労働組合がない会社に勤めていますが、ろうきんで借りるメリットはありますか?
A2:十分にあります。生協(コープ)の組合員になることで「生協会員」としての優遇金利を受けることが可能であり、生協への加入は少額の出資金(数百円〜千円程度)で即日手続きできます。また、一般勤労者枠であっても保証料無料や繰上返済手数料ゼロの恩恵は同様に享受できます。
Q3:ネット銀行の低金利とろうきん、トータルコストではどちらが得ですか?
A3:借入期間と繰上返済の計画によって逆転します。35年間フルで返済し続ける場合は表面金利の低いネット銀行が総支払額で有利になるケースが多いですが、借入後10〜15年程度でまとまった繰上返済を行う場合や、初期費用の持ち出しを抑えたい場合は、保証料・手数料無料のろうきんがトータルで上回ることが少なくありません。
Q4:すでにろうきんで変動金利を組んでいますが、固定金利への切り替えは可能ですか?
A4:原則としていつでも固定金利特約型への切り替えが可能です。ただし、固定金利は変動金利よりも先行して金利水準が高めに設定されているため、安易な切り替えは毎月返済額の即時増加を招きます。固定化するべきか、変動金利のまま繰上返済で元金を削るべきかは、残債と残存期間を基に窓口で試算を行うのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン市場が金利上昇の時代へと舵を切った今、過去の「表面金利の安さだけで選ぶ」という手法は通用しなくなりました。ろうきんの変動金利は、プライムレート改定に伴う金利上昇の影響を受けるものの、保証料ゼロ、繰上返済手数料ゼロ、そして未払利息の発生を防ぐ透明な契約構造という、激動の時代にこそ評価されるべき強みを持っています。
自身の勤務先における組合の有無、手元に残したい現金比率、将来の返済スピードを総合的に勘案し、目先の数十銭の金利差に惑わされない骨太な資金計画を構築してください。 (出典: ろうきん住宅ローン変動金利推移(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
