コンビニ切手はなぜ現金のみ?加盟店手数料の裏側と例外決済の真相
財布を持たずにスマートフォン1台で外出することが日常となった2026年の日本において、不意に突きつけられる高い壁がコンビニレジでの「切手購入」です。深夜や早朝、急ぎの書類郵送やフリマ商品の発送で近所の店舗に駆け込み、レジで切手を注文した際、決済端末にスマートフォンをかざそうとして「切手のお支払いは現金のみとなります」と断られた経験を持つ人は後を絶ちません。
各種コード決済やクレジットカード、タッチ決済が全国の小売店を席巻するなか、なぜコンビニの切手だけが頑なに現金払いを求め続けるのでしょうか。「単なるチェーン本部のシステム遅れなのか」「法律で規制されているのか」と疑問を抱く利用者の声が絶えません。その背景には、店舗オーナーを苦しめる極めてシビアな手数料問題と、国家的な制度設計の壁が存在しています。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニで切手が現金払い中心なのは、日本郵便から店舗に支払われる委託手数料(約3.2%)よりも民間のキャッシュレス決済手数料が高く、売るほど加盟店が赤字になる構造的欠陥が原因。
- 要点2:金券類の高換金性を利用したマネーロンダリングやクレジットカード現金化を防ぐカード会社の規約制限、法律に基づく定価販売義務も汎用決済導入を阻んでいる。
- 要点3:全店で一切使えないわけではなく、セブン-イレブンの「nanaco」やファミリーマートの「ファミペイ」など自社系電子マネーに限り、例外的にキャッシュレス購入が可能である。
【キャッシュレス拒絶の深層】なぜクレカやPayPayが切手購入で使えないのか
現在、国内主要コンビニ各社では日常の買い物においてほぼ全ての主要キャッシュレス決済が利用可能です。しかし、切手・はがき・印紙類をレジへ持参した瞬間に対応は一変します。ユーザーが「なぜPayPayやクレジットカードが拒否されるのか」と疑問を抱く最大の要因は、店頭での案内が「使えません」という結論のみに留まり、その合理的な背景が告知されていない点にあります。
コンビニ切手でキャッシュレスが使えない理由は、表面的なシステム対応の問題ではなく、決済会社との加盟店規約に深く関係しています。切手は額面通りの金銭的価値を持つ「受託役務の証票(有価証券類似の金券)」として扱われます。クレジットカード会社各社は利用規約において、ショッピング枠を利用した換金目的の物品購入を厳しく禁止しており、金券類や切手類をクレジットカード決済の対象外として指定してきました。
さらに、コンビニ切手でPayPayが使えない経緯を辿ると、QRコード決済各社が普及初期に掲げていた「原則全品対応」の方針と、加盟店側の契約設計の齟齬に行き着きます。コード決済事業者のシステム自体は金券類の識別判定が可能ですが、店舗側が後述する手数料負担を回避するため、レジのPOSシステム上で「切手販売時は現行の決済バーコードを無効化する」という強固な制限を意図的に組み込んでいます。

【利益率3.2%の衝撃】切手販売手数料と加盟店を縛る構造的赤字の罠
キャッシュレス決済拒否の決定打となっているのが、切手販売手数料と加盟店利益率の歪みです。コンビニ各店舗は自前で切手を仕入れて独自価格で販売しているわけではありません。郵便切手類販売所等に関する法律(昭和24年法律第91号)の規定に基づき、日本郵便から委託を受けた「郵便切手類売捌所(うりさばきじょ)」として受託販売を行っています。
この法律により切手は「定価販売」が義務付けられており、店舗側が手数料を上乗せして110円の封書用切手を115円で売るような行為は禁止されています。その代わりとして店舗に支払われるのが、売捌所手数料です。日本郵便の定める手数料率は、切手の券面額に対してわずか3.2%程度に過ぎません。
ここで大きな摩擦を生むのが、金券類受託役務キャッシュレス手数料問題です。一般的なコンビニ店舗がクレジットカードやコード決済会社に支払う加盟店決済手数料率は、チェーンのスケールメリットを考慮しても約1.98%〜3.24%前後で推移しています。もし店舗が切手購入にクレジットカード決済を認めてしまえば、手数料の計算は次のように破綻します。
仮に110円の普通切手をカード決済(手数料3.24%と仮定)で販売した場合、店舗が得られる販売手数料は約3.52円ですが、カード会社に支払う決済手数料は約3.56円となります。この時点で店舗側には0.04円の純赤字が発生します。数十枚、数冊単位でまとめ買いされた場合、売上高が立つほどに加盟店オーナーの手元資金が流出する「逆ザヤ現象」に直結します。
大手コンビニに加盟する複数のフランチャイズ店オーナーは取材に対し、「切手や自治体指定ゴミ袋、公共料金の代理受領は、利益を出す商品ではなく店舗への来店動機を作るための受託役務に過ぎない。ここに数パーセントのキャッシュレス手数料が課されれば、オーナーの身銭を切ってボランティアを行っている状態になるため、現金払いに限定せざるを得ないのが現場の切実な本音だ」と証言しています。
【大手コンビニ徹底比較】切手購入における電子マネー対応状況と最新データ
大手コンビニチェーン間で切手の電子マネー購入可否を比較すると、系列ごとの独自経済圏戦略によって明確な差が生じています。全店一律で現金のみというわけではなく、自社グループの決済インフラを活用した例外的な購入ルートが整備されています。
| チェーン・窓口 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン-イレブン | 電子マネー「nanaco」決済のみ対応(切手購入時のポイント付与率は0%) | 一般商品は100円につき1pt付与 | 事前クレカチャージで間接的に還元率0.5〜1.0%を確保できる最有力ルート。 |
| ファミリーマート | バーコード決済「ファミペイ」決済のみ対応(ファミペイ決済ボーナスは付与対象外) | 一般決済時は0.5%分のボーナス還元 | ファミマTカード等の指定クレカ連携により、実質的にチャージ分の還元を獲得可能。 |
| ローソン | 完全現金払いのみ(クレカ、交通系IC、各種バーコード決済不可) | 通常会計時は多様な決済に対応 | 店内に郵便ポストを設置しているものの、切手購入手段としては最も柔軟性に欠ける。 |
| ミニストップ | 電子マネー「WAON」決済に対応(購入時のWAONポイント付与は対象外) | 会員登録済カードで200円につき2pt | イオンカードセレクト等のオートチャージ還元を活用すれば実質的な恩恵あり。 |
| 郵便局(直営窓口) | キャッシュレス完全対応(クレカ、Suica等交通系、PayPay、d払い等網羅) | 小売店と同等以上の決済網を整備 | 営業時間内の来店が可能であれば、最も決済自由度が高く還元も直接受けられる。 |
セブン-イレブンの切手nanaco払いやファミリーマートの切手ファミペイ決済が例外として機能しているのは、グループ内部で決済インフラを垂直統合しているためです。他社へ支払う外部決済手数料を相殺・抑制できる設計が確立されているからこそ、加盟店に過度な赤字を負わせずに運用できています。
一方で、ローソンにおける切手クレジットカード不可の真相は極めてシンプルです。ローソンは自社独自のプリペイド電子マネー網を持たず、他社決済プラットフォーム(楽天ペイ、d払い、au PAY等)とオープンに提携する戦略をとっています。そのため、他社へ支払う手数料コストを内部相殺する逃げ道が存在せず、加盟店保護の観点から現金のみという厳格な防衛策を維持しています。

【実態検証】利用者の生の声と現場目線で見えたリアル
コンビニ切手現金払いのみに対するネットの反応を検証すると、SNSや質問掲示板にはキャッシュレス完全移行世代からの戸惑いが日々投稿されています。「110円の切手を1枚買うためだけに、ATMで1,000円札を下ろして900円近いおつりの小銭を抱えることになった」「完全手ぶらで外出したのに、レジで止められて郵送期限に間に合わなかった」という声は典型例です。
この不満の矛先は店舗スタッフにも向かいがちです。都心部のオフィス街にあるコンビニで働く店員は、現場の軋轢について次のように語っています。
「お客様がスマートフォンをレジ端末にかざした状態で『切手1枚』とおっしゃる場面は毎日あります。『恐れ入ります、金券類は現金のみとなります』とお伝えした瞬間に舌打ちをされたり、『他のレジでは使えたはずだ』と詰め寄られたりすることが日常茶飯事です。現場スタッフにとって切手対応は最も気を使うオペレーションの一つになっています」
小銭の取り扱い自体を煩わしいと感じる利用者の心理的コストと、薄利多売の構造のなかで赤字取引を絶対に避けなければならない店舗経営者側の防衛本能。両者の認識ギャップが、レジというわずか数十センチの接点で激しい摩擦を生み出しています。
一般に知られていない盲点とネットの誤解|「法律で禁止」の虚実
ネット上の言説で頻繁に見られるのが、「切手をキャッシュレスで売るのは法律違反だからコンビニは対応できない」という主張です。しかし、これは明確な誤解です。
法律(郵便切手類販売所等に関する法律)が規制しているのは、あくまで「額面以上の価格での転売」や「定価以外の価格設定」であり、代金決済の手段として現金を強制する条文は一切存在しません。その動かぬ証拠が、郵便局直営窓口のキャッシュレス対応状況です。
日本郵便は2020年以降、全国の郵便局窓口でキャッシュレス決済を順次拡大し、現在では主要なクレジットカード、電子マネー、QRコード決済を網羅しています。郵便局の窓口で110円の切手をPayPayやSuicaで購入しても法的な問題は一切生じません。
では、なぜ直営窓口で可能でコンビニでは不可能なのか。郵便局窓口は日本郵便という「切手発行の当事者」が直接運営しており、手数料は事業全体の物流・販売管理費として内部処理されます。一方のコンビニはあくまで独立採算制で経営する「受託販売代理店」であり、わずか3.2%のマージンから決済事業者に手数料を支払う余力がないという、制度ではなく商業採算上の理由が境界線を生み出しています。
【2026年最新動向】郵便料金改定後の実情とおすすめの決済判断基準
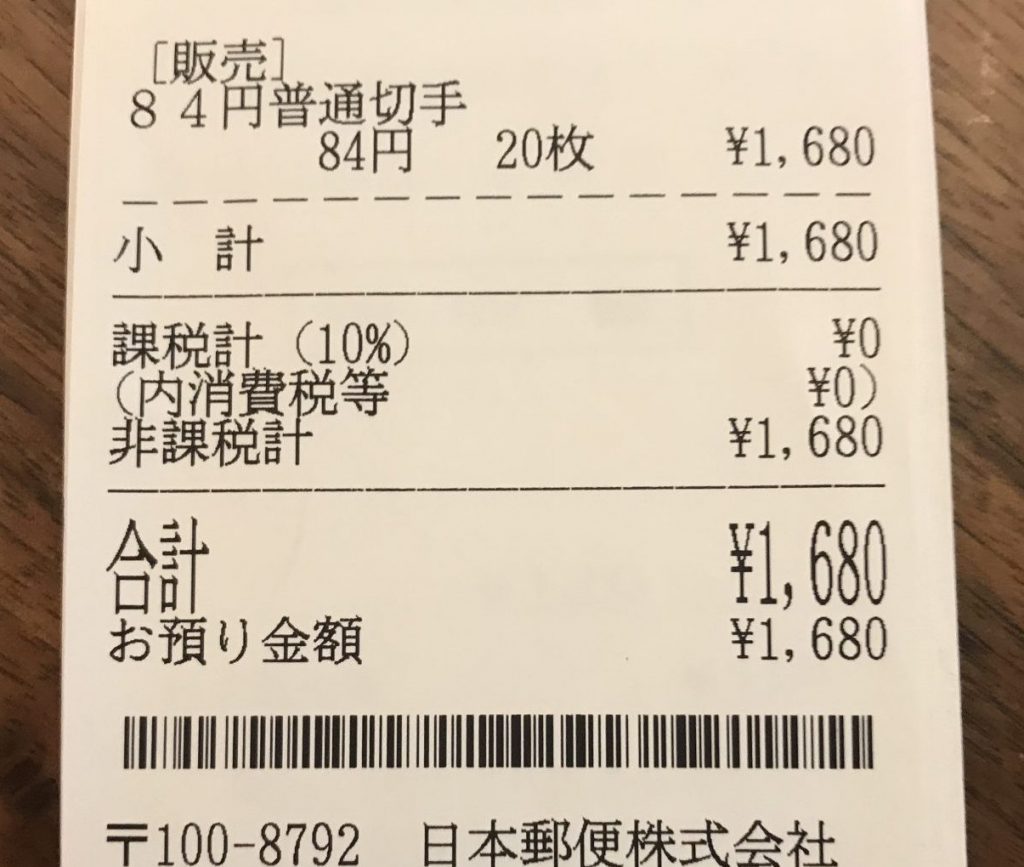
コンビニ郵便サービス2026年最新情報として押さえておくべきなのは、2024年秋に実施された郵便料金改定(定形郵便物84円・94円が110円へ統合、はがきが63円から85円へ引き上げ)以降の消費行動の変化です。
料金改定によって1回の切手購入額面が引き上げられた結果、以前よりも「小銭を出したくない」「キャッシュレスの還元を受けたい」という消費者側の要求は一層強まりました。現金を持たないユーザーが深夜に切手を入手するための現実的な解決策を整理する必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
切手購入におけるストレスをゼロにするため、状況に応じた利用先の判断基準を提示します。
▼ コンビニでのキャッシュレス購入に向いている人
- 日常的にセブン-イレブンで「nanaco」を利用している人:リクルートカードやセブンカード・プラス等からnanacoへ事前チャージしておけば、切手購入時にも間接的なクレジットカードポイント還元(0.5%〜1.2%)を獲得できます。
- ファミリーマートで「ファミペイ」をインストール済みの人:店頭ですぐに現金または対応カードからチャージして切手代金の決済が可能です。
▼ コンビニ購入を避けるべき・慎重になるべき人
- 財布を持たず、PayPay・楽天ペイ・Suicaのみに依存している人:セブンやファミマであっても汎用コード決済や交通系ICでの切手購入は一切不可です。ATMで手数料を払って現金を引き出す羽目になるため、直接購入は避けるべきです。
- 大量の切手(数十枚単位〜シート買い)をまとめて購入したい人:コンビニ店舗は在庫が数十枚程度と極めて少なく、110円切手の大量購入に対応できないケースが大半です。平日の日中に郵便局の窓口へ出向き、好みのキャッシュレス決済で一括購入するのが最も合理的です。
【コンビニ 切手 現金のみ なぜ】に関するよくある質問(FAQ)
Q1:コンビニのレジでSuicaやPASMOなどの交通系ICカードを使って切手は買えますか?
A1:原則として主要コンビニ(セブン-イレブン、ファミリーマート、ローソン等)では交通系ICカードによる切手の支払いはできません。駅ナカ店舗であっても金券類の交通系電子マネー決済は一律で制限されています。交通系ICで切手を購入したい場合は、キャッシュレスに対応している郵便局の直営窓口をご利用ください。
Q2:セブン-イレブンのnanacoで切手を購入した場合、nanacoポイントは貯まりますか?
A2:切手やはがき、印紙などの金券類を購入した場合、nanaco決済時の利用ポイント(通常200円で1ポイント)は付与対象外となります。ただし、nanacoへクレジットカードからチャージする段階でカード会社側のポイントが付与されるため、チャージ還元による間接的なポイント獲得は可能です。
Q3:深夜にどうしても切手が必要ですが現金がありません。何か手立てはありますか?
A3:スマートフォンをお持ちであれば、セブン-イレブン店内のセブン銀行ATMを使ってスマホATM機能(住信SBIネット銀行やPayPay銀行などのアプリ利用)で口座から現金を引き出すか、nanacoアプリを導入してApple Pay経由でクレジットカードからチャージを行えば、深夜でも現金を使わずに切手を入手できます。
まとめ:構造的背景を把握しスマートな郵送手段の確保を
コンビニで切手が「現金のみ」とされている背景には、法律による定価販売義務と、店舗に与えられる受託手数料がわずか3.2%という過酷な収益構造が存在します。加盟店オーナーが赤字を被らないための防衛策として、決済手数料のかかる汎用キャッシュレスが排除されているのが実態です。
この仕組みを正しく理解していれば、店頭で慌てることなく、あらかじめセブン-イレブンのnanacoやファミリーマートのファミペイを準備しておくか、平日の郵便局窓口を活用するといった賢い立ち回りが可能になります。完全キャッシュレス時代だからこそ、利便性の裏にある流通の仕組みを把握し、ストレスのないスマートな郵送準備を心がけてください。 (出典: コンビニ 切手 現金のみ なぜ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
