みずほダイレクトでコンビニ引き出しは可能?カードレスの真相と裏ワザ
「財布を忘れたが、スマートフォンのみずほダイレクトアプリがあればコンビニATMから現金を引き出せるはず」――そう確信してセブン-イレブンやローソン、ファミリーマートのATMに向かい、画面の前で途方に暮れる利用者が後を絶ちません。キャッシュレス化が急速に進展した現在、メガバンクやネット銀行各社が提供する「スマホATM(QRコード決済型ATM取引)」の普及に伴い、スマートフォンのバンキングアプリとコンビニATMの連携に対する期待はかつてないほど高まっています。
しかし、みずほ銀行におけるデジタルチャネルの仕様やコンビニATMの手数料体系には、利用者が直感的に抱くイメージと実態との間に大きな乖離が存在します。急な現金の必要性に迫られた現場で無駄な手数料を支払わされたり、出金自体ができず取引が頓挫したりするリスクを避けるためには、正確なシステム仕様と2026年最新の優遇判定条件を把握しておく必要があります。本稿では、取材データと公式公開情報をもとに、カードレス引き出しの真相から実質無料化の裏ワザまでを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほダイレクトアプリ単体ではセブン銀行やローソン銀行等のコンビニATMから「カードレス現預金引き出し(スマホATM)」を行うことは原則不可。
- 要点2:コンビニ引き出しには物理的なキャッシュカードが必須であり、時間帯や曜日によって110円〜330円の手数料が発生する。
- 要点3:みずほマイレージクラブの優遇判定や「ことら送金」を活用した他行連携ルートを使うことで、手数料完全無料での即時現金化が可能。
【真相究明】みずほダイレクトアプリでコンビニ引き出しは可能か?カードレスの現実
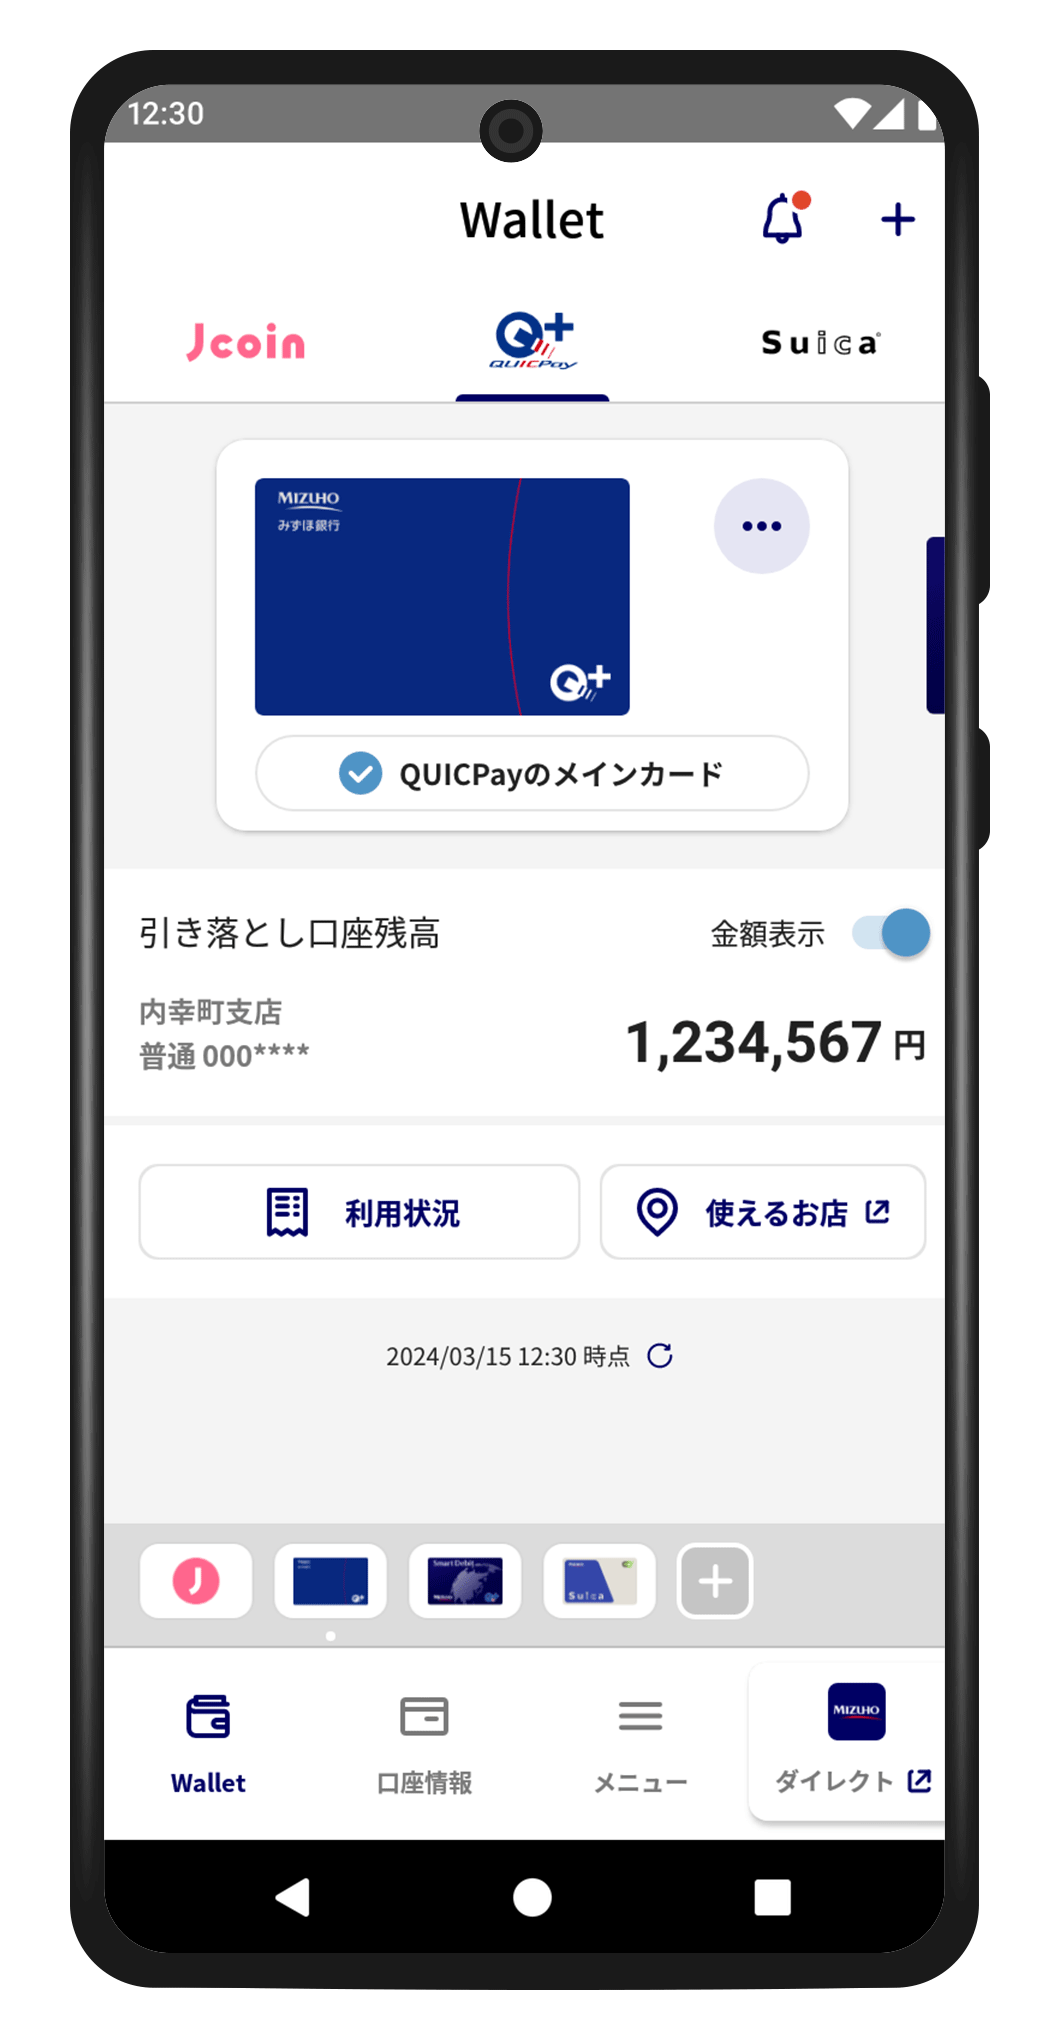
結論から明示すると、みずほダイレクトアプリ単体を使ってコンビニATMからカードレスで現金を引き出す機能は提供されていません。auじぶん銀行、住信SBIネット銀行、PayPay銀行などの主要ネット銀行や、一部の地方銀行が相次いで導入している「スマホATM(ATM画面に表示されたQRコードをアプリで読み取って現金を即時出金する機能)」に、みずほ銀行本体の普通預金口座は直接対応していないのが2026年時点における公式な仕様です。
みずほダイレクトアプリは、残高照会、振込・振替、定期預金の作成、投資信託の運用管理といった「オンライン完結型バンキングサービス」としては極めて高度な機能を備えています。しかし、コンビニのATM端末(セブン銀行ATM、ローソン銀行ATM、イーネットATM)とアプリを物理的に連動させて現金を直接払い出す機能は実装されていません。そのため、アプリ上で口座残高が100万円以上確認できたとしても、手元に物理的な「みずほ銀行のキャッシュカード」がなければ、コンビニATMから現金を引き出すことは物理的に不可能です。
この仕様を知らずに「みずほダイレクトにログインできるから大丈夫」と思い込んで外出し、急な割り勘や現金決済のみの店舗で立ち往生するケースがSNS等でも頻繁に報告されています。キャッシュカードを携帯していない状況でどうしても現金を用立てる必要がある場合は、後述する別サービス(スマホ決済連携や他行経由の送金ルート)を迂回して利用する高度なアプローチが求められます。
【2026年最新】みずほ銀行のコンビニATM手数料と利用時間まとめ
みずほ銀行のキャッシュカードを用いてコンビニATMから現金を引き出す場合、利用する提携コンビニATMの種類、曜日、時間帯によって手数料体系が細かく分かれています。2026年現在の標準手数料および稼働スケジュールを把握しておかなければ、1回の出金で最大330円(税込)という高額なコストを支払うことになります。
提携している主要コンビニATMは、セブン銀行ATM(セブン-イレブン等)、ローソン銀行ATM(ローソン等)、そしてファミリーマート等に設置されているイーネット(E-net)ATMの3系統です。各ATMにおける基本的な手数料体系と利用時間帯の詳細は下表の通りです。
| 提携ATM種類 | 平日昼間(8:45〜18:00) | 早朝・夜間・土日祝日 | 編集部の見解・コスト評価 |
|---|---|---|---|
| イーネットATM(FamilyMart等) | 220円(税込) | 330円(税込) ※土曜22:00〜日曜8:00等は休止 | 優遇適用がない場合、都度220円以上の高コストが発生するため無対策での利用は非推奨。 |
| セブン銀行ATM(セブン-イレブン) | 220円(税込) | 330円(税込) ※原則24時間稼働(月曜未明除く) | 全国設置台数が圧倒的だが、夜間・休日の330円はメガバンク中でも最上位の手数料水準。 |
| ローソン銀行ATM(ローソン) | 220円(税込) | 330円(税込) ※原則24時間稼働(月曜未明除く) | セブン銀行・イーネットと同等の料金設定。時間外手数料が嵩みやすいため要注意。 |
| みずほ銀行店舗内ATM(参考) | 無料 | 110円〜220円(税込) | 平日の日中であれば直営ATMの利用が鉄則。コンビニATMとの差額は1回あたり220円。 |
イーネットATM、セブン銀行ATM、ローソン銀行ATMのいずれを利用した場合でも、平日の日中で1回220円、夜間や土日祝日では1回330円の手数料が確実に徴収される計算になります。月3回休日にコンビニ出金を行うだけで年間1万円超の手数料が消滅する構造となっており、後述する無料化特典の活用が不可欠です。
【攻略法】みずほマイレージクラブ優遇判定とコンビニ手数料を無料化する裏ワザ
日常的にコンビニATMを利用せざるを得ないユーザーにとって、手数料を正規料金で支払い続けるのは賢明な選択とは言えません。みずほ銀行には、取引状況に応じてコンビニATMの利用手数料をゼロにする公式プログラムと、外部サービスを併用したスマートな迂回手法が存在します。
1. みずほマイレージクラブ「うれしい特典」による公式無料枠の獲得
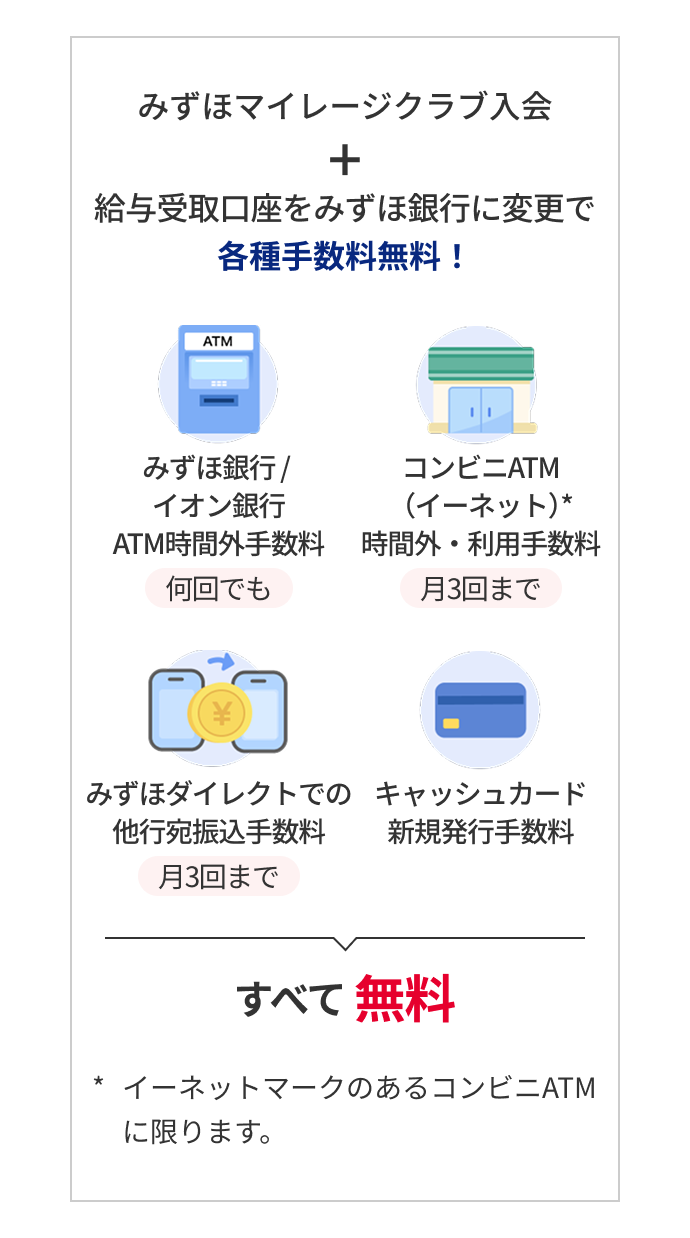
みずほ銀行の会員制サービス「みずほマイレージクラブ」に入会し、所定の取引条件を満たすことで、コンビニ提携ATM(イーネットATM等)の利用手数料が月最大数回まで無料化されます。
2026年時点における主要な判定基準として、以下のような条件のいずれかを達成すると優遇ステージが付与されます。
- 給与受取口座への指定:みずほ銀行口座を「給与振込」の受取口座に設定することで、イーネットATM等の利用手数料無料特典(月1〜2回)を獲得。
- 資産残高の維持:預金残高や投資信託・外貨預金などの預かり資産残高が一定基準(30万円以上、または500万円以上の上位ステージ)を満たす場合。
- みずほ関連クレジットカード・デビットカードの利用:「みずほマイレージクラブカード」や「みずほJCBデビット」の年間利用実績、またはNISA口座の開設・積立投資の実行。
2. キャッシュカードなしで即時出金する「ことら送金×スマホATM」連携ルート
「手元にキャッシュカードがないが、今すぐコンビニで現金を引き出したい」という緊急事態において、唯一にして最強の解決策となるのがことら送金機能を用いたネット銀行迂回ルートです。
みずほダイレクトアプリには、1回あたり10万円以下の個人間送金が完全無料となる「ことら送金」が標準搭載されています。この仕組みを利用し、以下の手順を踏むことでカードレスかつ完全無料で現金を手元に取り出せます。
- みずほダイレクトアプリを起動し、「ことら送金」機能を選択。
- スマホATMに対応している提携ネット銀行(住信SBIネット銀行、auじぶん銀行、PayPay銀行等)の自分の口座宛てに、手数料0円で必要金額を即時送金。
- 送金先ネット銀行の公式アプリを起動し、「スマホATM(QRコード出金)」機能を選択。
- セブン銀行ATMまたはローソン銀行ATMの画面に表示されたQRコードを読み取り、暗証番号を入力して現金を引き出す。
このアプローチを採用すれば、みずほ銀行のキャッシュカードを持っていなくても、スマートフォン1台だけでコンビニATMからの即時カードレス引き出しが完了し、かつ振込手数料・ATM出金手数料の双方を完全に0円に抑え込むことが可能です。
【実態検証】利用者の生の声とネットの反応に見るトラブル&注意点
みずほダイレクトおよびコンビニATMの利用に関して、SNS(X/旧Twitter)、知恵袋、金融系コミュニティに寄せられている実際の声を検証すると、デジタルとアナログの狭間で発生するユーザーの苛立ちやトラブルが浮き彫りになっています。
「飲み会の会計直前、みずほダイレクトアプリを立ち上げてセブン銀行ATMの前に立ったが、どこを探してもQRコード読み取りボタンが見当たらず絶望した。結局同僚にPayPayで送金して現金を立て替えてもらった」(30代・IT企業勤務男性の手記引用)
「コンビニで下ろすだけで330円も引かれていて二度見した。みずほマイレージクラブに入っているから無料だと思い込んでいたが、対象がイーネットATMだけでセブン銀行は無料対象外のステージだった。事前の条件確認が複雑すぎる」(20代・公務員女性のコミュニティ投稿)
利用者の証言から判明する共通の落とし穴は以下の3点に集約されます。
- カードレスへの過度な期待:他社サービス(PayPayやネット銀行)の利便性に慣れたユーザーが、みずほダイレクトでも同様にスマホATMが使えると錯覚してしまうこと。
- 優遇対象ATMの誤認:マイレージクラブの優遇対象となるATMブランド(イーネット等)と対象外ブランドを混同し、知らぬ間に330円の手数料を支払ってしまうこと。
- システムメンテナンス時の制限:みずほ銀行特有の定期メンテナンス時間帯(土曜夜間から日曜早朝、月曜未明など)において、みずほダイレクトの送金機能もコンビニATMの引き出しも全停止すること。
一般に知られていない盲点とネットの誤解|3大メガバンク比較とデジタル戦略の課題
メガバンク3社(みずほ銀行、三菱UFJ銀行、三井住友銀行)のデジタル戦略とATMインフラを比較すると、みずほ銀行が置かれているポジションと構造的な課題が鮮明になります。
三井住友銀行は「Olive(オリーブ)」構想を軸にデジタルシフトを急速に推し進め、アプリを中心としたシームレスな取引環境を構築しています。また、三菱UFJ銀行も提携ATM網の再編やアプリ機能の強化を継続しています。一方、みずほ銀行は過去の大規模システム統合(MINORI)を経て極めて堅牢な勘定系基盤を確立したものの、リテール(個人顧客)向けの末端機能、特に「スマホATMによるカードレス出金」の解放に関しては、慎重なセキュリティ方針を維持しています。
ネット上では「みずほ銀行はデジタル化に遅れている」と短絡的に批判される傾向がありますが、金融工学およびリスク管理の観点から見れば、物理カードと生体認証の二重防御を維持することは不正引き出し詐欺や端末乗っ取り被害を防止するための合理的な防壁でもあります。しかし、消費者行動の観点からは、物理カードの携帯を前提とする構造が「利便性の低下」と受け止められているのも否定できない事実です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
コンビニATMでの現金引き出しにおいて、みずほ銀行をメインバンクとして活用し続けるべき人と、他行口座の併用を検討すべき人の明確な判定基準は以下の通りです。
【みずほ銀行の利用が適している人】
- 給与受取口座に指定しており、みずほマイレージクラブの優遇条件(無料枠)を毎月確実に達成できている人。
- 生活圏内にみずほ銀行の店舗・直営ATMが存在し、平日の日中に現金を引き出す生活リズムが確立している人。
- 住宅ローンや投資信託など、みずほフィナンシャルグループとの包括的な取引があり、口座の一本化を最優先したい人。
【口座運用の見直し・他行併用を強く推奨する人】
- 財布を持ち歩かない「完全キャッシュレス派」であり、万が一の現金引き出しをスマホ1台で完結させたい人。
- 深夜や休日に突発的にコンビニATMを利用する頻度が高く、手数料条件の管理をストレスに感じる人。
- 給与受取や残高維持の優遇条件を満たしておらず、毎回220円〜330円の手数料を支払っている人。

【みずほダイレクト コンビニ 引き出し】に関するよくある質問(FAQ)
Q1:みずほダイレクトアプリだけでコンビニATMから現金を引き出すことはできますか?
A1:いいえ、できません。みずほダイレクトアプリにはコンビニATM画面のQRコードを読み取って出金する「スマホATM機能」は実装されていません。コンビニATMで現金を引き出すには、必ず物理的なキャッシュカードが必要です。カードがない場合は、アプリの「ことら送金」を使ってスマホATM対応のネット銀行へ資金を移してから出金する必要があります。
Q2:セブン銀行やローソン銀行で手数料を一切払わずに引き出す方法はありますか?
A2:みずほマイレージクラブのステージ優遇によりイーネットATM等の無料特典を保有している場合を除き、通常は220円〜330円の手数料が発生します。手数料を0円にしたい場合は、みずほダイレクトから「ことら送金(手数料無料)」を利用して住信SBIネット銀行やauじぶん銀行等へ送金し、各ネット銀行の無料引き出し枠を使ってコンビニATMから出金するのが確実な方法です。
Q3:みずほ銀行のキャッシュカードを紛失してしまった場合、コンビニで即日現金を手に入れる方法はありますか?
A3:キャッシュカードを紛失している場合、コンビニATMでの直接引き出しはできません。直ちにみずほダイレクトまたは電話窓口でカード停止・再発行手続きを行ってください。手元に即座に現金が必要な場合は、みずほダイレクトから家族・知人の口座や自身が保有する別銀行口座へ「ことら送金」または通常振込を行い、そちらの口座から出金する形をとる必要があります。
まとめ:今後の動向と失敗しないための判断基準
みずほダイレクトとコンビニATMの関係性において最も重要な事実は、「アプリがあってもキャッシュカードがなければコンビニで直接現金は下ろせない」という厳然たるシステム仕様です。この前提を正しく認識していないと、重要な局面で現金決済ができず思わぬ不利益を被ることになります。
また、時間外や優遇未達成時のコンビニ出金手数料(220円〜330円)は、超低金利環境が続く金融情勢において極めて大きな資金流出となります。無駄な支出を根絶するためには、みずほマイレージクラブの優遇条件を確実にクリアしておくか、あるいは手数料完全無料の「ことら送金」をハブとしてスマホATM対応ネット銀行を組み合わせるスマートな口座管理を取り入れることが賢明な判断基準となります。 (出典: みずほダイレクト コンビニ 引き出し(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
