みずほ銀行のコンビニATM手数料は無料にできる?損しない引き出し術
急な現金の入用時、街中のコンビニで24時間手軽にお金を引き出せる利便性は日常生活に欠かせないインフラです。しかし、みずほ銀行のキャッシュカードを使ってセブン-イレブン、ファミリーマート、ローソンなどの提携コンビニATMを利用した際、「思っていた以上に高い利用手数料が引かれていた」と後悔した経験を持つ人は少なくありません。
都市銀行各社がATM網の再編やデジタルシフトを進めるなか、みずほ銀行のコンビニATM利用ルールや手数料優遇体系も年々アップデートされています。仕組みを正しく把握していれば、特定の条件やサービスを組み合わせることで手数料を0円に抑える完全攻略が可能です。知らずに払い続けてしまう無駄なコストを徹底排除するため、最新の料金システムと賢い活用術を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン・ローソン・ファミマ(イーネット)のATMは通常利用時、1回あたり220円〜330円の手数料が発生する。
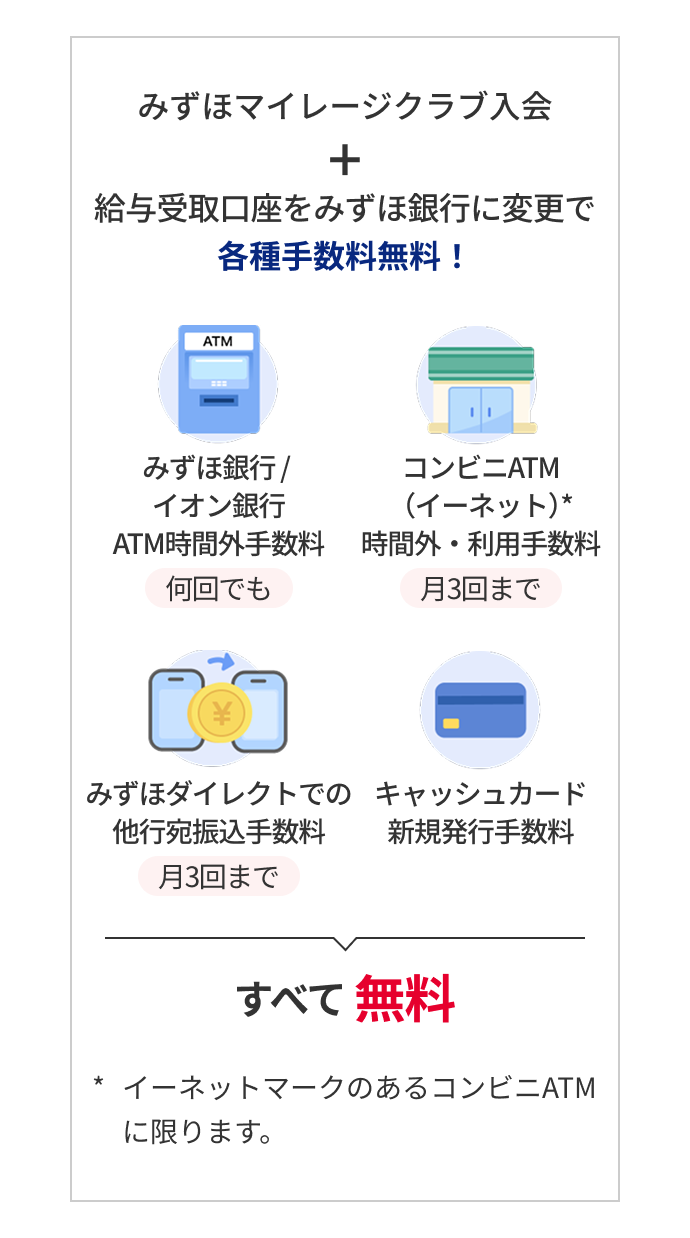
- 要点2:「みずほマイレージクラブ」の条件を達成すれば、提携コンビニATMの手数料が月最大3回まで無料になる。
- 要点3:土日・深夜の預け入れルールや1日あたりの引き出し限度額を把握し、アプリ(みずほダイレクト)を併用するのが損失を防ぐ鉄則。
【2026年最新】みずほ銀行のコンビニATM手数料一覧|損をしない料金体系の全貌
みずほ銀行のキャッシュカードをコンビニ等の提携ATMで利用する場合、平日・土日祝日や利用時間帯によって適用される手数料が明確に分かれています。利用可能な主要コンビニATMは、セブン銀行ATM(セブン-イレブン等)、イーネットATM(ファミリーマート等)、そしてローソン銀行ATM(ローソン等)の3大ネットワークです。
みずほ銀行の公式発表資料によると、優遇サービスが適用されていない基本状態での引き出し・預け入れ手数料は以下の通り設定されています。
| 取引区分・利用時間帯 | 詳細・数値データ(税込) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平日 8:45〜18:00(お引き出し) | 220円 | 110円〜220円 | 日中であっても自行支店ATMと異なり手数料が発生する点に注意 |
| 平日 8:00〜8:45 / 18:00〜23:00 | 330円 | 220円〜330円 | 時間外手数料が加算され割高。緊急時以外の利用は避けるのが賢明 |
| 土曜・日曜・祝日(終日引き出し) | 330円(8:00〜22:00等) | 220円〜330円 | 休日はどの時間帯に引き出しても最大手数料が適用される |
| お預け入れ(入金・全日) | 平日日中 220円 / 夜間休日 330円 | 無料〜220円 | 「入金なら無料」という思い込みは危険。預金時も同様に課金される |
| 残高照会 | 無料(0円) | 無料 | 曜日や時間を問わずいつでも0円で利用可能 |
何も対策を講じずに土日や深夜に1万円を引き出すと、それだけで実質3.3%ものコストが差し引かれます。低金利環境が続くなかで、この出費は無視できない大きな損失です。

みずほマイレージクラブでコンビニATMを無料にする裏ワザと達成条件
「コンビニATMは手数料を取られるから損」という常識を覆す仕組みが、みずほ銀行の会員制サービス「みずほマイレージクラブ」の手数料優遇制度です。所定の取引条件を満たすことで、提携コンビニATM利用手数料を月1回〜最大3回まで無料にできます。
コンビニATMの無料化を勝ち取るための主な判定基準と達成ステップは以下の通りです。
1. 「みずほダイレクト」の利用登録と「みずほe-口座」への切り替え
紙の通帳を発行しない「みずほe-口座」を選択し、オンラインバンキング「みずほダイレクト」または公式アプリを月1回以上ログイン利用することが基本条件の土台となります。
2. 給与受取口座の指定またはキャッシュレス決済の実績
毎月の給料受取口座をみずほ銀行に設定する、あるいは「みずほJCBデビット」や提携クレジットカード(みずほマイレージクラブカード)を月間所定額以上ショッピング利用することで、ステージ判定がアップします。給与振込の指定があるだけでも、提携コンビニATM手数料が月1回無料となる優遇枠を獲得できます。
3. 預金残高や投資信託・資産運用商品の保有
預金や投資信託、外貨預金などの資産残高が一定水準(50万円以上、あるいは300万円以上など)に達している場合、ステージに応じて月2回〜最大3回までコンビニATM利用手数料が無料になります。
優遇回数は毎月1日から末日までのサイクルでカウントされ、セブン銀行・イーネット・ローソン銀行のいずれを利用しても自動的に無料枠から優先消化されます。「普段はキャッシュレス中心で、月に1〜2回だけ現金が必要になる」というライフスタイルであれば、この優遇枠だけで年間数千円の手数料を完全にゼロ化できます。
セブン・ファミマ・ローソン各社ATMの違いと利用可能時間・引き出し限度額
コンビニ各チェーンに設置されているATM機体ごとの仕様や、1日あたりに動かせる金額の上限ルールについても押さえておく必要があります。
セブン-イレブンの「セブン銀行ATM」、ファミリーマートに多い「イーネットATM」、ローソンの「ローソン銀行ATM」はいずれも基本的に24時間稼働(月曜未明の定期メンテナンス時間帯を除く)しており、利便性に大きな差はありません。しかし、細かな取扱制限には違いが存在します。
■ 1回あたりおよび1日あたりの引き出し限度額
みずほ銀行のキャッシュカードにおける標準的な出金限度額は、磁気カードかICチップ搭載カードかによって管理されています。通常設定では「1日あたり50万円」(デビット・振込等を含む合算枠)が上限です。また、コンビニATMの機体側の物理的な制約として、「1回の取引につき紙幣最大50枚(または最大20万円まで)」という上限が設定されているケースが多く、まとまった金額を出金する際は複数回に分けて操作する必要があります。
■ コンビニATMでの振込手数料の落とし穴
コンビニATMからみずほ銀行のカードを使って他口座へ振込を行う場合、「ATM利用手数料(220円〜330円)」に加えて「振込手数料」が二重に課金されます。振込先がみずほ銀行宛てか他行宛てか、また送金額(3万円未満か3万円以上か)によって振込手数料自体も加算されるため、1回の振込で合計500円〜700円以上を失う恐れがあります。振込手続きはコンビニATMで行わず、手数料優遇が手厚い「みずほダイレクト」アプリからスマホ操作で完結させるのが最も経済的です。
【実態検証】利用者の生の声と現場目線で見えたATM手数料のリアル
SNS上のリアルな投稿や金融系掲示板に寄せられるユーザーの証言を検証すると、ATM手数料に対する生活者の切実な実態が浮かび上がってきます。
取材データやネット上の声を分析すると、最も多い後悔の声は「深夜の飲み会やイベント前に慌ててファミマやセブンのATMでお金を下ろし、330円も引かれていてショックを受けた」というケースです。特に給料日前後の週末夜間は利用者が集中しやすく、無意識のうちに年間で3,000円〜5,000円以上を手数料として垂れ流している利用者が少なくありません。
一方で、マイレージクラブの優遇を使いこなしているユーザーからは、「給料口座に設定したうえで月末にアプリを1回開くだけで、月1回はローソンやセブンでタダで現金化できるため全く困らない」「急ぎの現金が必要な局面だけコンビニ無料枠を使い、それ以外はすべてコード決済やデビットで完結させている」といった極めて合理的な運用パターンが報告されています。
無駄な出費を垂れ流す人とスマートにゼロ円で抑える人の差は、純粋に「みずほの優遇条件を一度セットアップしたかどうか」という初期設定の手間だけに集約されています。
一般に知られていない盲点とネットの誤解|預け入れ・土日祝の注意点
ネット上の情報や日常の感覚には、ATM利用に関する誤った思い込みが散見されます。思わぬ手数料トラップに引っかからないよう、代表的な誤解を是正しておきます。
誤解1:「お金を預け入れる(入金する)だけなら手数料はかからない」
これは最も陥りやすい罠です。駅前や支店に設置されているみずほ銀行の自前ATMであれば入金手数料は無料ですが、提携コンビニATMでは預け入れ時にも引き出しと同額の手数料が発生します。手元にある小口の現金を「とりあえず口座に入れておこう」とコンビニATMへ入金すると、220円〜330円が目減りするため絶対に避けるべき行為です。
誤解2:「コンビニATMなら小銭(硬貨)も入出金できる」
セブン銀行、ローソン銀行、イーネットの各コンビニATMは、基本的に紙幣のみの取り扱いとなっており、硬貨の預け入れや引き出しには対応していません。端数の小銭を扱いたい場合は、平日の日中にみずほ銀行の店舗内ATMを利用する必要があります。
誤解3:「月曜の朝早くならコンビニで確実に下ろせる」
みずほ銀行のシステム保守に伴い、毎週月曜日の午前0:00〜午前7:00はコンビニATMを含むほぼすべてのオンライン取引が休止します。日曜深夜から月曜早朝にかけての資金調達は完全にストップするため、スケジュールには余裕を持つ必要があります。

【プロの結論】行動経済学から学ぶ「ATM手数料貧乏」を回避する賢い選択基準
行動経済学の観点から見ると、ATM手数料のような数百円単位の支払いは「ラテマネー(無意識に消えていく少額の浪費)」の典型例と位置付けられます。1回あたりの痛みが少ないため脳内で過小評価されがちですが、年利換算すると金融商品ではあり得ない暴利の手数料を支払っているのと同義です。
みずほ銀行ユーザーが今後取るべき最適な判断基準は、自身の取引スタイルによって明確に二分されます。
■ コンビニATMの利用が向いている人(活用すべき人)
- みずほダイレクトを導入し、給与受取等でマイレージクラブの無料優遇回数を毎月確保できている人
- 普段の買い物はキャッシュレス決済で済ませ、現金の引き出し頻度が月1〜2回以下に収まっている人
- 移動ルート上にみずほ銀行の支店がなく、時間と交通費を節約したいビジネスパーソン
■ コンビニATMの利用を見直すべき人(慎重になるべき人)
- 優遇条件を未達成のまま、週に何度も1万円以下の少額出金をコンビニで繰り返している人
- 夜間や休日に突発的にお金を下ろす癖があり、手数料明細を確認していない人
- 毎月の振込や支払いをコンビニATMの現金操作で行っている人
後者に該当する場合は、今すぐ「みずほダイレクト」アプリをインストールしてマイレージクラブの判定状況を確認するか、常時一定回数のコンビニ出金が無料となるネット銀行(楽天銀行や住信SBIネット銀行など)を用途に応じてサブ口座として併用する防衛策を講じるべきです。
【みずほ銀行 atmコンビニ】に関するよくある質問(FAQ)
Q1:土日や祝日にコンビニATMで現金を引き出す際、一番安くする方法はありますか?
A1:「みずほマイレージクラブ」の条件を達成して獲得した「コンビニATM無料利用枠」を使用するのが唯一の無料化手段です。無料枠がない場合は、どの時間帯でも330円の手数料がかかるため、平日の日中(8:45〜18:00=220円)にあらかじめ引き出しておくか、みずほ銀行店舗内ATM(土日も所定時間内は110円〜220円でコンビニより割安)を利用するのが確実です。
Q2:みずほマイレージクラブの無料回数はどのタイミングで付与・更新されますか?
A2:前々月の取引状況に基づいて当月のステージが判定され、毎月1日から末日までの期間に無料枠が適用されます。残存回数は「みずほダイレクト」のマイページや公式アプリ上でいつでもリアルタイムに確認可能です。
Q3:コンビニATMで現金を入金(預け入れ)する場合も手数料無料の対象になりますか?
A3:みずほマイレージクラブの優遇枠(無料回数)が残っている場合、引き出しだけでなく預け入れに対しても無料枠が適用されます。ただし、無料枠を使い切っている場合は預け入れであっても220円〜330円の手数料が差し引かれます。
Q4:1日の引き出し限度額をコンビニATMの画面上で増額変更することはできますか?
A4:コンビニATMの画面操作で出金限度額を引き上げることはできません。限度額の変更は、「みずほダイレクト」アプリ上からの手続き、またはみずほ銀行の店舗窓口にて変更申請を行う必要があります(減額設定のみ一部ATMで可能な場合があります)。
まとめ:手数料改定に惑わされず賢くコンビニATMを使いこなす方法
24時間いつでも身近な場所で現金を手に入れられるコンビニATMは強力な味方ですが、仕組みを知らずに利用すれば大切なお金を確実に削り取っていきます。
みずほ銀行のサービス設計は、「デジタル(みずほダイレクト・e-口座)を活用する利用者を優遇し、無計画な店頭・ATM利用には相応のコストを求める」方針が一貫しています。まずは自身の口座でみずほマイレージクラブの優遇条件が満たされているかを確認し、月々の無料枠を把握したうえで賢くキャッシュポイントを選択することが、無駄のないスマートな資産防衛の第一歩です。 (出典: みずほ銀行 atmコンビニ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
