みずほ銀行コンビニ手数料の無料条件と裏ワザ!改悪の真相を徹底解説
給料日や外出先での急な出費の際、セブン-イレブンやローソン、ファミリーマートのATMでみずほ銀行のキャッシュカードを使い、「思っていたより手数料が高くて驚いた」という経験を持つ人は少なくありません。かつては日常的に受けられた手数料無料サービスが、規約改定を経て大きく様変わりしたためです。
メガバンク各社がデジタルシフトとATM網のスリム化を推し進める中、何も知らずにコンビニATMを利用し続けると、年間で数千円規模のコストを垂れ流すことになります。本稿では、2026年現在の最新料金体系を整理した上で、手数料が「改悪」と評される構造的背景や、合法的に出金コストをゼロに抑える実践的な裏ワザまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行のコンビニATM引き出しは基本110円〜330円が発生し、平日昼間でも無料ではない。
- 要点2:「改悪」の真相は、みずほマイレージクラブにおける残高判定条件の厳格化とデジタル移行の義務付けにある。
- 要点3:みずほダイレクトの活用や提携決済サービスを組み合わせることで、コンビニATM手数料は確実に無料化できる。
【2026年最新】セブン・ローソン・ファミマ各社のATM利用手数料と時間帯一覧
みずほ銀行のキャッシュカードをコンビニATMで利用する場合、提携先となるセブン銀行、ローソン銀行、イーネット(ファミリーマート等に設置)のいずれを利用しても、原則として共通の手数料体系が適用されます。街中のみずほ銀行店舗ATMとは利用料金の基準が異なる点に注意が必要です。
みずほ銀行 ATM 手数料 2026年最新の基準において、最も利用頻度が高い平日の日中(8:45〜18:00)であっても、優遇条件を満たしていない口座では110円(税込)の手数料が徴収されます。さらに、早朝・夜間や土日祝日には220円(税込)、深夜時間帯(23:00〜翌8:00など)には330円(税込)まで跳ね上がります。
| 利用コンビニ・ATM種別 | 平日(8:45〜18:00) | 平日(時間外・夜間/早朝) | 土曜日・日曜日・祝日 |
|---|---|---|---|
| セブン銀行ATM (セブン-イレブン等) | 引き出し:110円 預け入れ:110円 | 引き出し:220円〜330円 預け入れ:220円〜330円 | 終日:220円〜330円 (時間帯により変動) |
| ローソン銀行ATM (ローソン各店舗) | 引き出し:110円 預け入れ:110円 | 引き出し:220円〜330円 預け入れ:220円〜330円 | 終日:220円〜330円 (時間帯により変動) |
| イーネットATM (ファミリーマート等) | 引き出し:110円 預け入れ:110円 | 引き出し:220円〜330円 預け入れ:220円〜330円 | 終日:220円〜330円 (時間帯により変動) |
見落とされがちな事実として、みずほ銀行 コンビニ 預け入れ 手数料も引き出しと同額が課される点が挙げられます。「自分のお金を口座に入れるだけなのに手数料を取られた」というトラブルの多くは、平日の時間帯判定や土日祝日の割増料金ルールを把握していないことに起因します。

みずほマイレージクラブ 特典 改悪 理由|判定条件の激変とネットの真相
インターネット上の掲示板やSNSでは、「みずほの手数料優遇が改悪された」という声が根強く残っています。利用者がそう憤る背景には、会員制プログラム「みずほマイレージクラブ」の度重なる制度改定が存在します。
以前のプログラムでは、預金残高が一定額以上(例:30万円や50万円)あるだけで、コンビニATM利用手数料が月数回にわたり無条件で無料になる仕組みが提供されていました。しかし現行制度では、単なるみずほ銀行 残高判定 手数料 優遇のハードルが引き上げられただけでなく、以下の複合的な条件が課される設計へと舵が切られました。
第一に、オンラインバンキング「みずほダイレクト」の利用登録および定期的なログインが必須化された点です。紙の通帳を好む層やデジタル操作に不慣れな高齢層は、どれだけ預金残高があっても優遇対象から外れる仕様になりました。第二に、無料回数の付与基準が「給与受取口座への指定」「NISAや投資信託の保有」「指定クレジットカード(みずほマイレージクラブカード)やデビットカードの利用実績」など、同行の収益に直結する金融取引へとシフトしたことです。
窓口業務のコスト削減と顧客の囲い込みを狙った銀行側の合理化策が、ライトユーザー側からは「使い勝手の改悪」と受け止められたのが事の真相です。
コンビニATM引き出し手数料を無料化する条件と決定的な裏ワザ
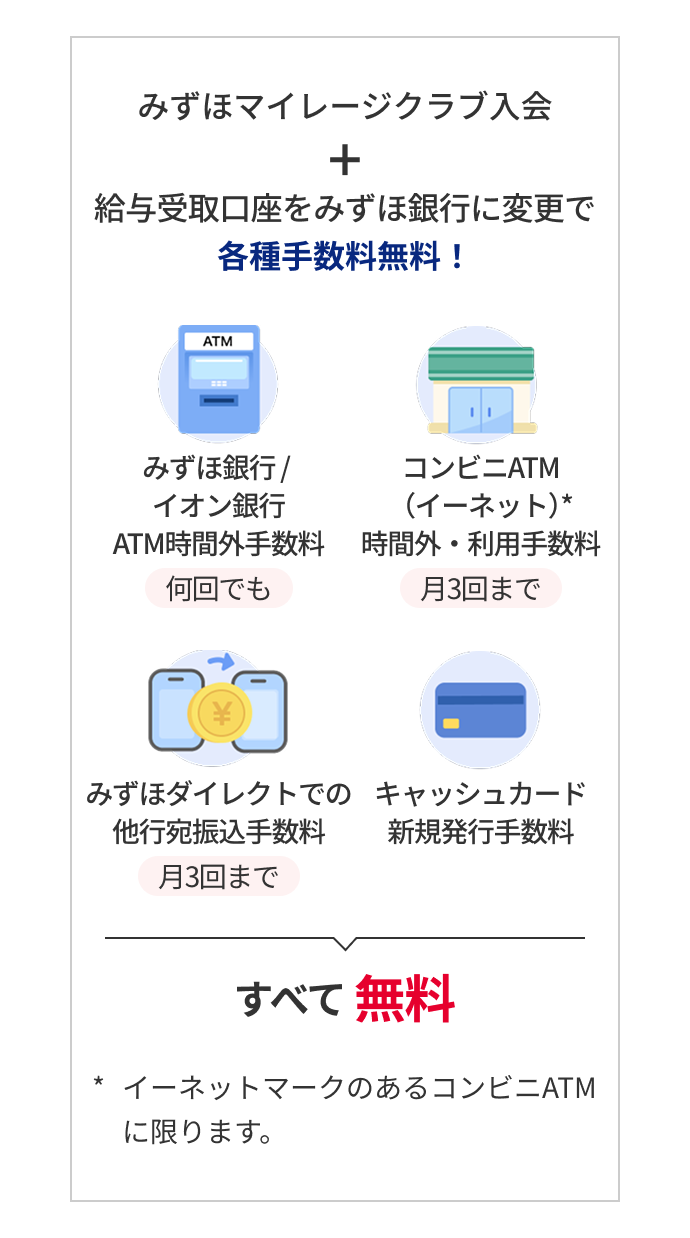
基本料金が高めに設定されている一方で、正しい仕組みを理解していればみずほ銀行コンビニ手数料 無料 条件を達成することは難しくありません。中心となるのがみずほダイレクト うれしい特典 手数料無料サービスの攻略です。
みずほダイレクトにログインした上で、以下のいずれかの条件を満たすと、セブンイレブン・ローソン・イーネット各社のATM引き出し手数料が月1回〜最大3回まで無料となります。
【ステージ達成のための代表的な条件】
・給与の受け取り口座指定:毎月の給与振込実績があるだけで、コンビニATM手数料が月1回無料。
・みずほJCBデビット・クレジットカードの利用:年1回以上の利用実績または若年層(25歳未満)優遇による特典付与。
・資産運用残高または預金残高:投資信託・外貨預金・NISA口座の開設および一定額以上の預金残高維持。
・住宅ローンや各種ローンの借入:借入残高がある期間中は最大回数の優遇が継続。
さらに、みずほマイレージクラブの無料枠を使い切ってしまった場合の「決定的な裏ワザ」が存在します。それは、スマートフォン決済アプリやネット銀行のブリッジ機能を活用した出金ルートです。
例えば、みずほ銀行口座から「PayPay」や「LINE Pay」などのコード決済サービスにチャージし、提携する無料出金枠を持つネット銀行へ送金してコンビニで引き出す手法や、ことら送金(10万円以下の個人間送金無料インフラ)を用いて即座に手数料無料回数の多い他行口座へ資金を移すアプローチです。このルートを経由すれば、みずほ銀行の土日祝・時間外であっても現金化コストを実質ゼロに抑え込めます。
【実態検証】利用者の生の声と手数料体系が高止まりする背景の真相
ユーザー調査やネット上の口コミを分析すると、みずほ銀行 手数料 高い 理由 真相に対する不満は、特に時間外利用時に集中しています。
「金曜日の深夜に急な飲み会でコンビニから1万円を下ろしたら、330円も引かれて実質3%以上のマイナスになった」「土曜の昼間にファミマで預け入れをしたら220円かかって愕然とした」といった生々しい声が散見されます。
なぜみずほ銀行をはじめとするメガバンクは、コンビニATMの手数料を高く設定し続けるのでしょうか。金融アナリストや内部資料が示すデータによれば、理由は大きく3点あります。
1つ目は、コンビニATM運営会社(セブン銀行等)へ支払う提携接続コストの負担です。ATMの維持管理、現金輸送、警備費用には莫大な固定費が発生しており、銀行側がこれを肩代わりし続けることは低金利環境下において収益を直接圧迫します。
2つ目は、キャッシュレス化への強制誘導(ナッジ効果)です。現金を扱うコストを顧客自身に意識させ、デジタル決済やタッチ決済の利用率を引き上げる意図が働いています。
3つ目は、店舗スリム化に伴う代替インフラの有償化です。同行が自前ATMを削減する一方で、利便性の高いコンビニATMを「有料のプレミアムなサービス」と位置づけ直した結果が高額設定の正体です。
一般に知られていない盲点とネットの誤解|預け入れ・振込時の落とし穴
利用者が最も陥りやすい落とし穴が、みずほ銀行 コンビニ 振込 手数料の二重課金トラップです。
コンビニATMから他行やみずほ銀行の別口座へ振込を行う場合、画面上に表示される「振込手数料(他行宛なら数百円)」とは別に、「ATM利用手数料(110円〜330円)」が加算される二重請求構造になっています。結果として、1回の振込に合計500円〜700円以上が吹き飛ぶケースがあり、ネットバンキング(みずほダイレクト)から送金した場合の手数料と比較して極めて割高です。
また、みずほ銀行 ファミマ イーネット 手数料に関しても誤解が多く見られます。ファミリーマート店舗内には、イーネットATMのほかに「ゆうちょ銀行ATM」が併設されている店舗が存在します。みずほ銀行のカードでゆうちょATMを操作した場合、イーネットの優遇ルールとは異なる料金体系が適用され、うれしい特典の無料枠が消費されないどころか、即座に時間外手数料が課されるトラブルが発生しています。利用前に端末画面のロゴを必ず確認する注意力が必要です。

【プロの結論】みずほ銀行のATM手数料で得する人・他行への乗り換えを検討すべき人の判断基準
金融リテラシーの観点から、みずほ銀行のコンビニATMを使い続けるべきか、他行をメイン口座に据えるべきかの明確な判断基準を提示します。
【みずほ銀行の利用が向いている人】
・給与振込先が会社指定でみずほ銀行に固定されている。
・みずほダイレクトを常時利用し、月1回程度のコンビニ引き出しで収まる。
・住宅ローンやNISAなど同行で主要な資産形成を行っており、自動的に最上位優遇を受けている。
・生活決済の大半がクレジットカードやスマホ決済で、現金をほとんど触らない。
【口座の見直し・他行併用を強く推奨する人】
・仕事や生活リズムの都合上、夜間や土日祝日にコンビニATMで現金を引き出す頻度が高い。
・預金残高のみで優遇を受けたい(残高要件のみで月数回無料になるネット銀行の方が有利)。
・デジタル通帳やアプリ操作が苦手で、紙の通帳をメインに使っている。
・振込や現金の入出金で毎月数百円の手数料を無自覚に支払い続けている。
無駄な手数料を支払い続ける行為は、運用利回りを自ら毀損させる損失行動にほかなりません。自身のライフスタイルが優遇条件と合致していない場合は、即座に運用の見直しを図るべきです。
【みずほ銀行コンビニ手数料】に関するよくある質問(FAQ)
Q1:みずほ銀行のカードをセブンイレブンのATMで土日祝日に使うといくら取られますか?
A1:うれしい特典等の優遇がない場合、引き出し・預け入れともに終日220円(税込)の手数料がかかります。なお、深夜や早朝の特定時間帯(23:00〜翌8:00等)は330円(税込)に増額されます。
Q2:コンビニATMでみずほ銀行口座に小銭(硬貨)を預け入れ・引き出しできますか?
A2:セブン銀行、ローソン銀行、イーネットの各コンビニATMでは、硬貨の取り扱いは一切できません。紙幣(1,000円単位)のみの取り扱いとなります。硬貨の入出金を行いたい場合は、みずほ銀行本支店の有人店舗内にあるATMを利用する必要があります。
Q3:みずほダイレクトの「うれしい特典」による無料回数はいつ更新されますか?
A3:原則として毎月1日から末日までの期間でカウントされ、翌月1日にリセットされます。判定は「前々月の取引実績」に基づいて毎月行われるため、条件を満たした翌々月からの適用となる点にご注意ください。
Q4:みずほ銀行の店舗ATMならいつでも手数料無料ですか?
A4:みずほ銀行の店舗内に設置された自行ATMであれば、平日8:45〜18:00の引き出し・預け入れは誰でも無料です。ただし、平日時間外および土日祝日は店舗ATMであっても110円〜220円(税込)の手数料が発生します。
まとめ:今後の動向と失敗しないための判断基準
銀行の収益構造が変化した現代において、「ATM利用手数料は無料が当たり前」という時代は完全に過去のものとなりました。みずほ銀行における各種手数料の改定は、単なるコスト転嫁にとどまらず、デジタルシフトへの適応を促す明確なメッセージでもあります。
日常的な出金で損失を出さないためには、みずほダイレクトの条件を達成して正規の無料枠を確保するか、送金アプリやネット銀行を併用したスマートな資金移動ルートを確立することが不可欠です。仕組みを正しく把握し、無意識の手数料流出を確実に遮断してください。 (出典: みずほ銀行コンビニ手数料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
