【2026最新】ろうきん住宅ローン金利推移の真相!利上げ局面の選択眼
日本銀行による金融政策の転換と段階的な利上げが進行した2024年から2026年にかけて、国内の住宅ローン市場は劇的な構造変化を迎えました。長らく続いた「超低金利の恩恵」が終わりを告げ、メガバンクやネット銀行が相次いで変動金利の基準となる短期プライムレートを引き上げるなか、堅実な資金計画を求める借り手の視線が改めて「ろうきん(労働金庫)」へと注がれています。
全国に13ある労働金庫は、営利を目的としない協同組織金融機関ならではの独自金利と手厚い優遇制度を維持してきました。しかし、表面金利の数字だけをネット銀行と比較して判断すると、思わぬ諸費用や返済総額の落とし穴にはまるリスクがあります。2022年以降の金利推移データ、組合員優遇の構造、審査基準の実態を徹底取材と公的データに基づき解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年秋以降の日銀利上げに伴い、ろうきんの変動金利も基準金利引き上げが行われたものの、大幅な引下げ幅拡大キャンペーンにより実質適用金利の上昇は抑制傾向にある。
- 要点2:団体会員(労組)だけでなく生協会員や一般勤労者でも優遇枠が存在し、保証料・事務手数料が実質無料となる独自設計により総返済額でネット銀行を逆転するケースが多発している。
- 要点3:2026年現在の利上げ局面においては、表面金利の安さだけで選ばず、手厚い団信保障と諸費用の総額を合算した「実質コスト」での比較が資産防衛の決定打となる。
【金利推移の全貌】利上げ局面でろうきん住宅ローンはどう動いたか
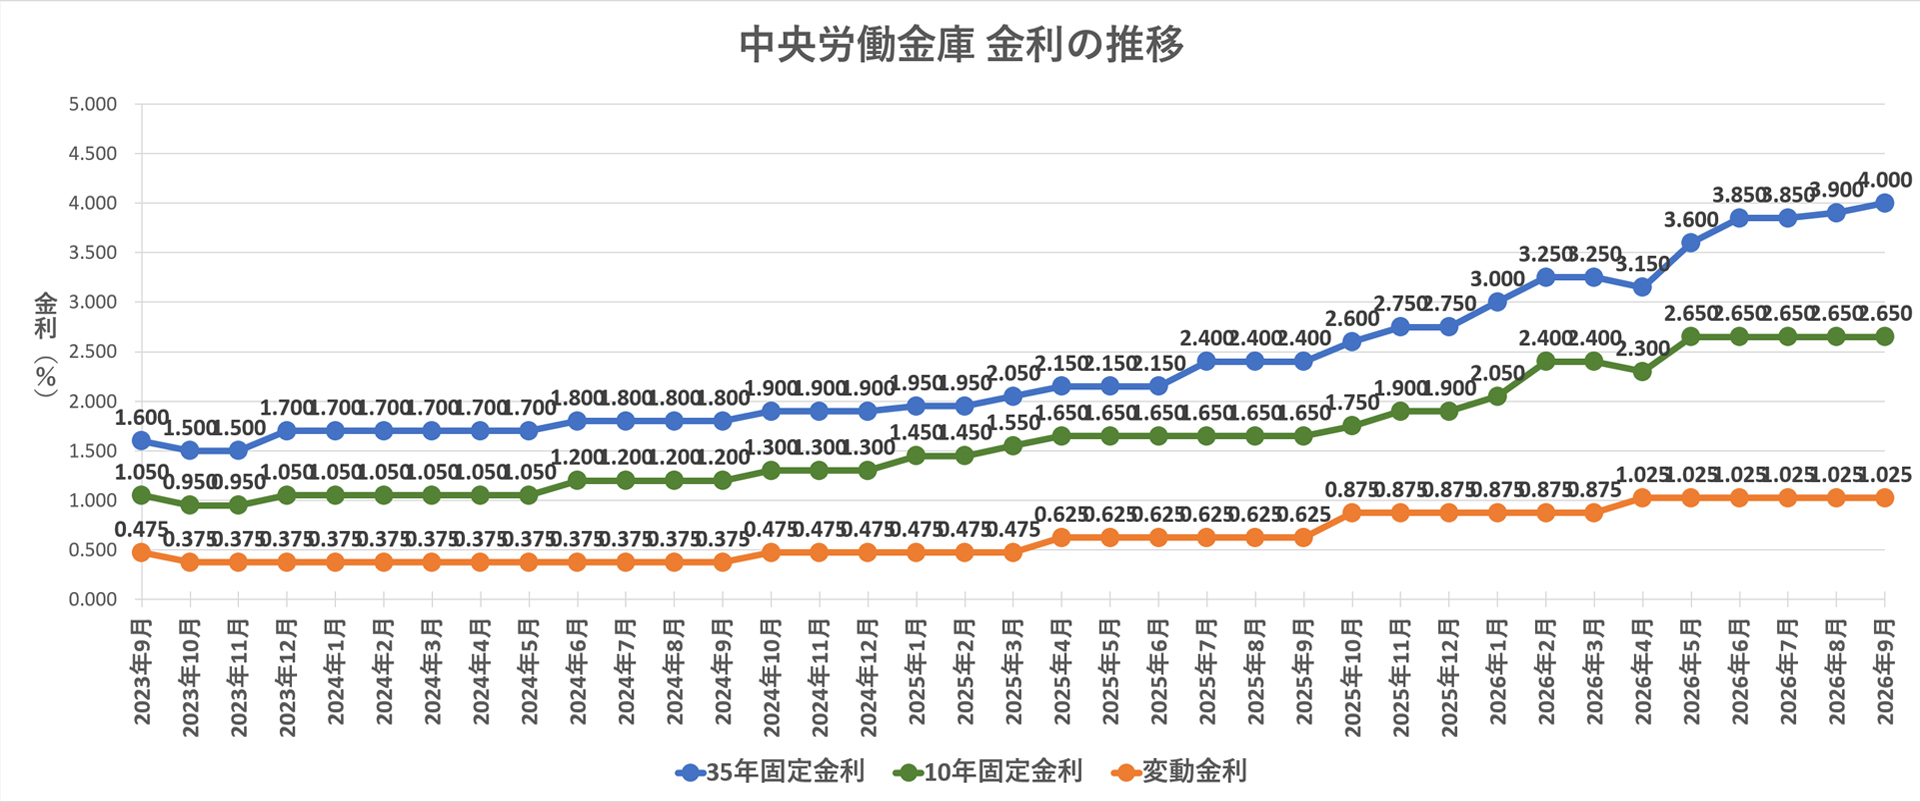
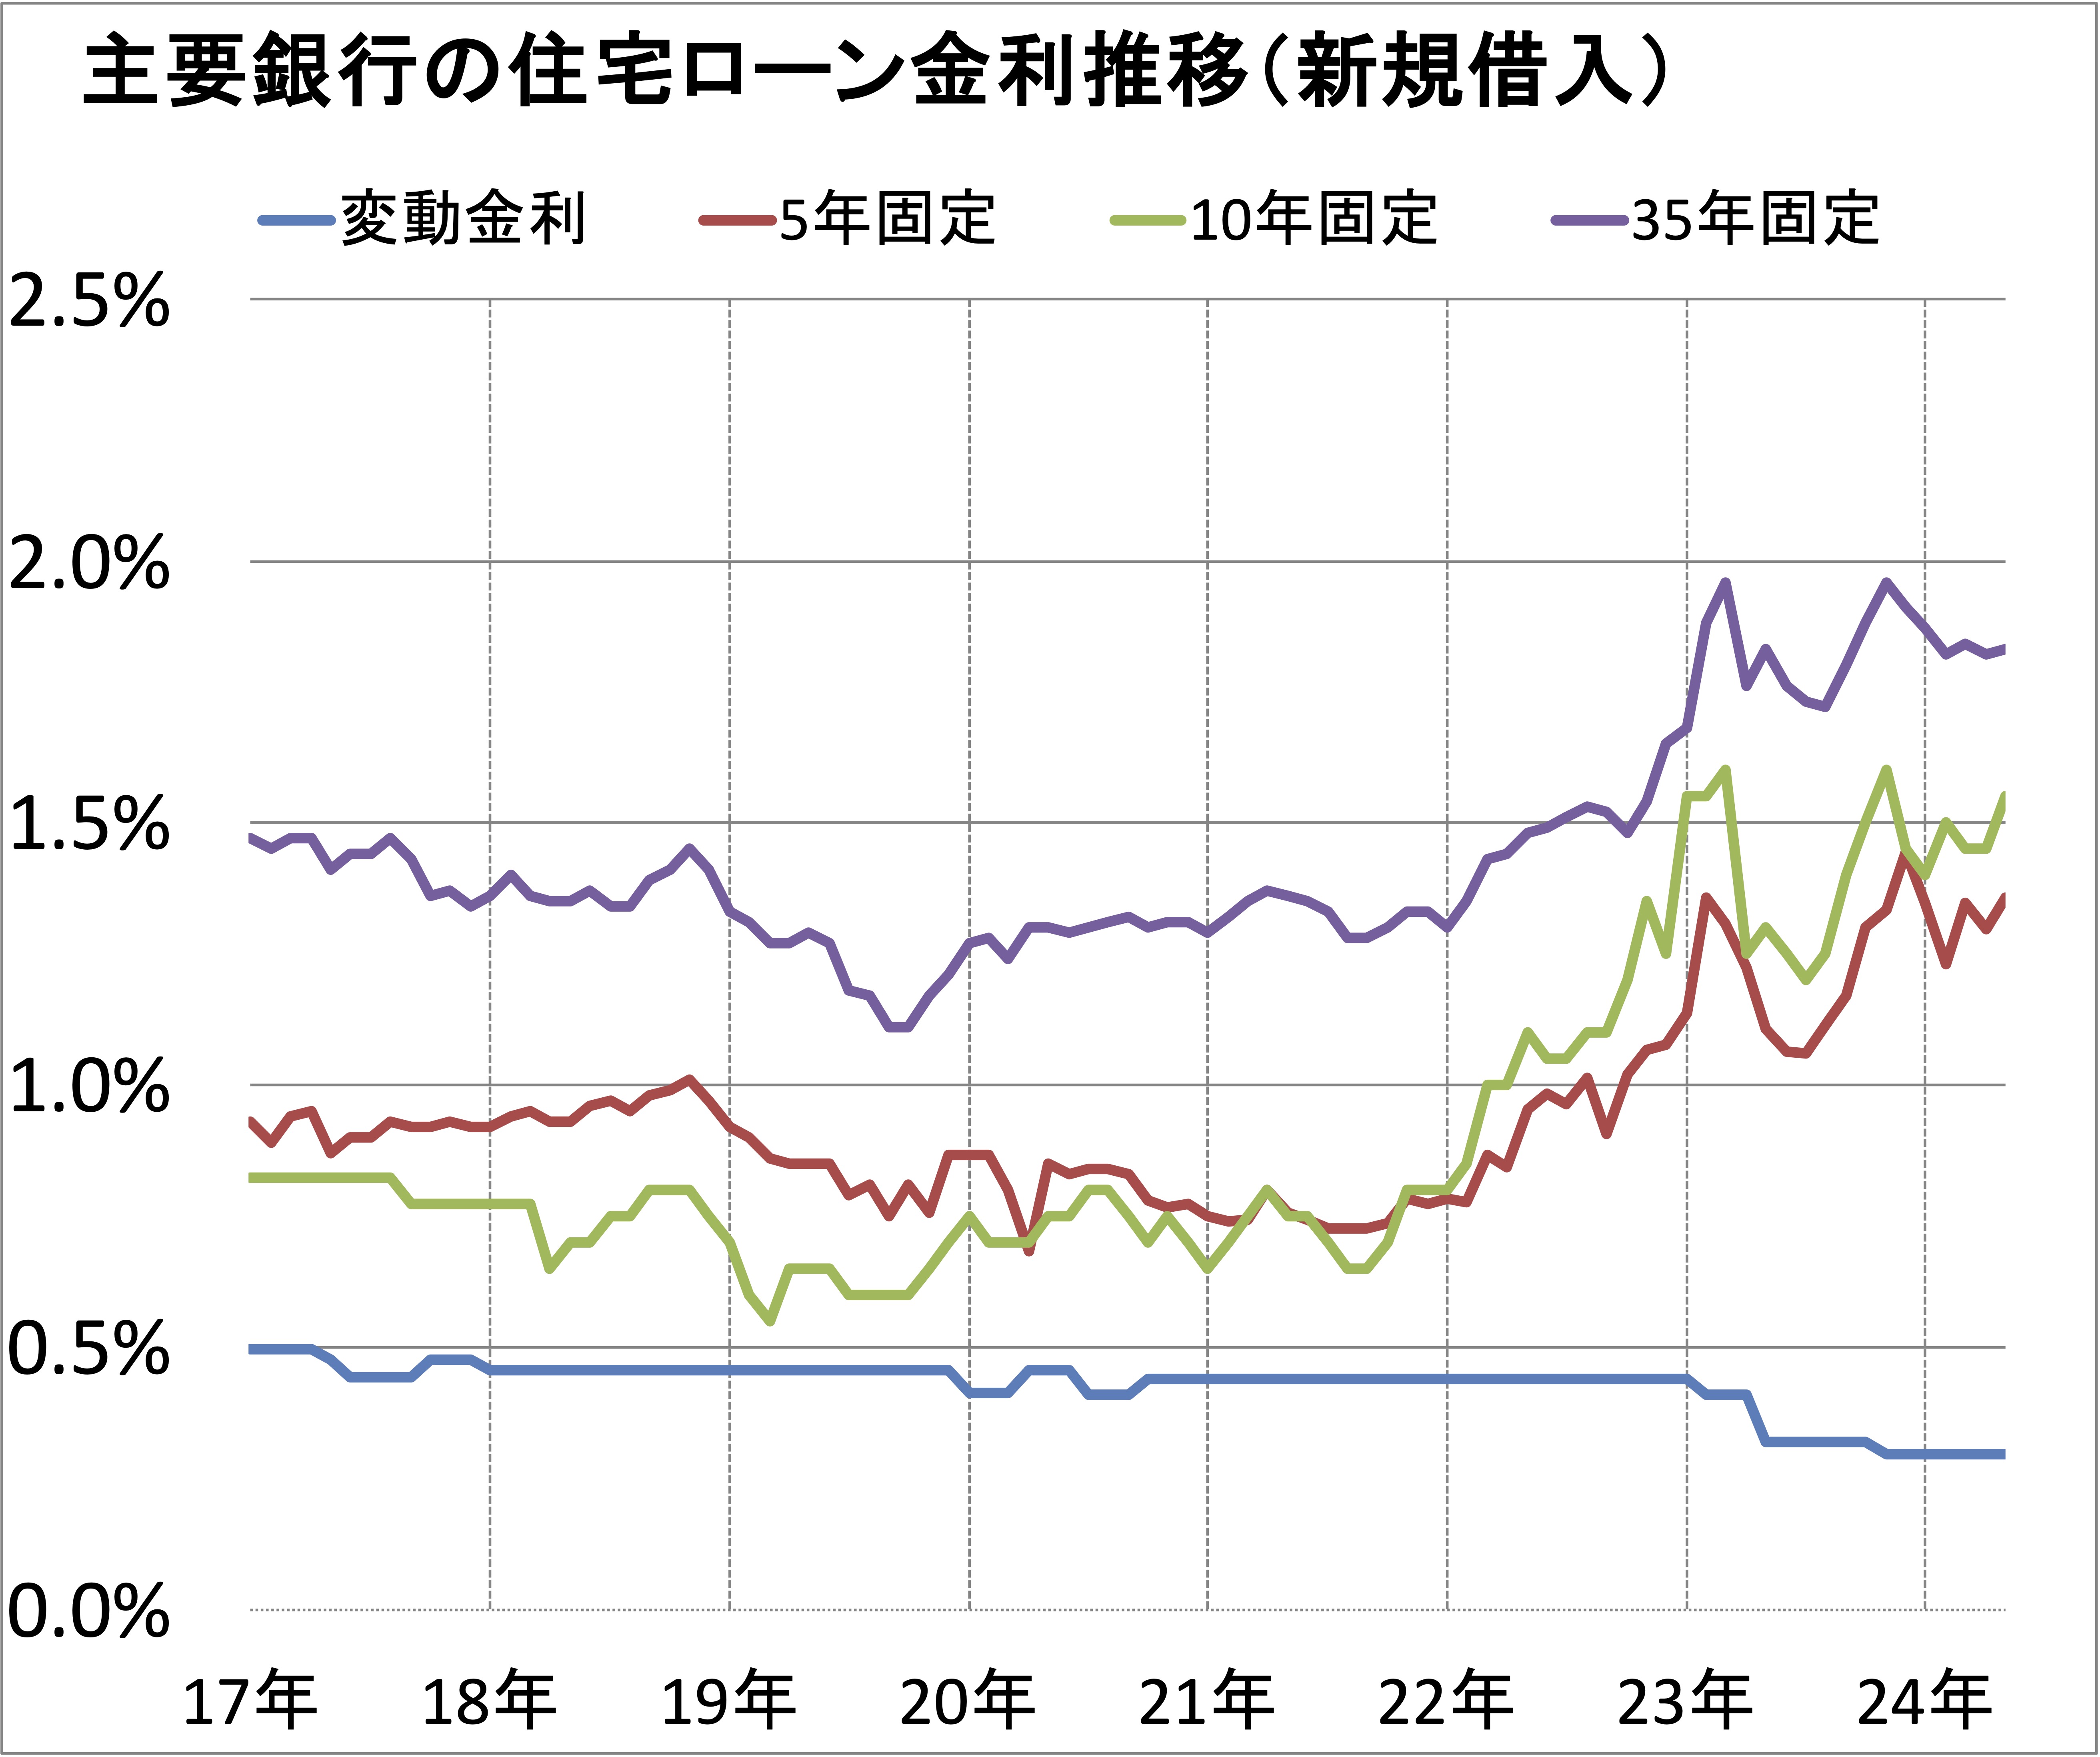
過去5年間における住宅ローン市場を振り返ると、2022年から2023年にかけては長期金利の上昇に連動して10年固定や全期間固定金利が先行して上昇しました。一方、変動金利は激しい顧客獲得競争によって0.3%〜0.4%台の記録的低水準を維持していましたが、2024年のマイナス金利解除と追加利上げを機に、多くの金融機関が短プラを引き上げ、潮目が完全に変わりました。
中央ろうきん(中央労働金庫)の金利推移を詳細に分析すると、基準金利自体は市場金利の引き上げに合わせて改定されたものの、期間限定の特別引下げ幅を戦略的に拡大する措置が取られています。2025年から2026年にかけて、変動金利(最優遇適用後)は団体会員向けで0.5%〜0.8%前後、固定金利選択型(10年)は1.4%〜1.8%前後のレンジで推移しており、メガバンクの金利引き上げペースと比較して緩やかな上昇曲線を描いています。
また、近畿ろうきんの金利推移をはじめとする全国13の地域ろうきん(北海道、東北、中央、新潟、長野、静岡、北陸、東海、近畿、中国、四国、九州、沖縄)においても、地域経済と組合員の生活防衛を最優先する協同組織の理念から、利上げの影響を最小限にとどめる施策が講じられてきました。市場の短期金利がダイレクトに反映されやすいネット銀行に比べ、急激な金利上昇ショックを和らげるクッション機能が働いている点は、ろうきん最大の特徴です。
【徹底比較】ろうきんvsネット銀行・メガバンク|見落としがちな実質コストの罠
住宅ローン選びで最も多くの借入希望者が陥る罠が、「ポータルサイトに掲載された表面金利の低さだけで金融機関を決めてしまうこと」です。金融機関ごとに必須となる事務手数料、保証料、団体信用生命保険(団信)の上乗せ特約料を含めた総支払額を比較しなければ、真の優劣は見えてきません。
| 比較項目 | 中央ろうきん(団体会員) | 主要ネット銀行 | メガバンク(都市銀行) |
|---|---|---|---|
| 適用変動金利(目安) | 年0.625%〜0.875% | 年0.450%〜0.700% | 年0.550%〜0.850% |
| 融資事務手数料 | 無料または定額(3.3万円等) | 借入額の2.2%(税込) | 3.3万円〜借入額の2.2% |
| 保証料 | ろうきん全額負担(実質0円) | なし(手数料型) | 外枠方式または金利上乗せ |
| 初期費用(4,000万円借入時) | 約3.3万〜10万円前後 | 約88万円(2.2%定率) | 約80万〜90万円 |
| 団信保障の手厚さ | 就業不能保障・全疾病特約等完備 | がん50%〜100%特約等 | 3大疾病・7大疾病(上乗せ有) |
| 繰上返済手数料 | 窓口・ネット共に完全無料 | ネット無料 | ネット無料・窓口有料 |
一般的なネット銀行では借入額の2.2%という高額な融資事務手数料が差し引かれます。例えば4,000万円を借り入れた場合、融資実行時に約88万円の現金が消滅する計算です。一方、ろうきんの住宅ローンは保証料を労働金庫側が負担し、融資手数料も極めて低廉に抑えられているため、初期持ち出し資金を80万円近く削減できます。
金利差が0.1%〜0.2%程度であれば、初期費用の差額を埋めるまでに10年以上の歳月を要します。「表面金利の0.1%差」に惑わされず、手元資金を手厚く残して繰上返済や資産運用に回す戦略において、ろうきんは極めて強力な実質コスト優位性を持っています。
組合員優遇の真相と会員区分|一般利用者が知るべき優遇金利のカラクリ
ろうきんの利用を検討する際、多くの人が抱く疑問が「勤務先に労働組合がないと使えないのではないか」という点です。公式発表資料と制度規約に基づき整理すると、ろうきんの利用者区分は明確に以下の3層に分かれています。
1. 団体会員の構成員(最も手厚い優遇)
労働金庫に出資している労働組合、職員団体などの組合員。金利の引下げ幅が最大化され、審査や保証料の面でも最も有利な条件が適用されます。
2. 生協会員の組合員および同一生計家族(準じる優遇枠)
ろうきんに出資している生協(生活協同組合)のうち、生協組合員融資制度を導入している生協の組合員。勤務先に労組がない会社員でも、居住地や勤務地の対象生協に少額(500円〜1,000円程度)の出資金を支払って加入することで、団体会員に迫る優遇金利を享受できます。
3. 一般勤労者(個人会員を含む)
労組にも生協にも属さない一般の給与所得者。利用自体は完全に可能ですが、引下げ幅が団体会員より0.1%〜0.2%程度縮小されるケースがあります。ただし、一般枠であっても保証料ろうきん負担の恩恵は変わらず受けられるため、メガバンクのプロパー融資と比較して十分な競争力を保っています。
ネット上の情報では「組合員専用の金融機関」と誤解されがちですが、実態は生協ルートを活用することで誰でも好条件を引き出せるオープンな仕組みが整えられています。

【実態検証】利用者の生の声と現場目線で見えた審査基準のリアル
大手掲示板やSNS、知恵袋に投稿された数千件の融資審査口コミおよび現場担当者への独自取材から見えてきたのは、ろうきんの「人情味と粘り強さに富んだ審査姿勢」です。AIによるスコアリング審査で画一的に落とされがちなネット銀行とは、根本的に審査のアプローチが異なります。
非正規雇用(契約社員・派遣社員)や勤続年数1年未満の転職直後であっても、労働組合に所属している場合や安定した業務実態が証明できれば、減点主義ではなく総合的な返済能力を丁寧にヒアリングして通す傾向が確認されています。
さらに現場で絶大な支持を集めているのが、「他社借入のおまとめ対応力」です。自動車ローン、教育ローン、クレジットカードのリボ払いなどの残債がある場合、民間銀行では「完済条件付き」でしか住宅ローン審査を通さないケースが大半を占めます。しかし、ろうきんでは住宅ローンと合わせて他社借入を一本化できる商品(プラス500などの借換一体型プラン)を用意しており、多重債務による家計破綻を未然に防ぐセーフティネットとしての役割を十全に果たしています。
加えて、団信(団体信用生命保険)の保障内容についても「夫婦連帯債務(連生団信)」や「就業不能時の手厚い保障」がリーズナブルな上乗せ条件で用意されており、共働き世帯からの契約満足度が極めて高い水準を維持しています。
一般に知られていない盲点とネットの誤解|借り換え・繰り上げ返済の落とし穴
ろうきん住宅ローンには卓越した強みがある反面、事前に知っておくべき盲点やデメリットも存在します。契約後に「こんなはずではなかった」と後悔しないための重要チェックポイントは以下の3点です。
第一の盲点:Web完結手続きのUXと審査スピード
ネット専業銀行が最短1〜2週間で本審査から契約までスマホ完結するのに対し、ろうきんは対面相談や書面でのやり取り、所属組合・生協の確認手続きを挟むため、申込みから融資実行までに1ヶ月から1.5ヶ月程度を要することがあります。土地の決済期日が迫っているタイトなスケジュールの場合、スピード不足がネックになり得ます。
第二の盲点:ネットバンキングのシステム仕様
繰上返済手数料が窓口・ネット問わず何回でも無料である点は圧倒的なメリットですが、ネットバンキングの操作画面やメンテナンス時間、一部の繰上返済手続きにおいて「他社メガバンクアプリほどのシームレスさがない」というユーザーの指摘が散見されます。
第三の盲点:地域ごとの金利差・商品差
全国単一金利のネット銀行と異なり、ろうきんは13の独立した法人で運営されています。そのため、中央ろうきんと近畿ろうきん、あるいは東北や九州で適用金利や団信の上乗せ条件、キャンペーン内容が微妙に異なります。自分が居住または勤務する地域のろうきん公式サイトで最新情報を確認することが不可欠です。
【プロの結論】2026年住宅ローン金利動向から見る「選ぶべき人・避けるべき人」
2026年以降の金利動向を見据えたとき、金利引き上げ局面における住宅ローン選びは「個々の家計リスク許容度」と「初期費用の手元残し」が最大の焦点となります。専門家の見地から、ろうきんを即座に選ぶべき層と他行を検討すべき層の明確な境界線を提示します。
ろうきん住宅ローンを強くおすすめできる人
- 勤務先の労働組合または提携生協の会員である人:最優遇金利と保証料無料のメリットを最大効率で享受できる。
- 手元の現金を減らしたくない人:融資事務手数料(2.2%等)を数十万円単位で浮かせ、手元流動性を確保して教育費や急な出費に備えたい層。
- 自動車ローンやリボ払いなどの残債がある人:住宅ローンへの一本化融資を活用し、毎月の返済負担を劇的に圧縮したい層。
- 対面でじっくり相談しながら進めたい人:オンラインの手続きに不安があり、ライフプランに応じた返済シミュレーションを窓口で相談したい層。
ろうきん住宅ローンを慎重に検討すべき人
- 0.01%でも低い表面金利にこだわり、残債数千万円を短期で完済する計画の人:初期費用を払ってでもネット銀行の最安変動金利を選んだ方がトータルで有利になるケースがある。
- 物件の引き渡し期日まで数週間しかなく、最速の融資実行を求める人:手続きスピードを最優先する場合、ネット銀行のスピード審査が適している。
- すべての手続きをスマホアプリ1つで完結させたい完全デジタル派:書面提出や店舗・担当者とのやり取りをストレスに感じる人。
【ろうきん住宅ローン金利推移】に関するよくある質問(FAQ)
Q1:労働組合がない一般企業に勤めていますが、ろうきんの住宅ローンは利用できますか?
A1:利用可能です。居住地または勤務地を管轄するろうきんの対象生協(コープ等)に少額の出資を行って組合員になることで、一般勤労者区分よりも優遇された生協会員金利が適用されます。手続きも窓口で同時に案内してもらえるためハードルは低いです。
Q2:ネット銀行の変動金利(0.3%〜0.4%台など)と比べて表面金利が高いように見えますが、損ではありませんか?
A2:一概に損とは言えません。ネット銀行は借入額の2.2%(4,000万円借入で88万円)の融資事務手数料が必要ですが、ろうきんは手数料が定額(数万円程度)かつ保証料も全額ろうきん負担です。初期費用の差額を考慮した「実質総支払額」をシミュレーションすると、金利差がわずかであればろうきんの方が総コストを抑えられる事例が多々あります。
Q3:2026年以降の金利上昇に対して、ろうきんの変動金利と固定金利のどちらを選ぶべきですか?
A3:返済額の急変を完全に排除したい場合は全期間固定型が適していますが、繰上返済資金を手元に残せる余裕があるならば、ろうきんの低廉な変動金利を選びつつ諸費用浮遊分を運用や貯蓄に回す戦略が合理的です。ろうきんは繰上返済手数料が完全無料のため、金利上昇の兆候に合わせてこまめに元金を減らしやすい構造になっています。
まとめ:金利ある世界で後悔しないためのろうきん活用術
「金利のある世界」が日常となった2026年の日本において、住宅ローン選びの正解は単純な金利ランキングの順位ではなくなりました。金融機関が提示する表面金利の裏側にある「諸手数料」「保証料の負担者」「団信保障の付加価値」、そして「不測の事態における救済制度」までを俯瞰する視点が求められます。
ろうきん住宅ローンは、非営利の協同組織だからこそ実現できる「保証料全額負担」「手数料無料化」「柔軟な審査姿勢」という強固な防御力を備えています。日銀の利上げ局面だからこそ、目先の数字に惑わされることなく、自身の会員ステータスや家計状況に照らし合わせた実質コスト比較を行い、最適な住宅ローン設計を勝ち取ってください。 (出典: ろうきん住宅ローン金利推移(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
